2026 年 10 月,映恩生物在科创板首轮问询回复里,对上交所的问题做了正面回应。
问题的口径很直白:DB-1303 的 HER2 抗体来自过期序列,DB-1305 的 TROP2 抗体同样过期,B7-H3、HER3、双抗母体分别引进自药明、诺纳、先通、达石。问询要的是一个答案:你到底自研了什么?
映恩的回答不绕弯:ADC真正的壁垒不在抗体,而是“连接子—载荷—偶联”系统。
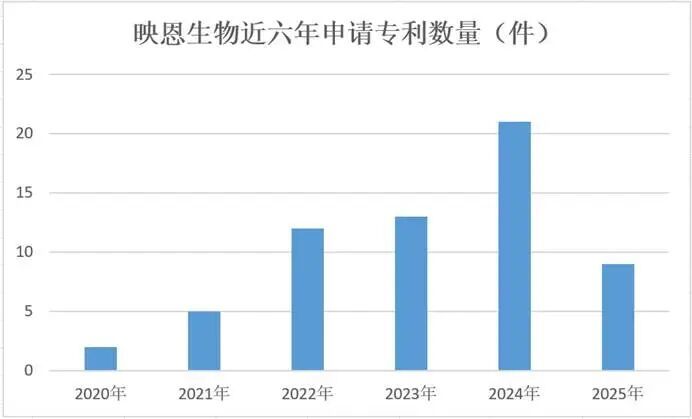
这句话,恰好揭开了它六年核心技术专利布局的底色。
01
借来的抗体,自建的弹头
2020年,映恩生物成立不久,便提交了其最重要的一项优先权申请(WO2022068878)。这份专利覆盖了喜树碱类载荷(Exatecan衍生物)与多种连接子(四肽、环丁烷等)的组合,定义了映恩ADC的通用结构,后来成为DITAC平台的核心专利,也是DB-1303与DB-1305共同的专利基石。
彼时的映恩,没有自研抗体。
DB-1303的HER2抗体走的是曲妥珠单抗路径,DB-1311的B7-H3单抗来自药明生物,DB-1305的TROP2抗体同样依赖外部输入。
但这恰恰是映恩专利策略最清醒的地方。
ADC的核心壁垒,从来不在抗体。抗体决定“去哪里”,而连接子与Payload决定“到了之后有多大的杀伤力、多宽的治疗窗口”。FTO的根基在于不侵犯他人的核心化学结构,疗效的突破在于Payload的差异化,而开发速度的保障在于连接子的稳定释放机制。
映恩把有限的资本集中投向后者,用成熟抗体快速跑通平台、产出临床管线,再用临床数据反哺平台迭代。
这是一场典型的“借船出海”:船是别人的,但船上的炮是自己造的。
这一策略的成效是可见的。
DB-1303在HER2阳性乳腺癌的III期头对头试验中击败T-DM1,DB-1311进入全球III期,DITAC平台累计入组超过3500名患者。
映恩用一款款进入后期临床的管线,证明了“抗体引进+系统自研”这一轻资产模式的可行性。它选择用别人的抗体验证自己的平台,而不是用自己的抗体去验证一个尚未证明的平台,这个顺序上的取巧,恰恰是初创公司最理性的资源配置。
02
从“借船”到“造船”
如果只看2020至2021年的专利,映恩的画像是“平台自研、抗体外购”。
但从2022年开始,专利数据中出现了一个值得注意的转折:映恩开始系统性地申请自己的抗体专利。部分抗体专利情况如下表所示。
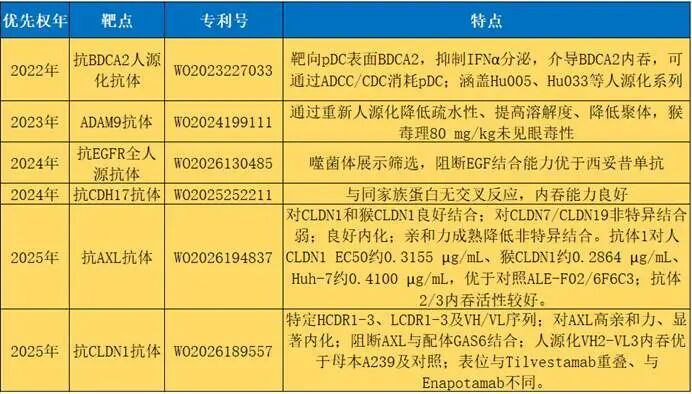
这条时间线勾勒出的,是一家公司从“用别人的抗体验证自己的平台”到“用自己的抗体喂养自己的平台”的能力迁移。
DB-1317(ADAM9 ADC)与DB-2304(BDCA2 ADC)是这一迁移的代表性产物。
前者的抗体来自专利WO2024199111的自研ADAM9抗体,后者的抗体来自专利WO2023227033号的抗BDCA2人源化系列。而DB-1329(CDCP1 ADC)的靶点则来自DBNexus AI多组学平台,该平台整合TCGA等公共多组学数据,从约两万个人类基因中系统性筛选潜在肿瘤抗原,将靶点验证周期从一至两年压缩至数月。
这意味着映恩的抗体来源正在形成三层结构:成熟靶点继续引进以保速度,差异化靶点用自研抗体以建壁垒,全新靶点用AI平台以图未来。专利WO2026145796(抗MUC1抗体,含LALA Fc突变以降低效应功能)和专利WO2026158603、WO2026158663(EGFR×MUC1双抗及双抗ADC)进一步显示,映恩的自研抗体能力已经开始向双特异性ADC延伸。
这条迁移路径并不激进,但方向是明确的:用引进抗体产生的临床现金流和数据,逐步置换为自研抗体的技术资产。
取巧的起点,正在被转化为能力的终点。
03
Payload的“军火库”与轻资产的隐忧
映恩专利布局中最具纵深的部分,不在抗体,而在Payload的多样性。
拓扑异构酶I抑制剂(喜树碱类)是DITAC平台的主弹药,但映恩并未止步于此。专利数据显示,其Payload储备已覆盖至少七个方向:
糖皮质激素受体激动剂,专利WO2023040793、WO2023025248、WO2022171101、TW202327619、WO2022135332,用于DIMAC平台的自免ADC,DB-2304的载荷;
海鞘素类化合物,专利CN122127349 、WO2026098196、WO2026098585、WO2025168077、WO2025168075,曲贝替定的改进型,专利CN122127349显示化合物10R/10S在SD大鼠毒理中3.6 mg/kg耐受性良好,而曲贝替定0.3 mg/kg即不耐受,毒性改善显著;
eIF4A蛋白翻译抑制剂,专利WO2025153015 、WO2025153015 、WO2025153015 、WO2025092976,Rocaglamide类多环骨架,旨在克服拓扑异构酶I抑制剂耐药;
GSPT1蛋白降解剂,专利CN121627653、WO2025067255,分子胶类Payload,属于PROTAb范畴;
Wee1抑制剂,专利CN118772155、WO2024012549、CN117343062、CN117917415,IC₅₀低至0.95 nM,hERG抑制弱;
TLR7/8激动剂,专利WO2023232142、WO2023109944,免疫刺激型ADC Payload;
以及TAS-106(RNA聚合酶抑制剂),专利CN121971644,与曲妥珠单抗或考曲妥珠单抗偶联,DAR 7—8。
连接子层面,专利WO2024193692的杂芳环类连接子偶联效率可达98%,对pH不敏感(4.0—9.0),在GSH和血浆中DAR基本不变;专利WO2026130368、CN121991162的制备方法避免金属试剂、环境友好、适合大规模生产。
这套Payload与连接子的组合储备,其战略价值在于一种时间窗口的套利:随着曲妥珠单抗、帕妥珠单抗等一批重磅抗体的专利陆续到期,任何拥有差异化Payload和连接子技术的公司,都可以将这些到期抗体与自己的“弹头”组合,快速构建新的ADC。
映恩不需要拥有抗体,只需要拥有ADC中最稀缺的“弹头”和“释放机制”,这正是其轻资产模式的逻辑内核。
然而,必须正视的是,轻资产的另一面是浅资历。
映恩成立于2019年,临床后期管线仍以引进抗体为主,自研抗体大多处于早期临床阶段,DBNexus平台的AI靶点发现能力尚待DB-1329等管线的临床验证。
更为棘手的是,如多禧生物专利诉讼所揭示的,职务发明权属的争议在人才高速流动的ADC行业具有普遍性,轻资产模式在应对这类诉讼时的抗冲击能力相对较弱。
上交所的问询不会因为Payload储备的丰富而自动消解对“技术来源”的追问,恰恰相反,Payload越丰富,“这些Payload的原创性来自哪里”的问题就越需要更透明的回答。
04
结语
不讳言,映恩生物绝对是中国乃至全球Biotech中最取巧的公司,或许没有之一。
它没有在成立之初就赌上全部资源去做全链条自研,而是用别人的抗体验证自己的平台,用引进管线的临床数据喂养自己的Payload库,用轻资产的姿态跑出了重资产才能企及的速度。
这种取巧,在崇尚“原始创新”的叙事中容易被低估,甚至被质疑。
但毋庸置疑,其方向判断是准确且狠辣的,它看准了ADC价值链上真正的稀缺环节不在抗体,看准了重磅抗体专利到期窗口将释放的结构性机会,看准了Payload多样性才是穿越耐药周期的长期弹药。
用最轻的资产建最重的局,或许就是资本+技术的终极形态。
映恩的专利版图已经画出了这条路径的轮廓,而轮廓之内的填充,交给时间与临床来作答。
精彩评论