开源证券股份有限公司张宇光,逄晓娟近期对金徽酒进行研究并发布了研究报告《公司信息更新报告:营收展现韧性,盈利能力承压》,给予金徽酒增持评级。
金徽酒(603919) 营收情况在行业内表现良好,盈利能力暂时承压,维持“增持评级 前三季度公司实现收入23.39亿元,同比+1.45%;归母净利润1.78亿元,同比-44.90%。其中Q3实现收入5.23亿元,同比-4.16%;归母净利润-0.36亿元,同比转亏。由于市场竞争和国家税费政策原因,我们下调2026年-2028年盈利预测,预计2026-2028年归母净利润分别为2.16(-1.02)亿元、3.03(-1.49)亿元、3.87(-1.16)亿元,同比分别-39.1%、+40.5%、+27.6%,EPS分别为0.43(-0.20)元、0.60(-0.29)元、0.76(-0.21)元,当前股价对应PE分别为39.4、28.0、22.0倍。公司稳扎稳打,省内结构升级持续,省外拓展有序,维持“增持”评级。 产品结构良性,省内省外有序推进 前三季度300元以上产品实现营收5.62亿元,同比增长4.63%,增长趋势稳健,100-300元产品实现营收12.04亿元,同比减少1.93%,公司采取控量策略、调整出货节奏,导致发货承压。100元以下产品实现营收5亿元,同比增长9.36%,原因是基数较低,部分乡镇市场增长较好。分地区看,省内地区前三季度实现营收16.8亿元,同比下降0.78%。省外地区实现营收5.9亿元,同比增长10.73%。聚焦省内产品升级,促进省外动销提升,公司成长前景良好。 现金流表现良好,经营质量不断提升 Q3销售收现7.44亿元,同比+12.34%,好于其营收表现。Q3末合同负债8.23亿元,同比+30.26%。公司下游经销商积极性较高,增长状态健康。 毛利率下降,费用率提升明显,盈利能力承压 由于产品结构里低档产品增长更快,前三季度毛利率同比-2.95pct至61.70%,由于核算模式调整、市场投入持续、电商投流以及社保基础调整等原因,销售费用率同比+2.14pct,营业税金比率同比+1.99pct,主要原因是税收征收从严背景下,公司增加税款缴纳以及同期股份支付等营业外支出增加。归母净利率同比下降6.41pct至7.63%。往后展望,社保上调、补缴税款等影响逐步减轻,净利率会有一定程度的恢复。 风险提示:宏观经济波动致使需求下滑,省外扩张不及预期等。
证券之星数据中心根据近三年发布的研报数据计算,平安证券股份有限公司张晋溢研究员团队对该股研究较为深入,近三年预测准确度均值为75.06%,其预测2026年度归属净利润为盈利2.29亿,根据现价换算的预测PE为37.42。
最新盈利预测明细如下:
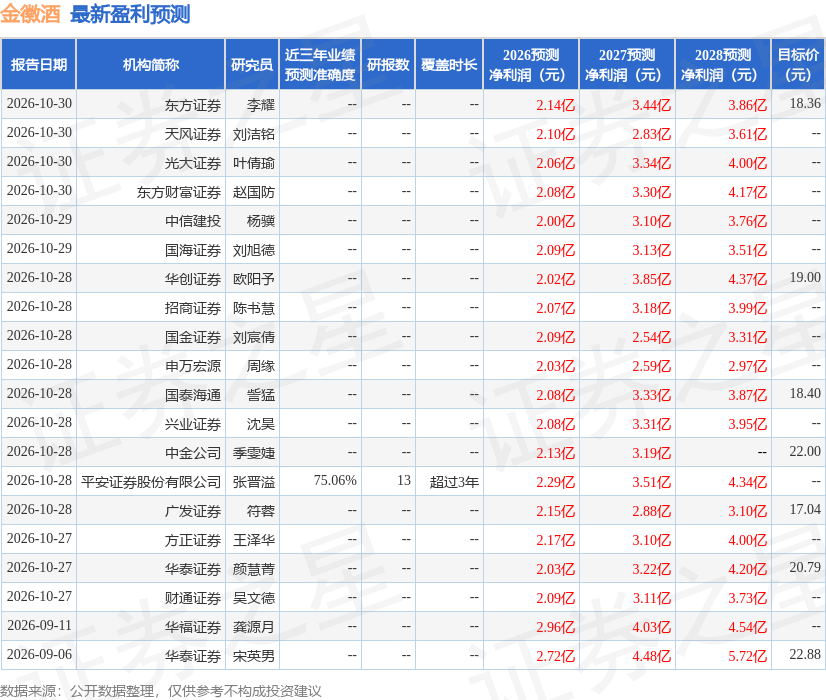
该股最近90天内共有30家机构给出评级,买入评级19家,增持评级11家;过去90天内机构目标均价为19.13。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。
精彩评论