全球投融资周报
睿兽分析每周整理当周最值得关注的国内外热门投融资事件,帮助大家及时了解全球市场动向。

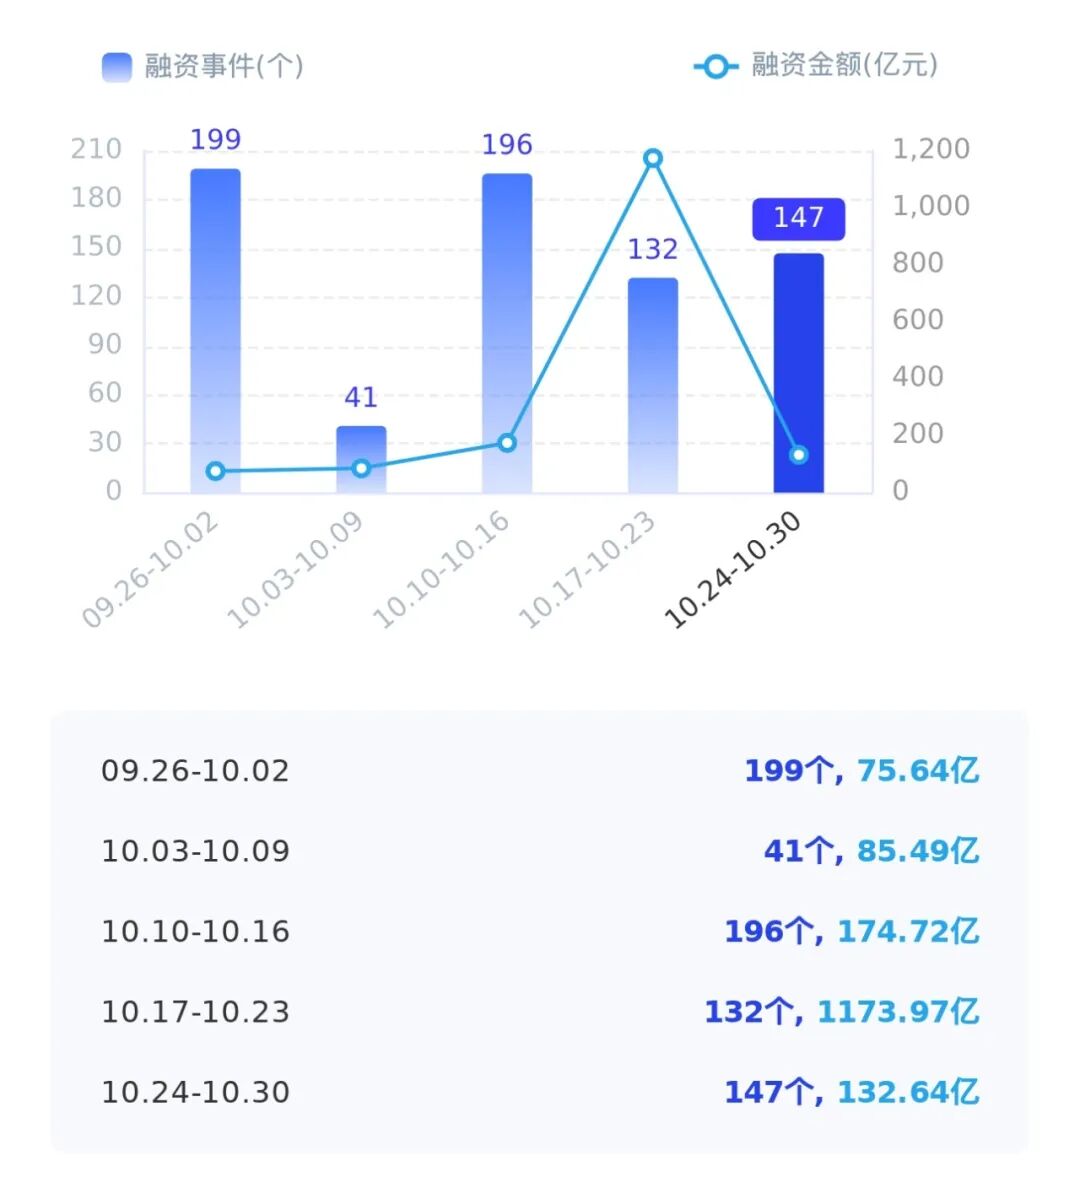
根据睿兽分析监测数据,本周国内一级市场披露的融资事件147个,与上周相比增加15个,其中已披露融资金额的事件57个,总融资规模为132.64亿元人民币,平均融资金额为2.33亿元人民币。
行业分布
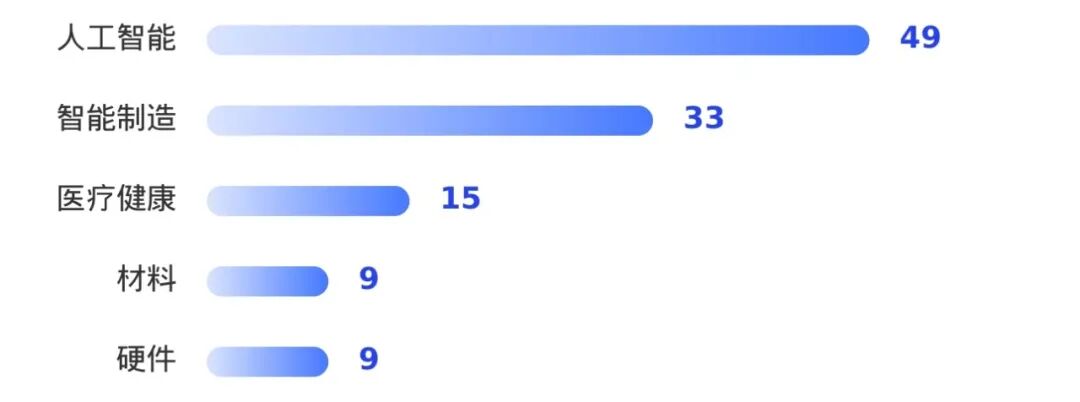
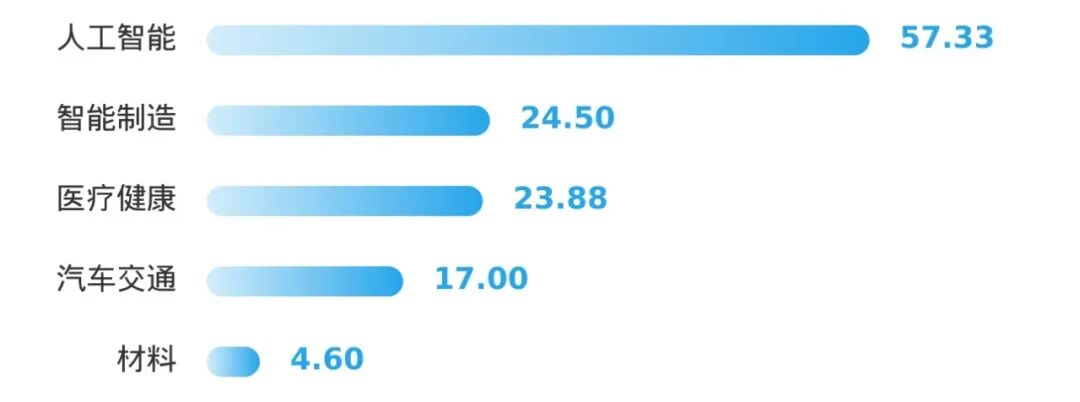
从融资事件数量来看,本周人工智能、智能制造、医疗健康领域融资最活跃。 分别为人工智能49个、智能制造33个、医疗健康15个。
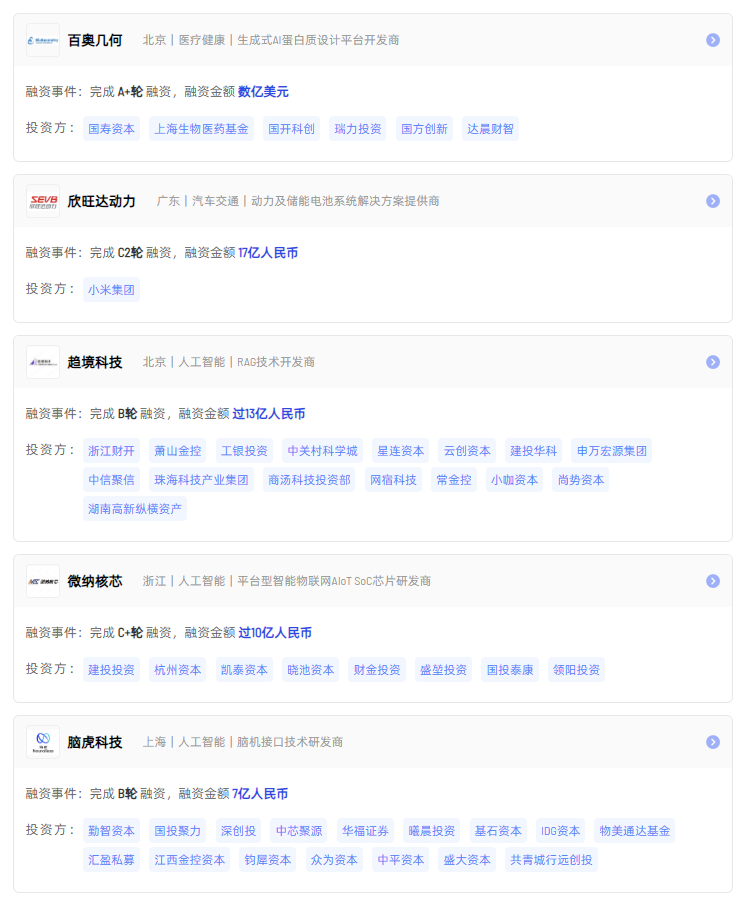
从已披露金额事件的融资规模来看,人工智能最高,融资总规模约为57.33亿元人民币。 其中RAG技术开发商 “趋境科技” 获过13亿人民币B轮融资。
“趋境科技”趋境科技成立于2023年,专注于大模型推理优化方向,致力于降低大模型的使用成本,为创新团队提供顶尖的AI生产力。公司创始团队来自清华大学,在AI、体系结构、系统软件等领域拥有深厚的学术与产业实践经验。
其次是智能制造行业,已披露融资总额为24.50亿元人民币。 其中芯片及先进封装领域载板研发商 “芯材电路” 完成5.7亿人民币B轮融资。
“芯材电路”淄博芯材专注于研发、生产高端集成电路封装载板,致力于通过技术创新引领全球精密电子电路行业发展。公司产品包括FC-CSP和FC-BGA载板,广泛应用于CPU、GPU、AI处理器、移动消费电子等领域,为芯片实现信号互联提供关键载体材料。
本周国内一级市场投融资事件行业分布图
融资数量TOP5(个)
融资金额TOP5(亿元/人民币)
地区分布
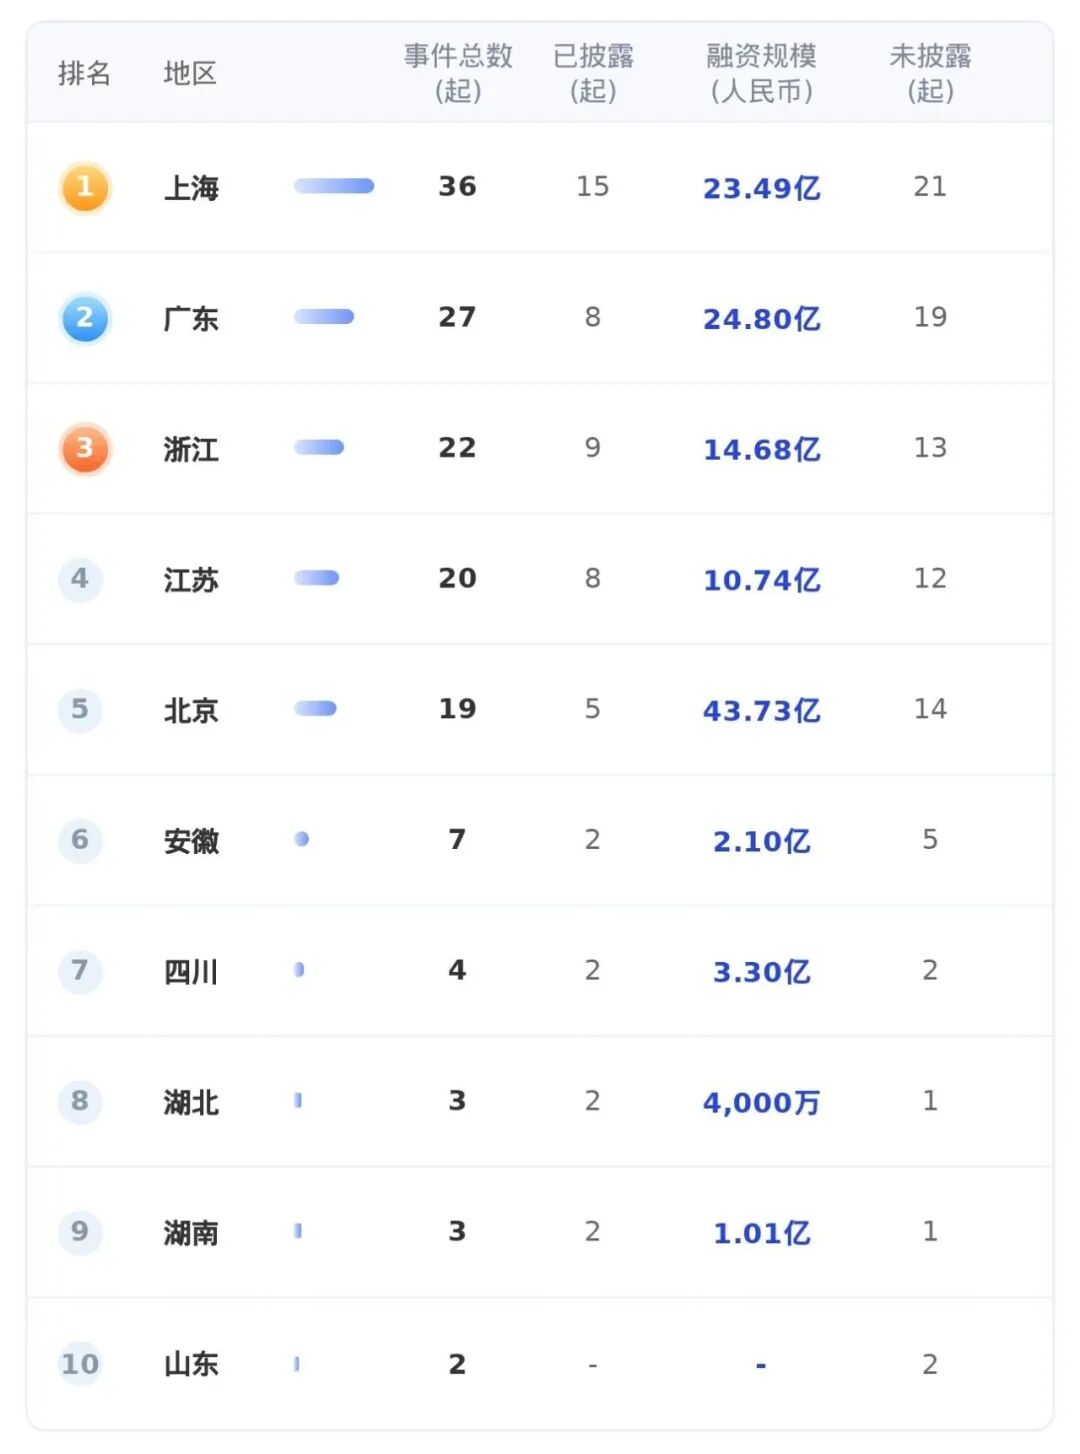
从本周披露获投企业的地区分布来看,主要集中在上海、广东、浙江。 其中上海披露36个,广东披露27个,浙江披露22个。
本周国内投融资事件地区分布图
阶段分布
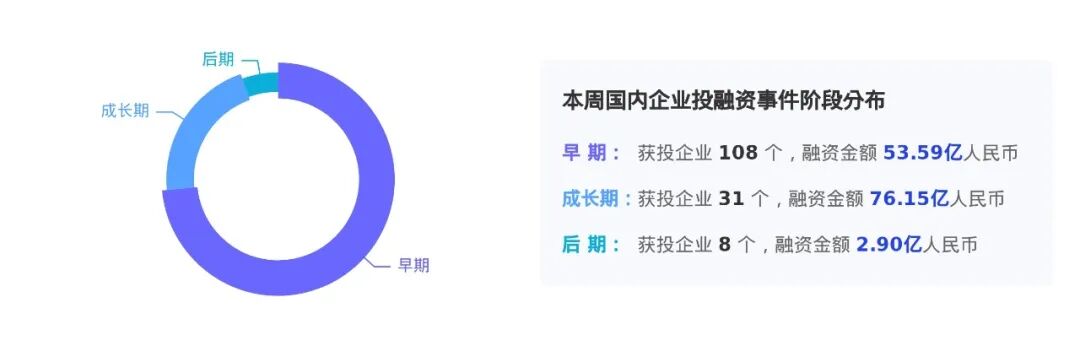
从本周披露获投企业的阶段分布来看, 早期108个、成长期31个、后期8个。

本周国内一级市场大额融资事件
本周国内新晋独角兽
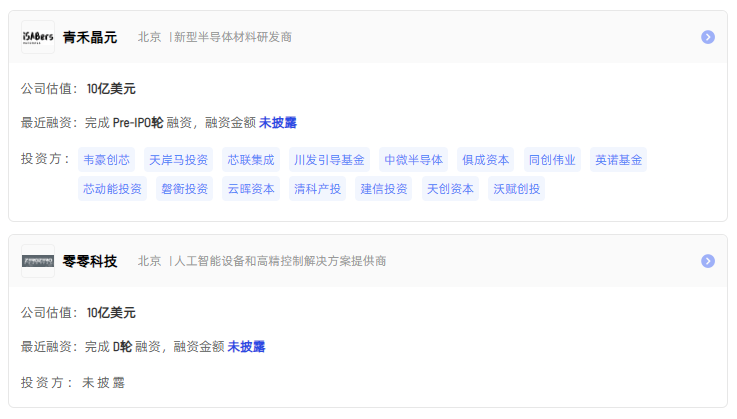

及新增独角兽
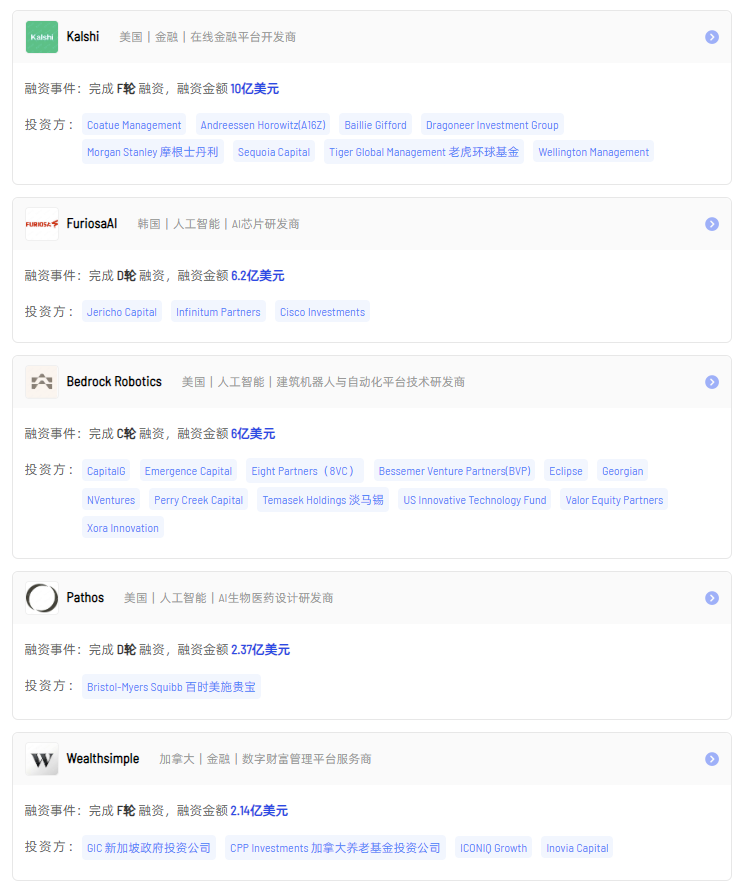
本周海外一级市场大额融资事件
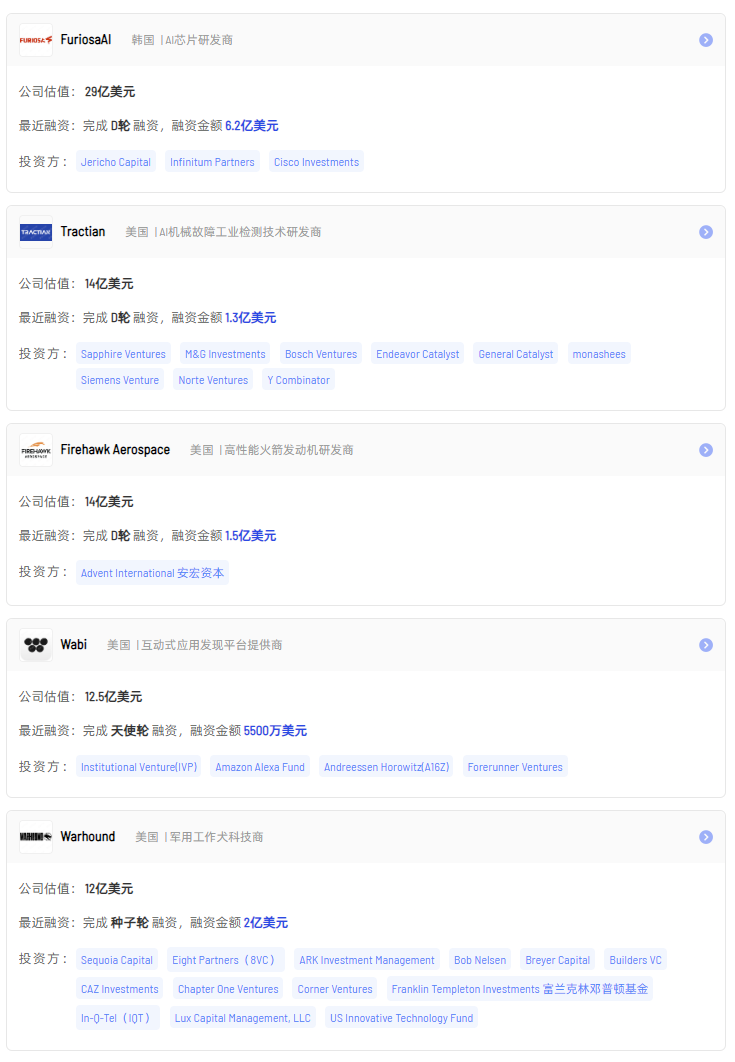
本周海外新晋独角兽

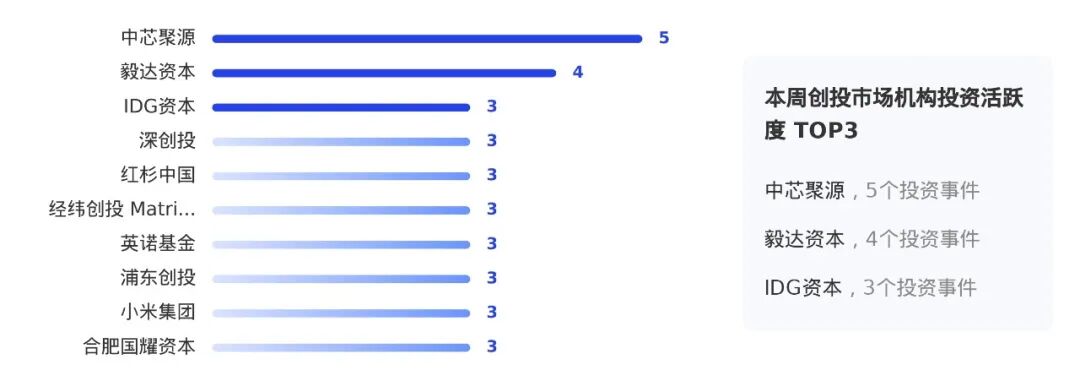
本周国内一级市场活跃机构
从机构投资活跃度来看,中芯聚源(5个投资事件)、毅达资本(4个投资事件)、IDG资本(3个投资事件)在本周创投市场中较为活跃。

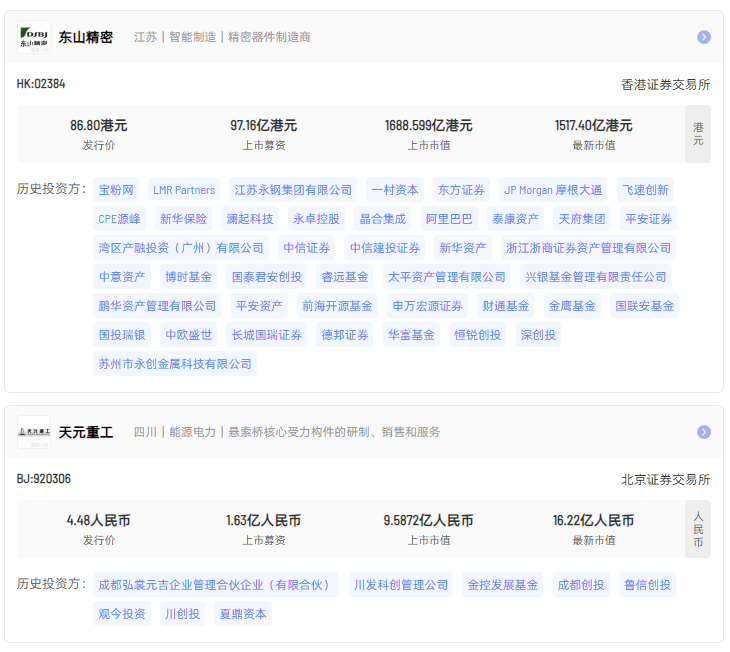
本周重点监测到国内IPO公司共2家。分别位于香港证券交易所、北京证券交易所。最新市值最高为“东山精密”1517.40亿港元。(拓展阅读:市值1600亿港元!苏州父子三人,又敲钟了)
2家上市公司均获VC/PE或CVC投资,其中“东山精密”曾获深创投、中信证券、阿里巴巴投资; “天元重工”曾获鲁信创投、川创投、成都创投投资。

本周国内并购事件
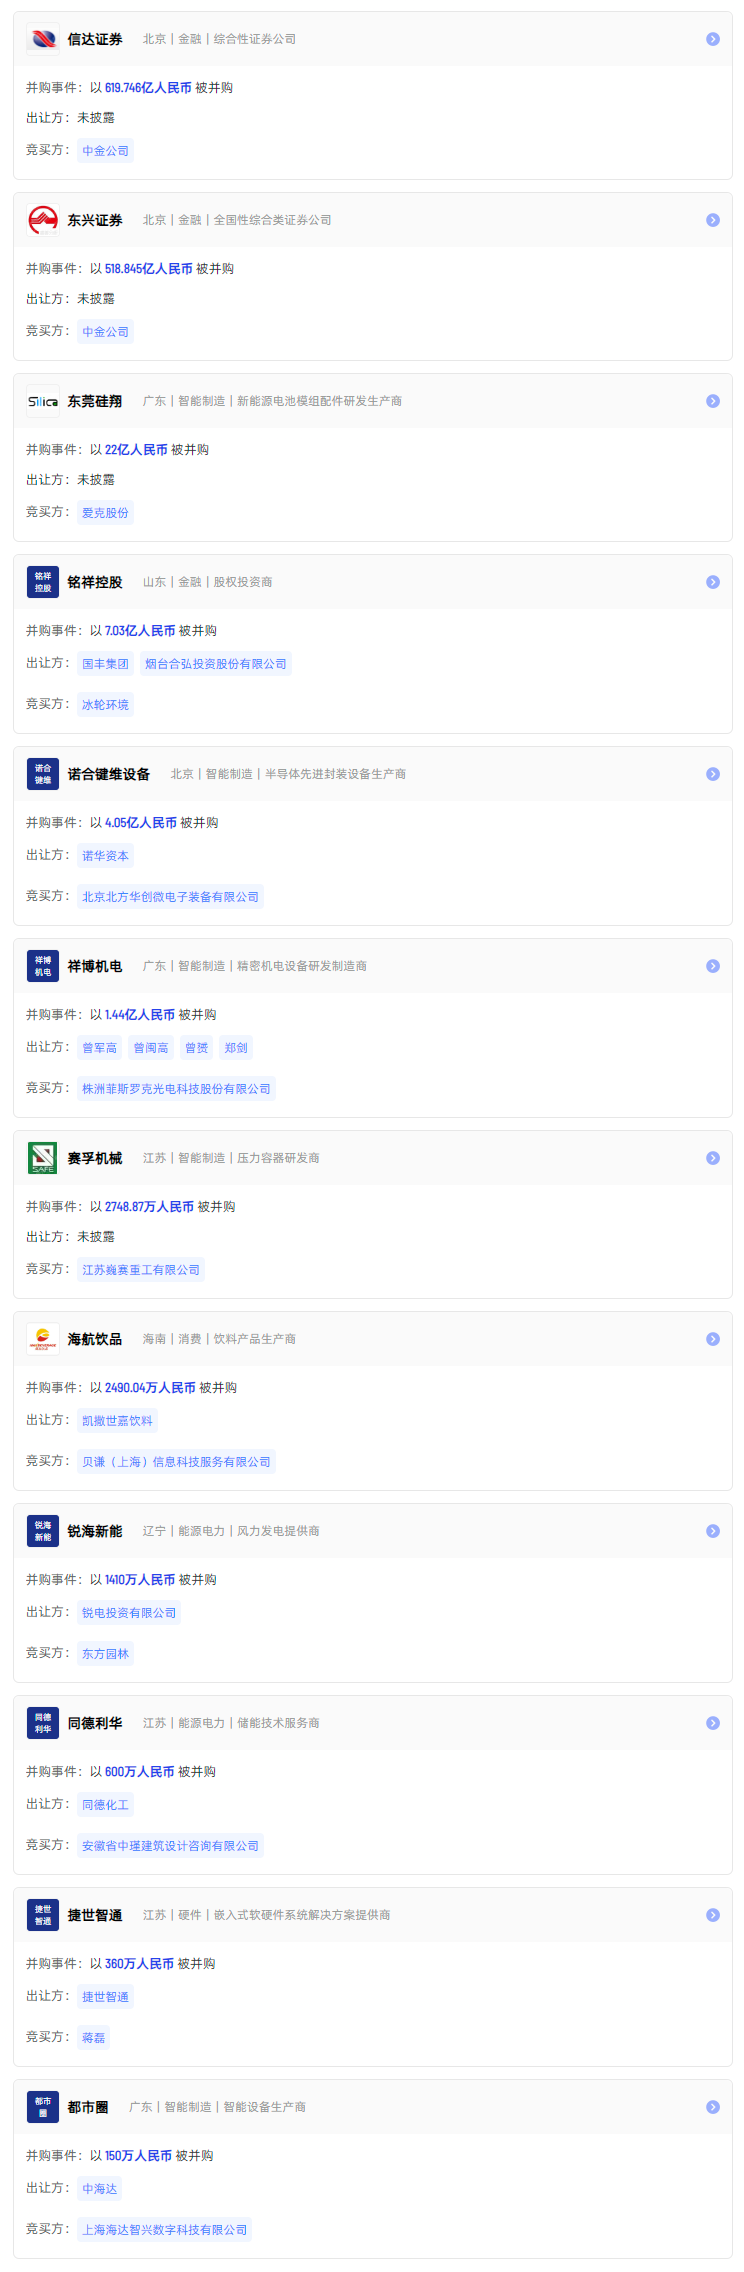
本周国内披露已完成的并购事件12个,与上周相比减少2个,分布在智能制造、金融、能源电力行业。
其中,中金公司以619.746亿人民币收购综合性证券公司信达证券100%股份。
“信达证券”
旗下拥有中国领先的综合性证券公司信达证券,信达证券股份有限公司是一家全国性综合类证券公司,依托中国信达资产管理公司的深厚金融背景和雄厚实力,专注于提供证券经纪、证券投资咨询、证券承销与保荐、证券自营、证券资产管理、融资融券等全方位资本市场服务。公司通过服务创新、产品创新和技术创新,致力于为客户提供专业、优质高效的服务,在行业内积累了良好的口碑和市场影响力。
曾获得中金公司、信达证券、中天科投、中泰证券、永信国际、中海信托、中国信达、中材集团等机构投资。
注释说明:
[1] 本文中融资阶段提到的“早期”指种子轮、天使轮、A轮;“成长期”指B轮、C轮;“后期”指D轮、E轮及之后、Pre-IPO。
[2] 并购事件:境内并购指国内并购方并购国内企业;跨境并购包含国内企业对境外企业并购及外资企业对国内企业并购。
[3] 受限于技术与公开数据的水平,睿兽分析展示的研究报告仅作为知识分享,不构成任何投资建议。过往成绩表现不代表未来业绩,投资可能带来本金损失。任何人依据本文做出投资决策,风险自担,信息发布方不承担任何法律、法规及相关责任。
解锁睿兽分析个人年度会员
捕捉最新行业动态
精彩评论