国元证券股份有限公司刘乐,陈烨尧近期对三花智控进行研究并发布了研究报告《2026年三季度报告点评:机器人交付稳步推进,液冷产品布局深化》,给予三花智控买入评级。
三花智控(002050) 事件: 10月29日,公司发布2026年三季度报告。2026年前三季度,公司实现营业收入252.74亿元,同比增长5.18%;实现归母净利润30.67亿元,同比下降5.40%;实现扣非归母净利润31.66亿元,同比增长2.68%。其中,2026Q3实现营业收入83.74亿元,同比增长7.82%,环比下降8.25%;实现归母净利润10.23亿元,同比下降9.64%,环比下降8.35%;实现扣非归母净利润10.18亿元,同比下降5.09%,环比下降12.32%。 投资要点: 机器人执行器推进批量交付,产线爬坡与研发同步推进 目前,公司仿生机器人机电执行器核心产品稳步推进批量交付与产线爬坡,同步开展新品研发与市场推广。公司依托在热管理、机电执行与系统集成等领域的技术积累,以及精密制造和规模化制造能力,持续推进产品研发、客户验证及产业化能力建设。随着核心产品交付与产线爬坡逐步推进,公司有望将既有制造与成本控制优势延伸至执行器业务,通过新品迭代与制造能力建设增强客户项目承接能力,培育两大主业之外的增长来源。 液冷产品覆盖冷源至服务器,产品矩阵持续拓展 9月29日至30日,公司在新加坡Data Center World Asia展示冷源至服务器的液冷产品组合,首次展出微通道水风墙换热器,冷却液分配单元(CDU)环节展示具备2MW能力的S341大型板换、压力变送器及电动二通阀等。10月13日至15日,公司在德国Chillventa继续展示冷源到芯片的液冷方案。公司已形成泵、阀、换热器、传感器及控制器产品矩阵,并为全球客户提供相关产品,多品类协同有望扩大数据中心热管理应用覆盖。 投资建议与盈利预测 我们预计公司2026-2028年营业收入分别为344.23\401.72\461.97亿元,归母净利润分别为46.89\53.00\61.25亿元,按最新股本测算,对应每股收益分别为1.11\1.26\1.46元。按10月30日收盘价33.24元测算,对应PE为29.83\26.39\22.83倍,维持“买入”评级。 风险提示 我国汽车产销不及预期风险,未能保持技术优势的相关风险,业绩季节性波动风险,下游创新型应用技术发展不及预期风险,国际贸易摩擦风险。
最新盈利预测明细如下:
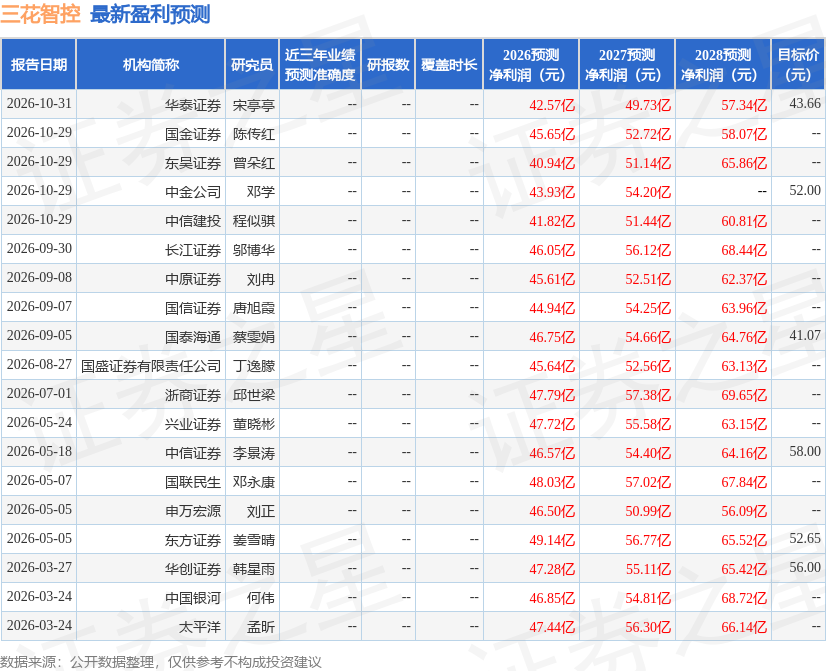
该股最近90天内共有15家机构给出评级,买入评级10家,增持评级5家;过去90天内机构目标均价为45.53。
本文数据来源于国元证券股份有限公司,仅供参考不构成投资建议。
精彩评论