核心要点
- AI 牛市很难由沃尔玛、礼来这类股票来领涨。
- 摩根大通技术策略师杰森・亨特建议客户保持防御姿态,直到市场出现明确的恐慌抛售见底信号。
- 相比其他大手笔投入 AI 建设的科技巨头,苹果曾经拥有的关键估值优势已经不复存在。
牛市想要高歌猛进,领涨主力不会是沃尔玛、伯克希尔・哈撒韦以及礼来。
过去几周,资金疯狂涌入传统防御型优质标的;这与半导体、AI 基建投入类股票遭遇抛售形成近乎完全反向的对冲格局。上述三家万亿市值企业,是万亿俱乐部里仅有的非大型科技股成员。过去一个月,三者合计市值增加 5500 亿美元,几乎抵消 Alphabet 蒸发的市值。
纳斯达克 100 指数与标普 500 低波动 ETF(SPLV)走势不断靠拢,画面看似对称,但背后反映出投资群体频繁的战术轮动,资金在不同因子之间来回博弈。
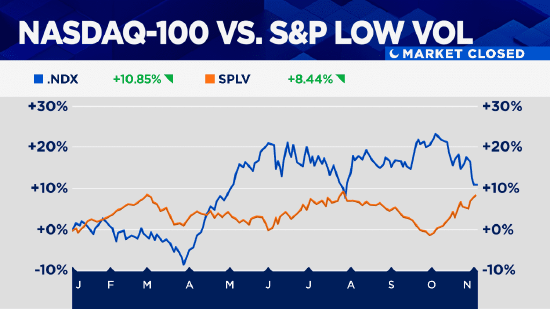
这种板块间此消彼长,数月以来让标普 500 整体没有出现显著回调,但指数始终在 5 月以来的区间徘徊 —— 而在 5 月之后,市场已经经历两轮财报季,企业年度利润增速达到 30%。
一周前我曾撰文提到,AI 主题走到成败攸关的时点:要么迎来修复,否则就会丧失领涨地位,进而拖累大盘。到目前为止,即便板块已经进入适度超卖区间,部分超大规模云厂商也交出表面亮眼的季度财报,AI 板块依旧没有起色,市场对它的包容度正在不断下降。
当市场承压、投资者开始重新审视长期看多逻辑时,股价往往需要进一步下探,才能吸引坚定的买方入场;同时市场需要让逢低买入的投资者受挫,以此消除市场的自满情绪。我们尚不能判断是否已经抵达这一阶段,但距离这个位置应当更近了。
纳斯达克 100 指数周一收盘恰好落在 200 日移动平均线,较高点回撤接近 11%。周一早盘反弹尝试宣告失败,费城半导体指数再度大跌 3.8%,收盘跌破 7 月末低点,当时某只宏观对冲基金刚刚完成全部清仓。
摩根大通技术策略师杰森・亨特指出:“市场并没有遵照季节性规律 —— 通常看空的季节性压力会在 10 月中旬消退,反而在夏末秋初的行情里,月末出现一波极为猛烈的抛压。” 他建议客户保持防御,“直到图表出现明确的筑底信号,或是看到恐慌性抛售的清晰迹象。”
这是一套久经市场检验的操作思路,但历史上不少深度回调,并没有出现彻底的恐慌抛售就宣告结束。
非科技股的韧性获得市场不少肯定。大量板块受益于 “优质资产” 轮动;油价回落、10 年期美债收益率跌回 5% 下方,也让被冷落的周期消费板块得到喘息。
对于主动型基金经理而言,面对高度集中、高度依赖科技股的标普 500 指数,可操作空间很大。但我依旧坚持一个观点:依托 AI 叙事构建起来的牛市,如果想要继续上行,几乎必须依靠 AI 主线重回正轨。一般而言,如果等权重标普 500 持续跑赢市值加权版本,往往就代表已经进入熊市环境。
摩根士丹利数据显示,AI 相关成分股在标普 500 中的权重虽从高点回落,但依旧接近 45%。

从历史图表可以看到,本轮上涨行情中 AI 板块也曾出现震荡,之后再度夺回领涨地位。但这一轮考验更加棘手:此前每一轮 AI 建设浪潮,都会出现明确的瓶颈,给投资者提供可以布局的资产。
2023‑2024 年,GPU 紧缺,市场就大举买入英伟达; 当云算力、电力与冷却设施成为稀缺资源,超大规模云厂商、AI 相关工业企业迎来价值重估; 随后内存芯片成为瓶颈,美光、闪迪股价一飞冲天。
而正如英伟达黄仁勋所言,当下的约束是资本本身。这意味着不再有明确资产可以博弈;大型科技企业自由现金流转负,还推高了全市场资本成本。
实体经济与金融市场之间多重反馈循环交织、相关性紊乱,进一步消磨投资者信心。美债收益率走势不再跟随油价,而主要受 AI 资本开支预期驱动,近期两者同步下行。AI 板块下跌,同时削弱通胀上行动力与股市财富效应;对比一个月前,市场对美联储加息的预期已经降温。
这一切看上去像一个精巧的陷阱,对于此前拥挤交易的参与者而言已然成为现实。这是否意味着 AI 狂热行情就此落幕?正如我反复提到,这一轮行情的顶点大致出现在 6 月 SpaceX IPO 前后。我们无法盖棺定论,但即便结局如此,走到当下,盘面本就会是这番模样。
不过,我也不排除一种可能性:市场价格已经充分消化大部分已知利空。
我此前就提出,本周期估值高点已经成为过去。标普 500 的远期市盈率已经从一年前的 23 倍回落至 18.5 倍;纳斯达克 100 指数 20 倍市盈率,相对标普 500 的估值溢价来到九年最低水平。市场似乎在定价企业 “盈利处于高位、未来会回落”,但至少当下估值风险相比近几个月已经有所释放。
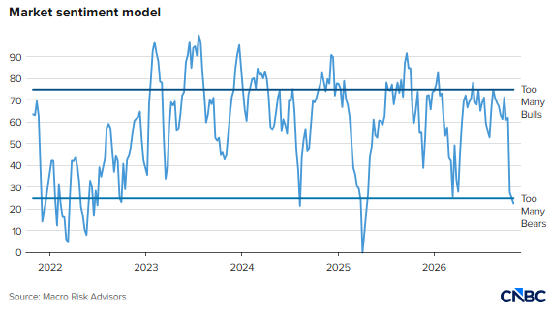
AI 板块市场情绪跌至低谷,基金对科技股的持仓已经降到中性水平以下。今年 3 月 30 日、7 月 29 日两次重要阶段低点都临近月末;而当前纳斯达克 100 相对强弱指标的超卖程度,与这两个时间点完全一致。
因此要警惕,市场有可能出现修复反弹,如果中期选举落地,交易者紧绷情绪得到释放,反弹也有可能演变成级别更大的行情,迎接年末收官阶段。
市场情绪指标 市场分析师最新观点:“和估值一样,情绪本身不是择时工具。但现在几乎很难找到看多声音;金融环境收紧,科技财报接二连三恶化,多重利空共振。”
华尔街观点摘要
- 投资人克利夫・索辛参与访谈,探讨 AI 普及新阶段的商业现实与投资启示。他把 AI 基础设施的经济学类比为互联网宽带运营商;他提出,AI 带来的生产力提升,大部分将转化为消费者剩余,而非企业利润,这一观点很有启发性。
- 周一是我的生日,同事萨拉・艾森想知道我会怎样给自己写生日寄语。我让她试试交给 ChatGPT,结果它模仿财经文风生成这样一段话:
“年岁又长一岁,但长期趋势依旧向好。底层内在指标或许小幅恶化,但尚未出现决定性破位信号。
蛋糕上蜡烛数量来到历史高位,估值担忧萦绕多年,却未曾打断上行趋势。现阶段,问题不在于我变老 —— 这点基本已经被市场定价,而在于智慧的增益,能否持续抵消精力倍数必然的收缩。
短期维持谨慎乐观,保留上行期权;家人朋友构成下行支撑,不需要美联储紧急救市。祝我生日快乐。长期牛市格局仍完好。”
收盘点评 数月前 AI 资本开支焦虑爆发以来,资金大举涌向防御板块,也成为苹果大幅跑赢纳斯达克 100 的核心推手。在周一财报公布之前的六个月,苹果相对纳斯达克 100 的超额收益接近 20 个百分点。
苹果没有跟风大举砸钱扩建 AI 算力,保住充沛自由现金流,成为对抗 “资本开支交易” 的完美对冲标的,自身估值也被推至 15 年新高。
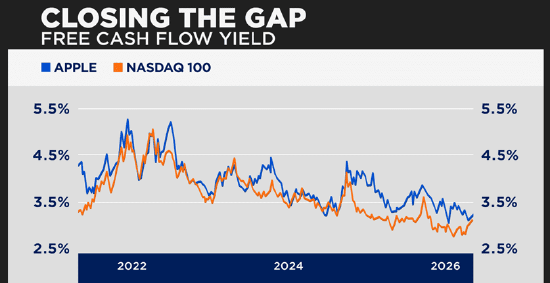
但如今,一方面苹果股价持续上涨,另一方面同行股价大幅下挫,苹果在自由现金流收益率上的相对优势已经收窄。
精彩评论