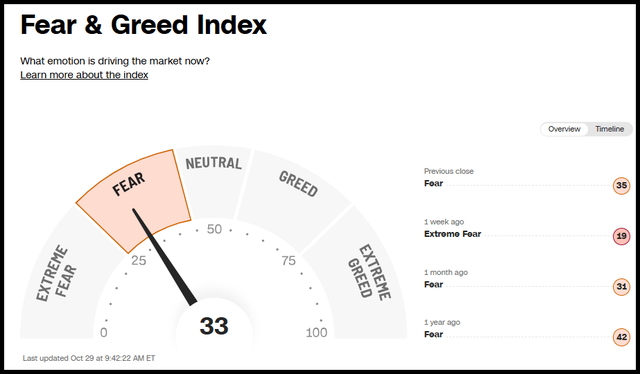
继近期的AI恐惧之后,错失恐惧(FOMO)或贪婪,是驱动股票交易最有力的情绪之一。投资者在互联网泡沫时期体验过它,新冠疫情期间科技宠儿暴涨,如今我们又在人工智能股票上看到一轮异乎寻常的飙升。随着2026年11月中期选举临近,投资者面临又一个关键问题:AI行情是动力耗尽,还是刚刚开始?
美国第三季度GDP增长3.4%,超出预期,加上强劲的消费支出,人工智能热潮远未结束。9月份就业市场疲软、通胀居高不下以及金融环境紧张,是当前中期选举临近之际的关键因素。根据摩根大通资产管理公司的数据,历史经验表明,中期选举后股市往往会出现上涨行情,平均涨幅接近 15%。
半导体仍然是人工智能革命的核心,因为对基础设施、数据和高带宽内存的需求是由美光科技和英伟达等主要厂商推动的。
人工智能带来的机遇不仅限于大型科技公司,还能拓展到创新和多元化投资领域。当恐慌性交易转变为错失恐惧症(FOMO)时,以下五只被量化评级为“强力买入”的股票或许能帮助投资者实现收益最大化。
2026年中期选举,历史暗示最好的还在后面
科技与半导体股票近期的回调,恰好说明投资者情绪的转向有多快。前一天市场还在为创纪录的资本开支和加速的AI应用欢呼,后一天投资者就开始质疑估值、盈利能力,以及这些公司能否维持这样的回报。
但更重要的是,坚信要跟随基本面,而不是追逐头条新闻、依赖情绪。市场对科技的热情创造了巨额财富,但也带来了波动。不过,历史讲述了一个有说服力的故事。
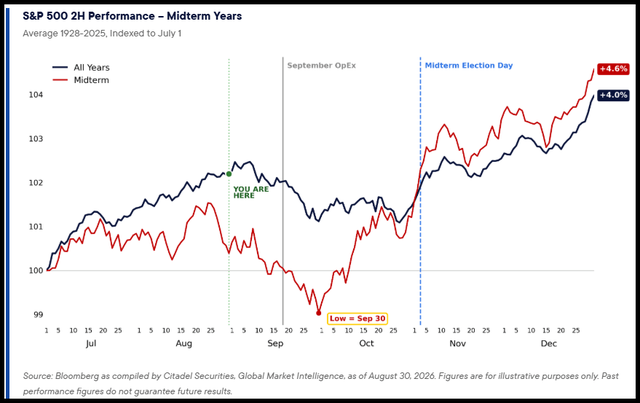
标普500历来在中期选举年的10月与11月转为获得支撑
选举不确定性往往会占据头条,让投资者质疑是该继续持有还是转向现金。据 Citadel Securities,中期选举前的这段时间通常呈现出一个走弱的窗口,随后转为看涨动能,并从10月中旬前后至11月形成更具建设性的格局。
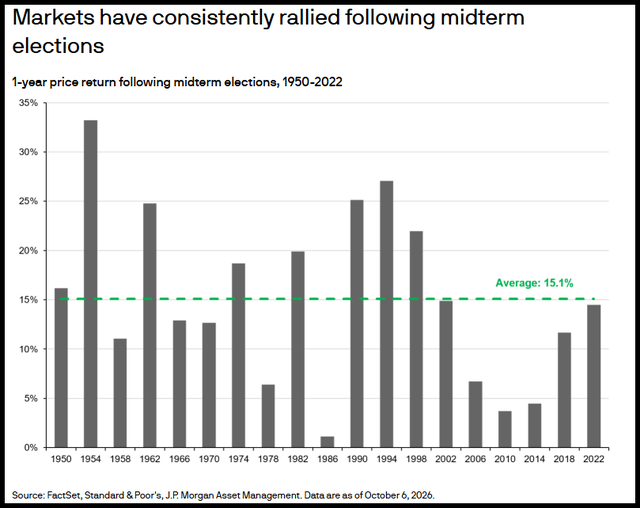
据摩根大通资产管理,自1950年以来,标普500在中期选举后的12个月里始终录得正回报,平均涨幅15.1%。选举结果让投资者得以重新评估税收、监管、货币政策与经济增长的预期。不过,2026年并未遵循这套典型的中期选举剧本。
贝莱德报告称:“美国股市的年度回报平均在中期选举年最弱,但2026年的回报恰恰相反:截至8月,美国股票上涨13%,为1926年以来中期选举年第六好的开局。”这一关键结论表明,市场要的可能不是某个特定的选举结果,而是更多的确定性、有支撑的盈利,以及保持乐观的理由。
别与美联储或AI投资周期为敌
美联储依然专注于控制通胀,并对估值——尤其是成长股估值——具有关键影响。利率上升会减少企业现金流、提高融资成本,并降低投资者为AI投资支付溢价的意愿。我们也已经看到,尽管基本面极佳,美债收益率上行仍会迅速压制半导体与软件股。
但当前环境提供了一个有意思的机会:对AI基础设施的需求,是由跨越单个季度或单次利率决议的战略性投资所驱动的。
Seeking Alpha 的量化评级与因子评分体系,在市场从非理性繁荣转向令人警觉的混乱时,能提供有力的线索。本文呈现的五个量化“强力买入”机会,范围远不止AI与半导体制造商,它们反映了跨市场的多元化机会——从AI到传统能源、发电,再到医疗服务。兼具价值、成长、盈利能力、盈利上修与动量等共同特征的股票,最能承受回调。鉴于它们风险特征差异很大,我认为它们在当前以及选举后的环境中都有表现的空间。
顶级半导体股票
得益于强劲的估值、盈利与巨大的动量,两家主要芯片公司——美光科技(MU.US)与英伟达(NVDA.US)——提供了有利的长期投资机会,并正在惠及无数行业。
1. 美光科技
- 市值:1.06万亿美元
- 量化评级:强力买入
- 量化板块排名(截至2026年10月30日):544家中第1
- 量化行业排名(截至2026年10月30日):72家中第1
作为科技领域最大的名字之一,美光凭借顺风转化为加速的营收、卓越的盈利能力与正向的盈利上修,是全球领先的存储与存储解决方案制造商。它是SA旗舰组合 Alpha Picks 的现役成员,自2025年10月15日纳入以来,已为组合带来接近400%的回报。
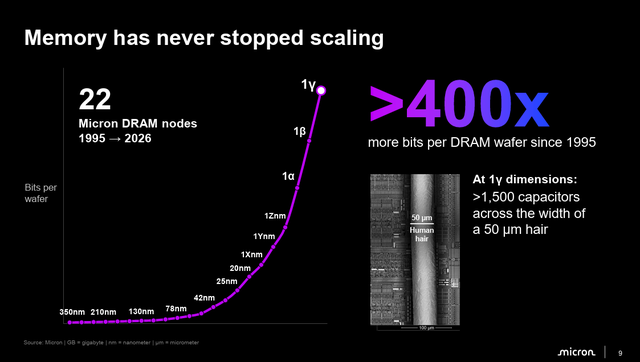
美光在先进存储上的定位,使其在AI基础设施周期延续的背景下成为值得评估的公司。随着存储需求放量,美光的DRAM与NAND产品覆盖从计算设备到工业应用的广泛领域。公司持续的技术领导力与存储创新节奏,使其得以塑造AI产能、交付差异化的存储产品,并在激烈的竞争中获益。
美光的盈利连续超越预期,最近一次每股收益33.42美元、超出预期1.60美元,营收542.3亿美元、同比增长近380%,总裁兼首席运营官 Manish Bhatia 对2026财年第四季度业绩表达了欣慰:
“我们信心的来源之一,是2027年的需求形势比我们此前预想的更强。当然,随着我们现在与客户展开更多SCA(战略客户协议)对话,包括已经谈定的延期条款,这也让我们对长期更有信心。这两者结合,使我们对直到2028年的需求都有非常强劲的展望。”
这一切发生在竞争加剧、维持技术领先所需资本开支巨大的背景之下。强劲的行业需求并不能消除未来供过于求的可能性。不过,美光的层级定位与不断演进的架构正在为未来布局。如果存储需求持续超预期、盈利预测持续上修,投资者可能会越来越多地把目光从AI处理器制造商,转向那些供应关键零部件的公司。尽管美光保持着巨大的季度动量,其相对板块同业仍有可观折价——前瞻非GAAP PEG为0.08倍,而板块为1.19倍。
2. 英伟达
- 市值:5.16万亿美元
- 量化评级:强力买入
- 量化板块排名(截至2026年10月30日):544家中第5
- 量化行业排名(截至2026年10月30日):72家中第2
目前位列美光之后的第二名,英伟达在所属行业中量化排名第2,几乎没有哪家公司像英伟达这样与AI革命紧密绑定。该股在估值重置之后,量化评级近期由“持有”上调至“强力买入”,其未来12个月的前瞻市盈率已降至20倍以下。
公司的GPU、加速计算平台与配套软件生态,是现代AI基础设施运动的基石。随着超大规模云厂商与企业竞相扩张能力,英伟达仍是训练与运行复杂AI模型所需技术的主要供应商。
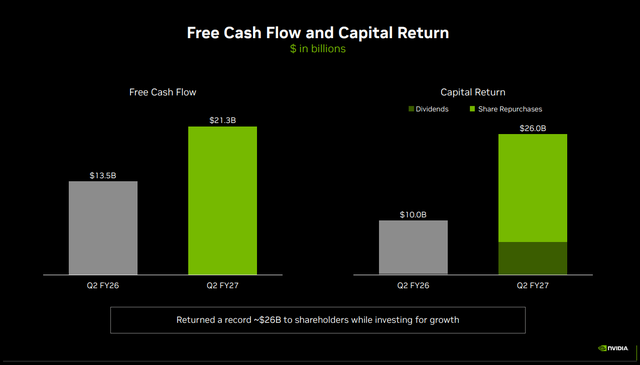
其竞争定位包括有助于优化应用的CUDA软件生态,并提供网络技术、集成计算系统,以及不断扩充的企业级AI解决方案。除了2026年第二季度每股收益2.22美元、超出预期0.13美元,营收962.2亿美元、同比增长近106%,公司还通过近260亿美元的股东回报——创纪录——交付了股东价值。
虽然英伟达占据头条与主要指数的集中度,投资者仍应区分卓越的业务增长,与他们愿意为这种增长支付的估值。来自其他半导体公司的竞争、超大规模厂商自研的定制AI加速器、出口管制,以及AI资本开支的可持续性,都是实质性风险。半导体行业内还有一些规模较小的科技名字可以提供上行潜力,其中许多已被纳入PRO Quant Portfolio——一个每周再平衡、精选30只量化强力买入股票、覆盖多个地区与市值区间的组合。
分散化可以成为救命稻草,投资者已经看到:即便是最受瞩目的AI投资风向标,也可能在交出非凡盈利增长的同时经历剧烈波动。接下来是几只助力AI革命的、有吸引力的量化名字。
顶级能源与工业股:为AI革命与全球经济供电
电力可及性对开发商和科技公司至关重要,尤其因为AI数据中心需要大量可靠电力来运行先进处理器、存储系统、冷却基础设施与网络设备。这在传统与替代能源市场都创造了机会,这也是这两只股票被纳入量化强力买入标的的原因。
Bloom Energy(BE.US)与数据中心用电需求的关联更直接,而马拉松石油(MPC.US)则直接挂钩燃料需求与地缘局势演变。两者都值得考虑,但理由不同。
3. 马拉松石油(MPC)
- 市值:1214.6亿美元
- 量化评级:强力买入
- 量化板块排名(截至2026年10月30日):230家中第1
- 量化行业排名(截至2026年10月30日):17家中第1
马拉松石油是美国最大的炼油企业之一,拥有可观的炼化与中游资产,并提供了一个科技之外的有吸引力机会。它同时也是PRO Quant Portfolio成员,其通过盈利能力、运营效率以及在不同能源市场环境下创造现金的能力来交付股东价值,这一点体现在分红安全性与连续14年派发股息上。资本配置是重要考量——强劲的现金创造能够通过分红与回购支撑股东回报,不过回报的规模取决于经营环境与管理层决策。
MPC稳健的分红特征,也是该股于2026年6月3日被纳入新的“量化成长与收益组合(Quant Growth & Income Portfolio)”的原因——这是一个系统化模型,聚焦收益率、成长性与安全性,旨在跑赢分红ETF。马拉松已为QG&I组合带来63%的回报,而近期的地缘紧张也强化了全球能源安全的重要性。
对MPC这样的炼油商而言,原油投入成本与成品油价值之间的价差,是盈利能力的关键驱动。当成品油市场趋紧时,炼油价差可能扩大,进而支撑更强的盈利与现金流。马拉松还受益于其运营规模、基础设施网络,以及对更广泛运输与工业经济的敞口。强劲的资产负债表与业绩体现在连续超预期的盈利上,最近一次2026年第二季度每股收益17.73美元、超出预期3.78美元,营收523.4亿美元、同比增长逾53%。尽管公司保持着看涨动量与行业领先的资本回报,其交易价格仍相对折价——前瞻非GAAP PEG较板块低81.73%。
那么,为什么要把马拉松石油放进一篇聚焦AI错失恐惧的文章?
因为投资者不应把有吸引力的投资环境,误当成只能持有科技股的要求。AI基础设施的扩张,是与工业设施、物流网络、交通运输和全球能源系统的大量投资同时发生的。如果经济活动保持韧性、炼油价差维持有利、投资者轮动至现金创造强劲的公司,吸引资金离开拥挤的科技交易,MPC就可能受益于中期选举后的行情。对寻求更广泛经济周期敞口的投资者而言,MPC提供了一个与半导体股票截然不同的机会。
4. Bloom Energy(BE)
- 市值:657.2亿美元
- 量化评级:强力买入
- 量化板块排名(截至2026年10月30日):626家中第4
- 量化行业排名(截至2026年10月30日):17家中第1
AI革命面临的最重大瓶颈之一不是芯片可得性,而是电力可得性。Bloom Energy提供的敞口,指向的是AI建设所需的关键基础设施,而非计算硬件本身。
随着科技公司大举投资新建数据中心,公用事业公司与电网运营商面临越来越大的压力,需要以所需的规模和速度交付可靠电力,这正是Bloom Energy的切入点。建设新的输电基础设施与扩张电网容量可能耗时数年。对希望快速部署AI计算基础设施的公司来说,获得充足电力的延迟会造成重大运营挑战,而BE开发的固体氧化物燃料电池系统能够在靠近用电端的地方发电。
其分布式电力解决方案可以作为传统电网供电的替代或补充,对电力需求大且时间敏感的客户可能具有吸引力。
数据中心是一个尤其有意思的机会。与许多传统商业建筑不同,AI数据中心全天候运行,并要求极高水平的供电可靠性。中断代价高昂,能否获得充足电力会影响设施建在哪里。Bloom的技术有望帮助部分客户通过现场发电来应对这些挑战。对韧性电力基础设施日益增长的兴趣,也可能把Bloom的可及市场扩展到传统商业与工业客户之外。
最后,更大的项目与制造规模的提升,可能为营收增长与经营杠杆创造机会。公司已有连续超预期的记录,最近一次2026年第三季度每股收益0.94美元、超出预期0.27美元,营收12.4亿美元、同比增长近139%,动量看涨。
医疗:在AI交易之外找股票
融合健康科技与AI驱动的工作流以提升效率,最后一只股票代表这样一个领域:公司自身的盈利进展、运营改善与投资者情绪变化,为半导体表现之外的选项打开了大门。以往行情的一个重要教训是,领涨最终会扩散,只集中在最热门板块的投资者,会错过基本面正在改善的行业中的机会。
5. Nutex Health(NUTX.US)
- 市值:14.4亿美元
- 量化评级:强力买入
- 量化板块排名(截至2026年10月30日):928家中第14
- 量化行业排名(截至2026年10月30日):19家中第1
Nutex Health是一家聚焦微医院(micro-hospitals)及相关医疗业务的医疗服务公司。与上文讨论的芯片和能源公司不同,Nutex的投资逻辑主要由医疗 utilization、报销机制、运营执行,以及其医院网络的经济性驱动。
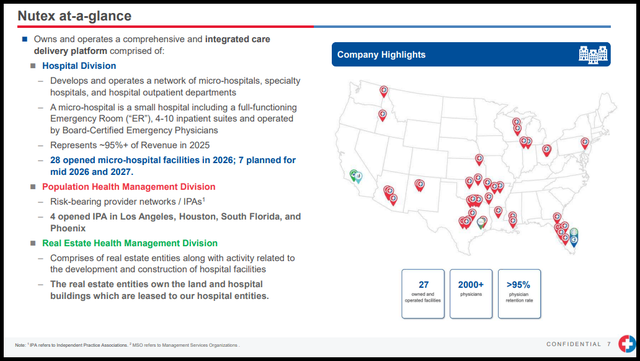
微医院代表一种差异化的医疗服务提供方式。这些设施通常比传统医院规模更小,可在目标市场提供急诊、住院及其他医疗服务。该模式提供了扩张机会,不过盈利能力取决于患者需求、报销费率、人员配置与院区层面的运营表现。
Nutex所处的报销环境高度复杂,因此收入回款、支付方关系、监管变化与运营效率是尤为重要的考量。
对投资者而言,患者量与运营利润率的改善,若能转化为可持续的现金流与盈利增长,就可能成为催化剂。NUTX在所有因子评分上均为A级,摊薄后每股收益同比增长172.78%,而板块中位数为16.78%;其净利率(TTM)较板块的差异超过2927%。
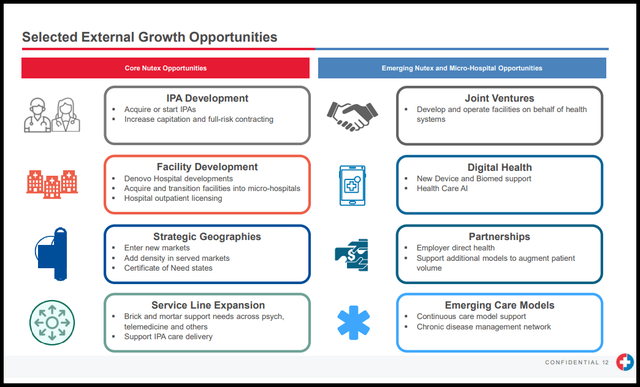
这不该是一只仅因大盘可能在中期选举后上涨就去评估的公司。规模较小的医疗公司在经营结果改善、建立合作与合资、投资者关注度上升时,可能出现大幅价格波动。更广泛的风险偏好环境可能提供有利背景,但公司基本面最终必须支撑这波走势。NUTX已展现出巨大的季度动量,但其GAAP市盈率仍有70%的折价。虽然Nutex代表一个AI直接投资之外、风险偏好更高的机会,但连同我另外四只强力买入选股,我希望投资者看到:量化评级工具有助于剔除情绪、聚焦基本面。
别让FOMO取代基本面
不确定性会驱动市场,但货币政策与全球地缘问题同样有影响。随着中期选举临近,市场可能经历又一波AI热情,但可持续的投资表现最终取决于基本面,而非头条新闻。
那些坚持关注分散化、质量、盈利上修与风险收益比机会的投资者,可能更有能力应对前方的波动。行情的下一程,可能由那些证明自己能把强大的行业顺风转化为更强盈利与现金流的公司所驱动。而如果历史重演,中期选举后的这段时间,可能为本轮牛市再提供一个有说服力的章节。
这些五只推荐的标的,基本面强于一些拖累纳斯达克与标普500的被打压股票,体现出更好的增速与稳健的估值框架。
精彩评论