
作者 | 掘金酱
日本,正在变得越来越不像日本了?
日本央行10月23日公布了最新一期《金融系统报告》,这份报告主要评估银行放贷、房地产价格、金融机构盈利和潜在风险。
但通读下来,有个变化很值得注意:过去人们熟悉的那个日本,正在发生一些不太一样的变化。
低利率、低通胀、企业不愿投资、家庭偏爱存款,曾经几乎是理解日本经济的固定标签。如今,银行贷款需求增长,金融机构盈利改善,房地产价格持续上涨,家庭资产配置也在发生变化。
这些变化还不能证明日本已经彻底走出长期停滞,但至少说明,过去那套理解日本经济的经验,正在变得不再那么好用。
银行开始重新做生意了
过去日本银行最头疼的问题之一,是钱不难找,难的是找到愿意借钱、值得借钱的人。利率长期处于低位,企业投资意愿不足,银行即使手握大量资金,也很难靠传统存贷业务获得理想回报。
这次报告中提到,企业贷款需求持续上升,银行放贷态度保持积极,拨备前净营业利润(PPNR)也在改善。
这背后至少有两层变化:企业开始需要更多资金,银行也终于能从利率回升中获得更多收益。
当然,贷款增长不等于企业已经进入大规模扩张周期。但对一个长期被低利率和低增长困扰的经济体来说,信贷需求回暖,本身就是一个值得关注的信号。
想持续了解日本经济、企业动向,以及这些变化对东京房产市场的影响,可以下方扫码【添加好友】进群,不定时分享最新数据和内部研判,还有每周实地看房直播等资讯
日本的利率,终于不再只是一个摆设
过去日本利率低了很多年,企业和家庭却未必因此愿意借钱。降息
可以降低融资成本,却无法凭空创造投资机会。
如今,利率变化开始真正影响银行的经营决策。利率上升有助于改善银行利息收入,但也会带来日元债券估值损失。部分区域性银行和信用金库正在调整债券持仓,以控制风险。
这意味着,日本金融系统正在适应一个过去不太熟悉的环境:借钱不再那么便宜,存款也需要重新定价,银行必须重新计算资产收益和负债成本。
这不是简单的利好或利空,而是整个经济运行方式正在发生变化。
房地产上涨,已经不只是东京自己的故事
日本央行报告指出,日本房地产价格整体呈上涨趋势,三大都市圈的涨势尤其值得关注。
建筑成本上涨、劳动力短缺造成的供给约束,以及经济复苏带来的需求,都在推高房地产价格。公寓交易和海外投资者购买商业地产,也为市场提供了支撑。
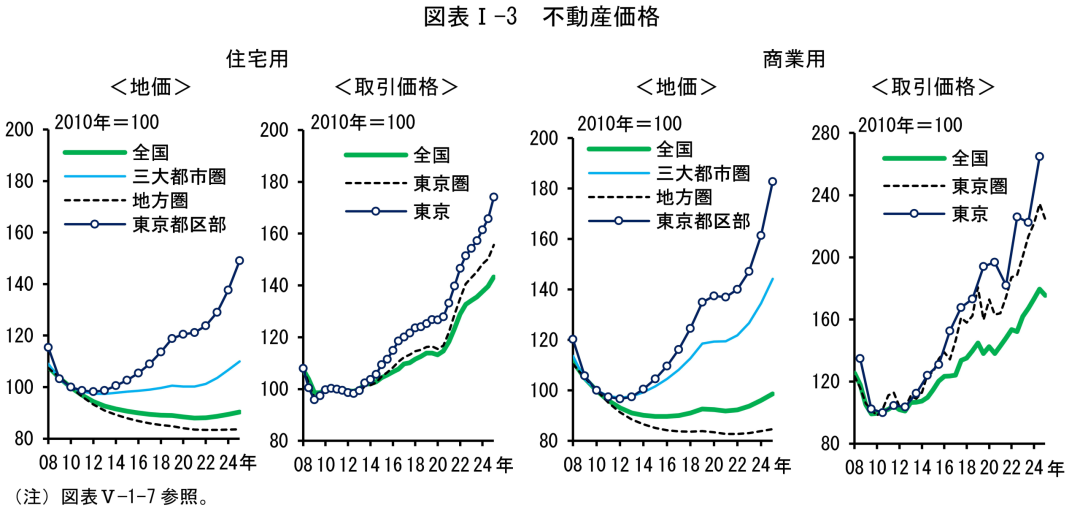
这意味着,东京房价上涨不能简单归结为海外资金涌入。建设成本、住房供给、居住需求和投资需求,都在共同影响市场。
但日本央行并没有把价格上涨直接认定为泡沫。
相反,日本央行认为,房地产价格与租金的关系整体仍大致符合历史趋势,同时提醒市场关注东京商业地产风险溢价的变化。
这里有个关键区别:房价上涨本身不等于市场失衡,真正需要观察的是,租金能否跟上,融资成本上升后投资回报是否仍然合理,以及当前价格能否得到实际需求的支撑。
东京房产将成为全球资本长期配置的重要目的地。想了解更多内部研判和实际房源情况,可下方扫码加入我们的【房产交流群】,不定期分享资讯:
企业终于开始面对一个现实:不投资,可能比投资更危险
这次报告没有把日本企业描述成一群突然变得激进的投资者,但贷款需求的持续增长,至少说明企业融资活动正在变得活跃。
这里有个很现实的背景——日本人口减少、劳动力短缺,企业想维持原有的经营规模,就需要考虑自动化、省人化和设备更新。劳动力越来越难找,反而可能成为企业投资的推动力。
不过,不能把贷款增加直接等同于生产率提高。企业借钱可能是为了扩张,也可能是为了维持经营。投资最终能不能转化为利润,仍然需要时间验证。
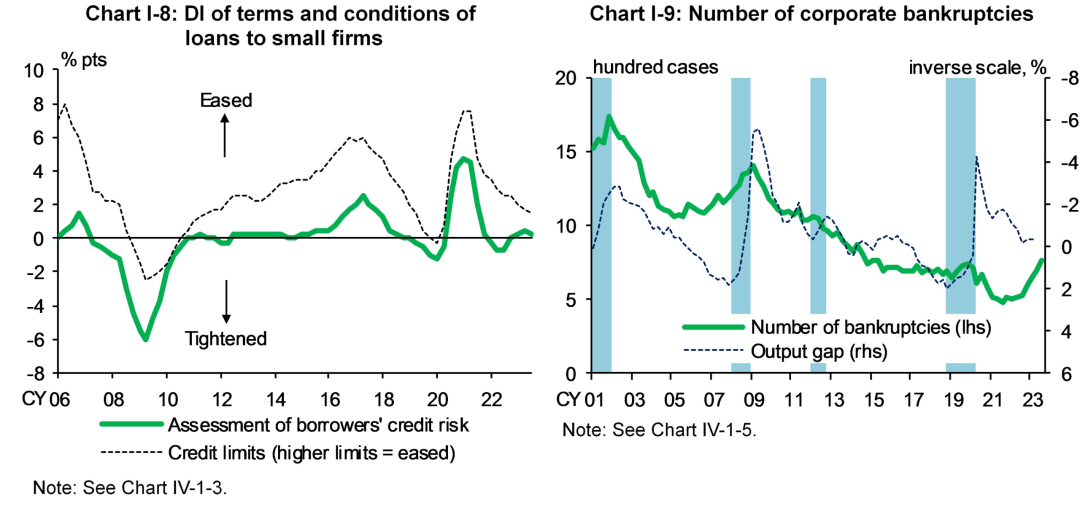
值得注意的是,日本企业整体应对加息的能力有所改善,企业破产和违约情况总体保持相对稳定。但这不意味着所有企业都没有压力,利润率偏低的中小企业,仍然容易受到能源、原材料和人工成本上涨的冲击。
日本企业正在面对的新问题是:过去要解决的是不愿意花钱,现在还要解决花出去的钱能不能带来足够的回报。
日本银行的日子好过了一些,但风险并没有消失
日本央行认为,目前日本金融体系整体保持稳定,整体盈利能力持续改善,银行资本和资金基础能够应对报告设定的多种压力情景。
但人口减少可能长期压低企业贷款需求,银行为了争夺有限的客户,也可能过度追逐收益。与此同时,海外非银行金融机构的风险,以及全球人工智能投资预期变化,都可能通过金融市场传导到日本。
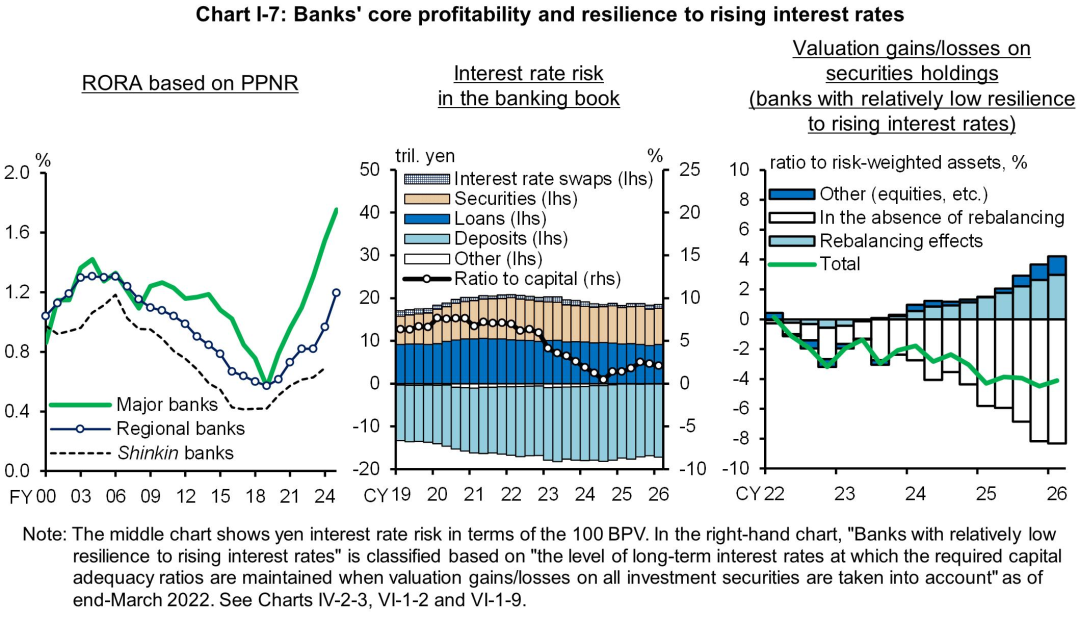
利率回升带来了新的盈利机会,也带来了债券估值、融资成本和资产价格方面的新风险。
日本正在从过去的低利率、低收益环境中走出来,但这不意味着金融风险会随之消失。经济环境变了,风险的来源也在变化。
所谓“日本化”,也许正在失去原来的含义
过去提到“日本化”,人们想到的是经济增长乏力、物价长期低迷、利率贴近零、企业不愿投资,以及家庭偏爱储蓄。
但家庭资产配置的变化,也提供了另一个观察角度。
日本央行资金循环统计显示,截至2026年3月底,日本家庭金融资产约2386万亿日元,其中现金和存款占47.2%,股票等资产占16.7%,投资信托占6.9%。
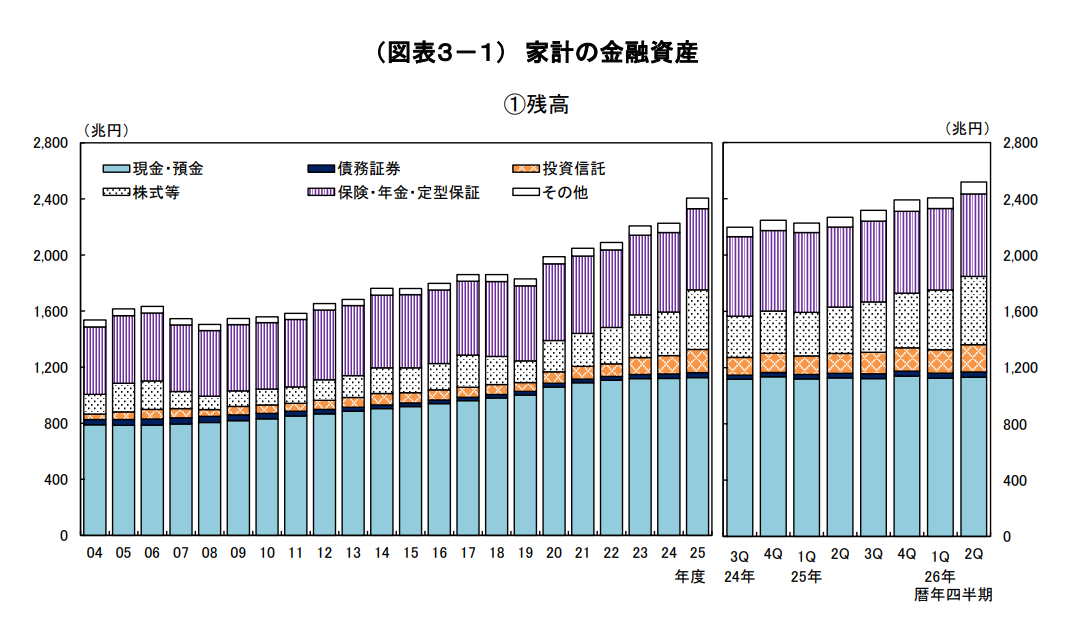
现金和存款仍占近一半,但股票和投资信托也已成为家庭资产中不可忽视的部分。这说明资产配置正在变化,不过,股价上涨本身也会抬高股票资产占比,不能简单理解为日本家庭正在大规模抛弃存款。
更值得注意的是,资产市场的变化并没有同步转化为家庭消费的全面复苏。日本总务省数据显示,2026年8月,两人及以上家庭实际消费支出同比下降3.1%。
也就是说,金融市场在变化,投资渠道在变化,但普通家庭的实际消费仍然承受压力。日本经济正在发生转变,却还不能说所有人都已经感受到复苏。
人口老龄化、劳动力减少和潜在增长率偏低等问题依然存在。因此,与其说日本已经彻底摆脱了“日本化”,不如说,过去那套解释日本的经验,正在失去一部分解释力。
更准确地说,日本正在经历的,是经济运行方式的变化,而不是所有问题都迎刃而解。
对东京房地产而言,这个变化尤其值得关注。
当利率、企业投资、人口流动和房地产供需同时发生变化时,判断一座城市的房产价值,不能只看过去几十年的房价表现,也不能只看最近几年的涨幅。
房价上涨是否有租金支撑,人口和就业是否持续流入,新增供给能否跟上需求,以及利率上升后买家的承受能力如何,这些问题比简单地给日本贴上“复苏”或“停滞”的标签更有意义。
日本没有突然变成一个毫无风险的市场。
但那个只能靠低利率维持运转、企业不愿借钱、房地产长期缺乏上涨动力的日本,至少已经不再是全部的日本了。
日元低位叠加资本抢购,东京的财富格局每天都在变,成了许多人避险和坐上“资产电梯”的首选。
精彩评论