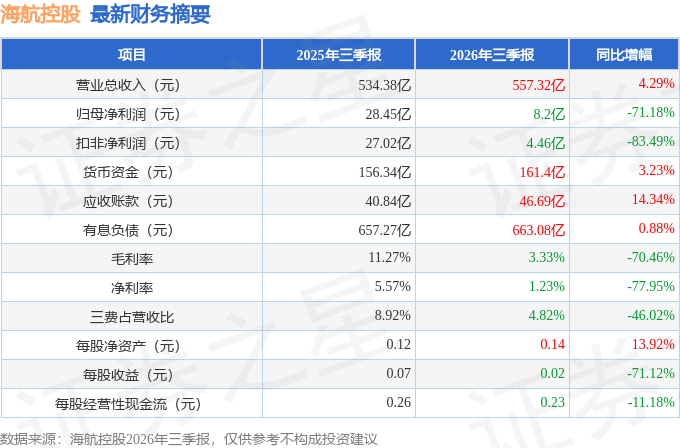
据证券之星公开数据整理,近期海航控股(600221)发布2026年三季报。截至本报告期末,公司营业总收入557.32亿元,同比上升4.29%,归母净利润8.2亿元,同比下降71.18%。按单季度数据看,第三季度营业总收入202.15亿元,同比下降0.69%,第三季度归母净利润5.5亿元,同比下降80.28%。本报告期海航控股公司应收账款体量较大,当期应收账款占最新年报归母净利润比达235.86%。
本次财报公布的各项数据指标表现一般。其中,毛利率3.33%,同比减70.46%,净利率1.23%,同比减77.95%,销售费用、管理费用、财务费用总计26.85亿元,三费占营收比4.82%,同比减46.02%,每股净资产0.14元,同比增13.92%,每股经营性现金流0.23元,同比减11.18%,每股收益0.02元,同比减71.12%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为5.26%,近年资本回报率一般。公司业绩具有周期性。去年的净利率为2.87%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为3.45%,中位投资回报较弱,其中最惨年份2020年的ROIC为-42.03%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报27份,亏损年份7次,如无借壳上市等因素,价投一般不看这类公司。
- 融资分红:公司上市27年以来,累计融资总额449.67亿元,累计分红总额34.24亿元,分红融资比为0.08。
- 商业模式:公司业绩主要依靠营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为0.3%/--/2.2%,净经营利润分别为2.28亿/-12.64亿/19.68亿元,净经营资产分别为824.23亿/814.28亿/878.87亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.14/-0.18/-0.21,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-83.24亿/-116.32亿/-145.18亿元,营收分别为586.41亿/652.36亿/684.71亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为41.82%)
- 建议关注公司债务状况(有息资产负债率已达39.74%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达235.86%)
分析师工具显示:证券研究员普遍预期2026年业绩在9.24亿元,每股收益均值在0.02元。
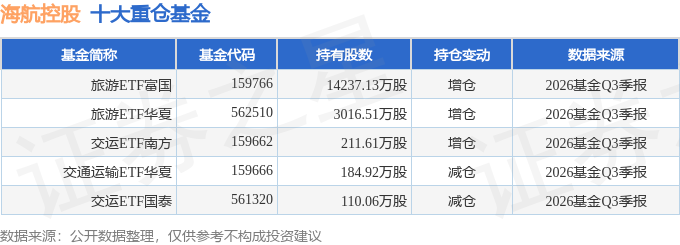
持有海航控股最多的基金为旅游ETF富国,目前规模为29.64亿元,最新净值0.5231(10月30日),较上一交易日上涨1.0%,近一年下跌28.12%。该基金现任基金经理为曹璐迪。
最近有知名机构关注了公司以下问题:问:考虑二季度利用率下降、发动机维修增加以及机队规模扩大,公司对2026年单位扣油成本有何指引?2026年下半年及2027年单位扣油成本还有多少下降空间,主要依靠利用率恢复、维修费用回落、采购降本还是新机型节油?答:针对2026年单位扣油成本,公司结合上半年利用率阶段性落、发动机维修增量、机队规模扩张等阶段性压力因素,制定了精细化、结构性的全年管控指引。公司坚持“对冲短期压力、锚定长期降本”的核心思路,不单纯依赖油价波动红利,而是通过全流程、全链条成本管控对冲不利影响。短期来看,上半年运行效率波动、维修成本阶段性抬升对单位扣油成本形成小幅压力,下半年我们将通过运力效能修复、燃油精细化管控、运行结构优化、维修及采购降本多维发力,全力压降单位扣油成本,对冲机队扩张、维修增量带来的成本增量,确保全年单位扣油成本稳步向好。同时将单位油耗、修正吨公里油耗等核心指标纳入日常成本监控体系,通过日成本动态监测、同业对标分析、问题举一反三整改,实现单位扣油成本的常态化、精准化管控。2026年下半年公司单位扣油成本具备明确、可落地的下降空间,核心驱动以运行利用率恢复+燃油精细化管控为主,维修与采购降本为辅。一是利用率修复,下半年随着暑运、国庆黄金周等传统出行旺季到来,市场客流稳步升,公司将动态优化运力投放、灵活切换宽窄体机型、调整航班时刻与过站时长,提升飞机日利用率与客座率,摊薄单位固定油耗成本,改善高客座低收益、单向航线亏损等低效运行问题,从产能端降低单位扣油消耗。二是燃油精准管控,公司已建立航油成本按日监控体系,分航线、机型、国内外维度跟踪油价与成本变动,紧盯高油价市场行情,动态优化航班带油策略、充分挖掘业载潜力;同时全面落地航路优化、飞行燃效提升、减少PU使用等节油举措,通过数字化系统赋能严控燃油无效损耗。三是通过梳理无故障航材维修、对标优化非例行维修收费标准、严控航材采购租赁成本,减少维修端衍生油耗及附加成本;叠加各类采购、协议合同精细化审核降本,多维度夯实单位扣油下降成果。展望2027年,公司单位扣油成本将打开长效、可持续的下降空间,核心驱动由短期效率修复转向新机型节油+常态化运营优化+长期成本管控三重共振。首先,新机型规模化投用是长期降油核心抓手,公司持续优化机队结构,引进高能效、低油耗新机型,依托新一代机型燃油效率优势,从硬件端根本性降低单位油耗,持续替代老旧高油耗机型,实现机队整体节油升级。其次,运营管控体系持续迭代,2027年将全面固化燃油全流程管控机制,深化航线时刻、机型匹配、航路优化等结构性调整,常态化落实节能减排举措,持续缩小与行业优秀航司的油耗差距;同时随着机队运行稳定、维修体系持续优化,无故障维修、低效维修支出进一步压降,维修端对油耗的负面影响持续弱化。最后,采购与供应链降本持续释放红利,通过航材采购、租赁、价拨全流程管控,叠加各类成本精细化管控机制成熟落地,形成“机型节油+运营提效+成本压降”的长效降油模式,保障2027年单位扣油成本稳步、持续下行。
本文数据来源于海航控股2026年三季报,仅供参考不构成投资建议。
精彩评论