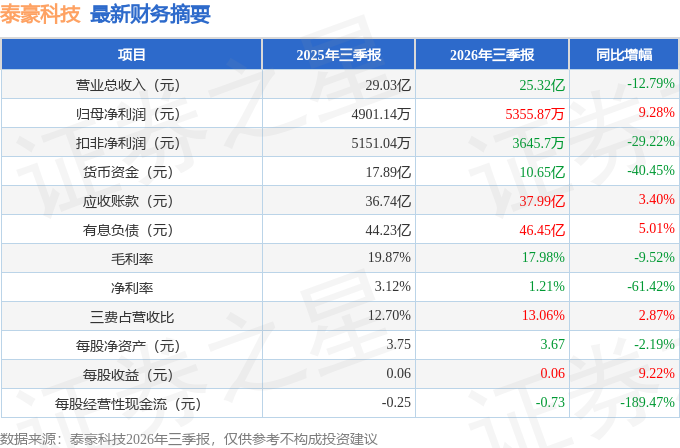
据证券之星公开数据整理,近期泰豪科技(600590)发布2026年三季报。截至本报告期末,公司营业总收入25.32亿元,同比下降12.79%,归母净利润5355.87万元,同比上升9.28%。按单季度数据看,第三季度营业总收入5.67亿元,同比下降45.68%,第三季度归母净利润-3449.66万元,同比上升38.65%。本报告期泰豪科技公司应收账款体量较大,当期应收账款占最新年报归母净利润比达6275.06%。
本次财报公布的各项数据指标表现一般。其中,毛利率17.98%,同比减9.52%,净利率1.21%,同比减61.42%,销售费用、管理费用、财务费用总计3.31亿元,三费占营收比13.06%,同比增2.87%,每股净资产3.67元,同比减2.19%,每股经营性现金流-0.73元,同比减189.47%,每股收益0.06元,同比增9.22%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为3.06%,近年资本回报率不强。公司业绩具有周期性。去年的净利率为2.24%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为3.72%,中位投资回报较弱,其中最惨年份2024年的ROIC为-8.1%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报24份,亏损年份2次,显示生意模式比较脆弱。
- 融资分红:公司上市24年以来,累计融资总额27.20亿元,累计分红总额5.45亿元,分红融资比为0.2。
- 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为6.1%/--/1.8%,净经营利润分别为3.63亿/-8.38亿/1.01亿元,净经营资产分别为59.08亿/55.71亿/57.11亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为1.07/1.04/1.08,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为45.72亿/45.26亿/48.6亿元,营收分别为42.83亿/43.56亿/45.21亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为17.29%、近3年经营性现金流均值/流动负债仅为1.75%)
- 建议关注公司债务状况(有息资产负债率已达39.14%、有息负债总额/近3年经营性现金流均值已达42.25%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达6275.06%)
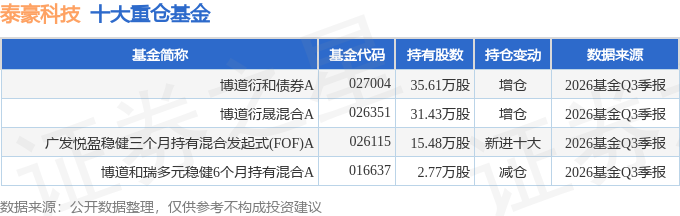
持有泰豪科技最多的基金为博道衍和债券A,目前规模为1.2亿元,最新净值0.9814(10月30日),较上一交易日下跌0.4%。该基金现任基金经理为杨梦 刘玮明。
最近有知名机构关注了公司以下问题:问:投资者出的主要及公司回复情况:答:尊敬的投资者您好!公司主要出口产品为军工配套产品及民用智能应急电源产品,后续公司将加大海外市场投入,积极促进海外业务增长。感谢您的关注!2、问公司 2026 年上半年整体经营表现如何?尊敬的投资者您好!2026 年上半年,公司实现营业收入196,433.08 万元,比上年同期增长 5.70%;实现归属于上市公司股东的净利润 8,805.53 万元;扣除非经常性损益后归属于上市公司股东的净利润 8,406.57 万元,同比增长 68.08%。公司主营业务聚焦于军工装备产业及应急装备产业,报告期内公司按照战略规划稳步推进各项业务落地。感谢您的关注。3、问公司 2026 年上半年扣非净利润同比大幅增长 68.08%,其核心驱动因素是什么?尊敬的投资者您好!报告期内,应急装备行业景气带动公司应急产品销售收入增加,同时公司强化内部管理,期间费用下降,从而实现整体营业收入、扣非后净利润较上年同期增长。感谢您的关注。4、问请问未来应急电源产品的销售重点会聚焦国内还是国外?尊敬的投资者您好!公司是国内应急电源行业主要参与者,报告期内智能应急电源业务紧抓国产化替代与海外订单需求机遇,深入向 IDC 领域延伸,并凭借长期积累的海外渠道及自身快速交付的能力,实现北美市场布局的突破。面向未来,公司将继续聚焦国内数据中心市场,加大优质供应链资源对接,深化分销体系建设及非标定制化等竞争优势,通过铁三角营销模式进一步扩大规模效应;同时,全力推进大功率产品,加快欧美、东南亚等海外市场的开拓,并积极探索燃气发电机组在数据中心主用电源领域的市场机遇。感谢您的关注。5、问公司在应急特种车辆方面还有哪些新的产品和市场布局?尊敬的投资者您好!公司持续丰富应急救援车辆产品矩阵,目前已积极拓展储能车、绝缘斗臂车、消防车等产品。报告期内,公司进一步推进大功率储能车、应急类新车型、大功率排涝车等新车型研发,并积极拓展后市场服务;市场方面,公司继续巩固电网客户基本盘,同步深挖国内应急保障基地及应急救援队等新增客户需求。感谢您的关注。6、问公司传统军用导航向民航市场转化进展如何?尊敬的投资者您好!公司导航装备产品聚焦军用与民航双市场,是国内陆基导航装备核心供应商,产品以精密进近着陆系统、全向信标、测距仪等陆基导航装备为主,覆盖军用机场与民航机场场景,2025 年度取得了仪表着陆系统民航认证。公司通信导航板块在保持传统军用导航产品优势基础上,凭借陆基仪表着陆系统等产品在民航取证的机遇,进一步加大民品市场开拓。感谢您的关注。7、问公司下半年及中长期的发展战略是什么?尊敬的投资者您好!面向未来,公司将核心资源进一步向战略主业聚拢,聚焦于军工装备及应急装备业务,同时做好非主业业务的风险防控与资产盘活,为增强核心业务的技术创新能力和市场竞争力提供坚实保障,从而推动公司整体的高质量、可持续发展。感谢您的关注。8、问公司目前应收账款规模较高,请问应收账款账龄结构如何,款周期是否偏长,有没有坏账计提风险?尊敬的投资者您好!公司应收账款较高主要受行业、客户特性以及项目结算进度影响所致,目前账龄结构整体可控,已按会计准则足额计提坏账准备。后续公司将持续推进应收账款精细化管理。感谢您的关注。9、问半年报显示经营活动现金流净额为负,相比去年同期流出进一步扩大,请问主要是什么原因,下半年有没有改善现金流的具体举措?尊敬的投资者您好!报告期内经营活动现金流净额同比减少,主要系应急装备业务增长带来合同备货采购支出增加所致。下半年公司将加强应收账款催收、优化采购付款节奏、强化合同预收款管理,加快款,推动现金流逐步改善。感谢您的关注。
本文数据来源于泰豪科技2026年三季报,仅供参考不构成投资建议。
精彩评论