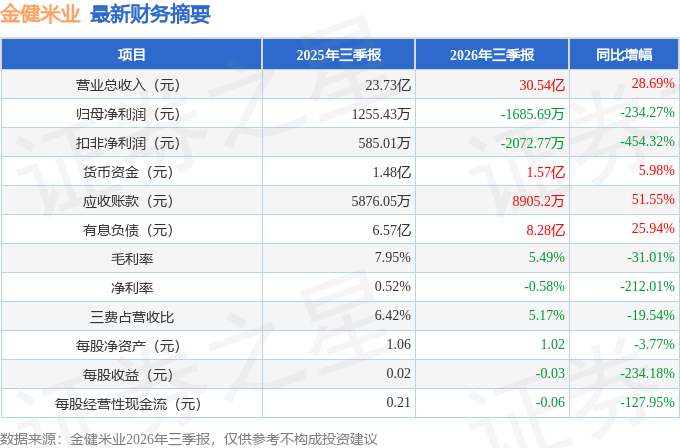
据证券之星公开数据整理,近期金健米业(600127)发布2026年三季报。截至本报告期末,公司营业总收入30.54亿元,同比上升28.69%,归母净利润-1685.69万元,同比下降234.27%。按单季度数据看,第三季度营业总收入10.84亿元,同比上升35.58%,第三季度归母净利润-727.78万元,同比下降917.38%。本报告期金健米业应收账款上升,应收账款同比增幅达51.55%。
本次财报公布的各项数据指标表现一般。其中,毛利率5.49%,同比减31.01%,净利率-0.58%,同比减212.01%,销售费用、管理费用、财务费用总计1.58亿元,三费占营收比5.17%,同比减19.54%,每股净资产1.02元,同比减3.77%,每股经营性现金流-0.06元,同比减127.95%,每股收益-0.03元,同比减234.18%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为0.61%,资本回报率不强。去年的净利率为0.1%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为1.15%,中位投资回报较弱,其中最惨年份2018年的ROIC为-2.25%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报28份,亏损年份8次,如无借壳上市等因素,价投一般不看这类公司。
- 融资分红:公司上市28年以来,累计融资总额14.70亿元,累计分红总额2024.90万元,分红融资比为0.01。
- 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为0.9%/0.2%/0.2%,净经营利润分别为1347.85万/251.53万/333.98万元,净经营资产分别为15.33亿/13.64亿/14.48亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.14/0.13/0.2,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为7.39亿/6.12亿/6.82亿元,营收分别为52.69亿/46.27亿/33.58亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为15.1%、近3年经营性现金流均值/流动负债仅为6.96%)
- 建议关注公司债务状况(有息资产负债率已达42.63%、有息负债总额/近3年经营性现金流均值已达11.39%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达2360.38%)
最近有知名机构关注了公司以下问题:问:(一)投资者在全景网的及公司答复情况:答:(一)投资者在全景网的提问及公司复情况Q1请问公司目前拥有或直接运营的农田面积是多少?现有粮食加工能力和仓储能力分别处于什么水平?您好,公司近年来深耕环洞庭湖区,建设优质稻订单基地,优化区域种植结构,保障优质原料来源。2025 年公司高质量完成储备粮轮换任务 2.25 万吨。截至 2025 年末,公司大米加工产能(含委托生产)22.8 万吨,面制品的加工产能 12.1 万吨,食用植物油加工产能(含委托生产)21.2 万吨,详情请见公司在上海证券交易所披露的定期报告和年度 ESG 报告。(二)投资者在价值在线平台的提问及公司复情况Q1粮食加工行业整体利润率相对较低,请问公司未来将采取哪些措施提升毛利率和盈利能力?感谢您对公司的关注。公司将从产品、采购和运营等环节持续提升毛利水平和盈利能力。产品端,持续开发迭代大健康产品矩阵,丰富家庭健康、餐饮的产品应用场景,重点推广低GI 大米、高油酸菜籽油、健康挂面等功能性米面油,提升产品附加值;采购端,发挥规模化集中采购和市场化比价优势,深化工贸协同,动态优化采购节奏与库存结构;运营端,大力推进油脂、乳业等升级改造和工业信息化建设,不断提升精益管理水平,持续降本增效。Q2请问公司如何看待市场资金对公司股票的短期炒作行为?二级市场股价受宏观经济环境、行业政策导向、市场资金偏好、投资者情绪等多重因素综合影响,走势存在不确定性。同时也提醒广大投资者理性看待股价波动,注意二级市场投资风险。关于公司股价异动及相关风险提示公告请您查阅公司登载于上海证券交易所的相关公告。Q3当前大米、食用油市场竞争较为激烈。与同行业企业相比,公司的核心竞争优势主要体现在哪些方面?感谢您对公司的关注。作为首批农业产业化国家重点龙头企业、首批“国家级粮食应急保障企业”、首批“中国消费名品”企业,公司建立了包含多个国家级和省级科研平台的“四级协同创新体系”和全产业链质量管控体系,拥有“金健”“裕湘”等多个核心品牌,近年持续推进产品健康化、功能化升级和新兴渠道建设,在科技创新、产品品质安全、品牌知名度等方面有较好优势。Q4面对粮食原材料价格波动,公司采取了哪些措施进行成本管控、风险对冲及采购锁价?公司遵循“以销定采、滚动采购、适度库存”原则,通过采购节奏管理与库存结构优化来平滑原料价格波动一方面采取季节性挂牌收购、订单收购、询价采购相结合的方式,同时依托“企业+合作社+农户”订单农业、签订保底价收购协议从源头锁定部分优质粮源;另一方面统筹“采、产、销”协同,以集中调度、批量采购和适度库存管理降低综合成本。上述安排有助于平滑常规波动的原料成本,但因粮油产品为民生产品,当市场原料价格出现超常规快速上行、终端调价存在滞后时,公司毛利仍可能阶段性承压,公司将据此持续动态优化采购与库存安排,努力降低原料价格波动对经营的影响。Q5公司目前的库存水平处于什么状态?是否存在存货跌价风险?感谢您对公司的关注。公司当前粮油、乳制品及休闲食品的产品库存处于合理区间,截至 2026 年 6 月末,公司主要成品库存较年初均有所下降。另公司旗下全资子公司专项承担了政策性粮油储备业务,公司主要原粮价格波动温和,公司存货跌价风险整体可控。后续公司将继续坚持以销定产、以销定采,优化库存结构,提升存货周转效率,切实防范存货跌价风险。Q6公司是否有进一步拓展省外市场的规划?目前省外业务拓展面临的主要困难和挑战有哪些?感谢您对公司的关注。公司正由区域性品牌向全国性品牌成长,坚持核心市场深耕与省外拓展相结合,将依托“湘粮出湘”“福建粮洽会”等平台开拓省外新兴市场,通过特渠与头部企业订单合作推动业务由华中向全国延伸,并持续完善“金健”“裕湘”双品牌全渠道体系、稳步提升省外份额;当前品牌出海业务尚处起步培育阶段。因为粮油属民生快消品,区域品牌认知与渠道网络建设需较长周期,公司收入仍以湖南及中南为基本盘,同步大力开拓全国其他省份市场。Q7公司近期是否有新增产能或项目建设规划?未来将重点布局和发展哪些业务领域?感谢您对公司的关注。近些年,公司长沙粮油食品加工中心项目、年产 3万吨果冻生产车间项目、油脂及乳业车间设备改造项目等正按期推进,另公司 3万吨小麦仓项目近期已完成建设。未来,公司将持续推进粮油食品健康化、功能化升级和新兴渠道建设,不断增强主业竞争力。Q8公司目前线上渠道的销售占比大约是多少?后续是否计划加大在电商平台、直播带货等渠道的投入力度?感谢您对公司的关注。2026 年上半年,公司电商渠道实现营业收入约 1.45 亿元,占公司同期营业收入约 7.38%;2025年度电商渠道营业收入约 3.17 亿元,占营业收入的 9.43%。公司以传统经销商渠道为基础,以电商、即时零售和特渠等渠道为重要增量。近年来公司瞄准市场变化,积极加快营销数字化转型,聚焦私域流量和消费者运营平台建设,利用短视频、体验式营销、跨界合作等新型营销手段,持续推进渠道转型与拓展。Q9请问公司对下半年整体经营情况有何预期?能否简要介绍下一阶段的主要经营思路和发展方向?2026 年下半年,公司将坚持聚焦主业、稳健经营,持续提升经营质量与内在价值。下半年的具体情况,请以公司后续在定期报告及指定信息披露媒体披露的内容为准,也欢迎各位投资者持续关注公司公告。
本文数据来源于金健米业2026年三季报,仅供参考不构成投资建议。
精彩评论