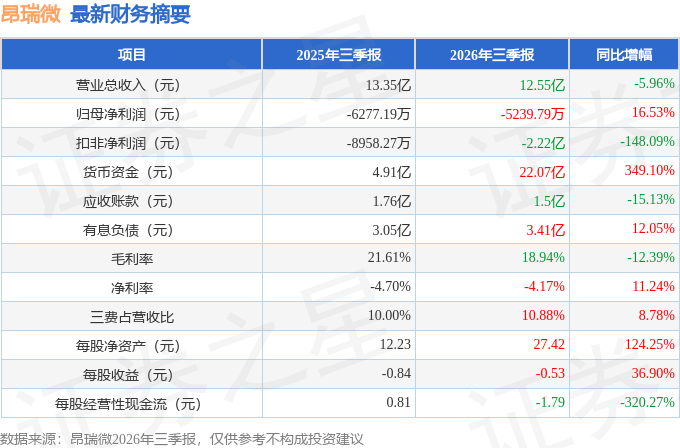
据证券之星公开数据整理,近期昂瑞微(688790)发布2026年三季报。根据财报显示,昂瑞微亏损收窄。截至本报告期末,公司营业总收入12.55亿元,同比下降5.96%,归母净利润-5239.79万元,同比上升16.53%。按单季度数据看,第三季度营业总收入4.82亿元,同比下降1.84%,第三季度归母净利润-2.08亿元,同比下降827.61%。
本次财报公布的各项数据指标表现一般。其中,毛利率18.94%,同比减12.39%,净利率-4.17%,同比增11.24%,销售费用、管理费用、财务费用总计1.37亿元,三费占营收比10.88%,同比增8.78%,每股净资产27.42元,同比增124.25%,每股经营性现金流-1.79元,同比减320.27%,每股收益-0.53元,同比增36.9%
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-6.33%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为-20.15%,投资回报极差,其中最惨年份2022年的ROIC为-44.93%,投资回报极差。公司历史上的财报非常一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报1份,亏损年份1次,需要仔细研究下有无特殊原因。
- 偿债能力:公司现金资产非常健康。
- 商业模式:公司业绩主要依靠研发驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/--/--,净经营利润分别为-4.5亿/-6470.92万/-1.19亿元,净经营资产分别为6.64亿/8.2亿/7.1亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.24/0.3/0.27,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为4.03亿/6.34亿/5.07亿元,营收分别为16.95亿/21.01亿/18.82亿元。
财报体检工具显示:
- 建议关注公司现金流状况(近3年经营性现金流均值/流动负债仅为-9.57%)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
分析师工具显示:证券研究员普遍预期2026年业绩在-7600.0万元,每股收益均值在-0.76元。
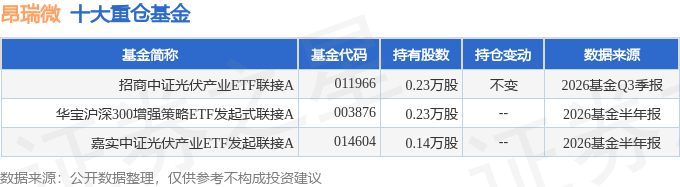
持有昂瑞微最多的基金为招商中证光伏产业ETF联接A,目前规模为1.88亿元,最新净值0.4945(10月30日),较上一交易日下跌2.98%,近一年下跌29.76%。该基金现任基金经理为王平 许荣漫。
最近有知名机构关注了公司以下问题:问:交流的主要及回复答:2026年上半年,公司实现营业收入77,314.79万元,较上年同期降低8.35%,主要系全球智能手机出货承压,下游备货、提货放缓,传统手机射频相关业务收入落,公司主动收缩部分低毛利、竞争激烈项目。为应对上述影响,公司将持续加强技术储备,拓展市场增长点,一方面,积极拓宽新兴业务赛道,加速手机卫星通信、智能汽车、低空经济等领域产品布局,前瞻性布局新一代通信技术;另一方面,持续助推射频SoC、其他模拟芯片等第二、第三发展曲线,相关产品线收入合计相较2025年上半年同比增长51.24%;同时,加大海外市场拓展力度,以全面提高公司综合竞争力。2、请问公司上半年综合毛利率相比去年同期有什么变化?公司近三年综合毛利率均保持在20%以上,公司2026年上半年综合毛利率为20.14%。未来,公司将继续坚持高集成度模组、定制化研发方向,努力拓展射频SoC等更高毛利业务线,加强成本管理,提升经营稳健性。3、请问公司射频前端业务线客户导入和出货情况如何?2026年上半年,公司应用于高端机型的5G收发模组L-PMiD持续出货,其中,高集成度的5G Phase8L模组产品已顺利在品牌客户规模量产;此外,公司还同步推进多种规格Phase8模组产品向多个品牌客户送样验证。在手机卫星通信领域,公司支持北斗、天通及卫通三合一卫星通信P进一步进入规模化量产,支持卫通的高性能LN产品已导入品牌客户。在低空经济领域,公司开关类产品已在品牌客户量产出货,图传FEM、LN产品持续导入品牌客户核心产品。在车载通信领域,公司5G射频前端系列车规级产品已通过EC-Q100的认证,并已在知名车企中应用。4、请问公司射频SoC、其他模拟芯片业务线客户导入和出货情况如何?射频SoC芯片方面,公司智能寻物类产品兼容多平台查找生态,实现低延时、多连接,已在头部品牌客户多款终端产品实现量产;同时,在健康医疗、物联网、智慧零售等领域实现业绩良好增长。2026年上半年,射频SoC相关收入占比提升至29.27%,同比增长49.77%。其他模拟芯片产品已成功导入智能终端、无线外设、可穿戴设备、健康医疗等领域。射频SoC、其他模拟芯片产品线收入合计同比增长51.24%。5、请问公司上半年的研发投入金额和占营业收入的比例分别是多少,研发方面有什么亮点?2026年上半年公司研发投入16,319.64万元,占营业收入比例21.11%。公司注重生产工艺的积累与协同,构建了覆盖CMOS、Gas、SiGe、SOI等多种工艺的底层技术平台,实现射频前端与射频SoC两大产品线的IP共享与协同研发。2026年,公司积极开展低压氮化镓(GaN)功放技术前瞻预研,重点布局大功率、高频率、高效率相关产品开发,并与国内头部客户开展深度技术合作,持续夯实新一代功率器件技术储备。6、公司对于未来提振投资者信心,有什么具体的措施吗?公司始终重视投资者的利益,将继续专注主业,增强业务优势,坚持以提升公司经营业绩和企业价值作为长期工作重点,力争以优良的业绩报广大投资者。一方面,公司将持续加大核心技术研发投入,完善产品布局、拓展优质客户与新兴应用市场,稳步提升经营质量;另一方面,严格规范公司治理,持续做好投资者关系管理与信息披露工作,保持与资本市场的顺畅沟通,以稳健经营和规范运作切实维护投资者合法权益,不断提振市场信心。
本文数据来源于昂瑞微2026年三季报,仅供参考不构成投资建议。
精彩评论