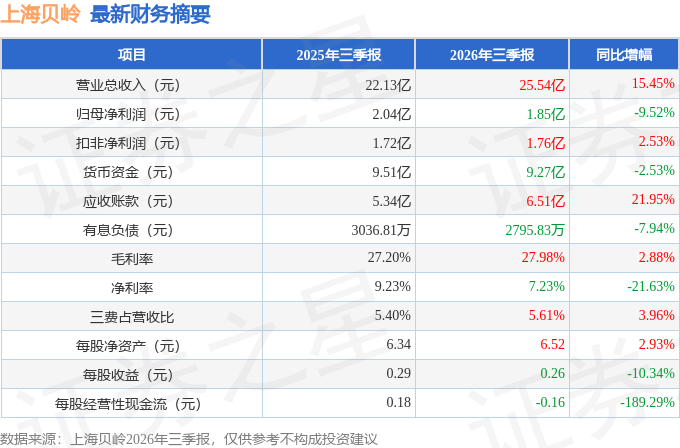
据证券之星公开数据整理,近期上海贝岭(600171)发布2026年三季报。截至本报告期末,公司营业总收入25.54亿元,同比上升15.45%,归母净利润1.85亿元,同比下降9.52%。按单季度数据看,第三季度营业总收入9.49亿元,同比上升9.59%,第三季度归母净利润7064.98万元,同比上升0.77%。本报告期上海贝岭公司应收账款体量较大,当期应收账款占最新年报归母净利润比达275.44%。
本次财报公布的各项数据指标表现一般。其中,毛利率27.98%,同比增2.88%,净利率7.23%,同比减21.63%,销售费用、管理费用、财务费用总计1.43亿元,三费占营收比5.61%,同比增3.96%,每股净资产6.52元,同比增2.93%,每股经营性现金流-0.16元,同比减189.29%,每股收益0.26元,同比减10.34%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为4.63%,近年资本回报率不强。公司业绩具有周期性。去年的净利率为7.44%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为6.36%,中位投资回报较弱,其中最惨年份2023年的ROIC为-2.31%,投资回报极差。公司历史上的财报相对良好,公司上市来已有年报28份,亏损年份2次,显示生意模式比较脆弱。
- 融资分红:公司上市28年以来,累计融资总额14.85亿元,累计分红总额13.16亿元,分红融资比为0.89。
- 商业模式:公司业绩主要依靠研发驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/19.8%/9.7%,净经营利润分别为-6021.98万/3.96亿/2.36亿元,净经营资产分别为17.29亿/20.01亿/24.27亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.48/0.43/0.48,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为10.26亿/12.2亿/15.26亿元,营收分别为21.37亿/28.19亿/31.74亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达275.44%)
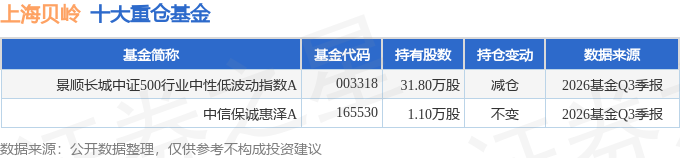
持有上海贝岭最多的基金为景顺长城中证500行业中性低波动指数A,目前规模为5.9亿元,最新净值1.5196(10月30日),较上一交易日下跌1.27%,近一年下跌4.75%。该基金现任基金经理为曾理。
最近有知名机构关注了公司以下问题:问:投资者出的及公司回复情况答:投资者您好!公司集成电路产品涵盖电源管理、信号链产品和功率器件产品。在电源管理产品方面,公司深耕超低功耗、高效率、高集成度等核心技术,持续丰富LDO、DC-DC、C-DC、驱动类等产品系列,并开展多相位电源产品研发。在电力专用芯片方面,公司紧跟行业新标准,推出符合电网标准要求的智能电表完整方案及双核RISC-V MCU,持续升级计量、SoC及产品,并不断研发推出符合新标准的C-DC、LDO、驱动、存储、功率器件等产品系列,持续提升客户黏性与市场渗透率。在信号链产品方面,拥有高速高精度DC、高精度运放、高速光模块及BMS应用的FE产品,多款自主数据转换器产品达到或接近国际先进水平。在功率器件产品方面,公司持续提升IGBT、MOSFET技术平台,深化汽车点火IGBT系列产品优势,配套新型驱动芯片实现量产交付、空调热管理IGBT实现批量交付、第七代高功率密度IGBT市场份额持续上升,持续增强核心竞争力。感谢您对公司的关注。2、公司作为国内老牌集成电路设计企业,在汽车电子、工业控制等高附加值产品领域有哪些突破和布局?投资者您好!公司围绕模拟与功率半导体产品总体布局,推进相关产品在汽车电子与工控的产品与解决方案落地。在汽车电子领域,公司功率半导体、EEPROM存储器、电源管理、信号链FE等产品线重点围绕汽车热管理、发动机点火、车载充电、电池管理、车载摄像头等应用场景推出新产品。公司多款产品进入国内外头部整车厂及一级供应商,并实现量产交付,发挥产品线优势,通过持续布局已形成功率+驱动产品的汽车发动机点火芯片完整解决方案。工控储能领域聚焦电机驱动细分市场,依托功率器件迭代升级,实现业务规模与市占率稳步提升;公司凭借信号链与功率链产品,在巩固光伏逆变、储能等市场的基础上,积极布局低空经济等新兴应用领域,持续深化与标杆客户的合作。公司持续加大高附加值产品的研发投入和市场推广力度,在工业控制等领域实现批量销售,并持续拓展客户,推动产品设计导入落地。公司高压大电流IGBT产品进入头部客户,产品已实现量产并实现头部客户导入。同时,公司积极布局隔离器产品,上半年新增释放多款产品。公司还将持续丰富在汽车电子、工业控制等领域全品类芯片整体解决方案,进一步夯实并提升整体综合市场竞争力。感谢您对公司的关注。
本文数据来源于上海贝岭2026年三季报,仅供参考不构成投资建议。
精彩评论