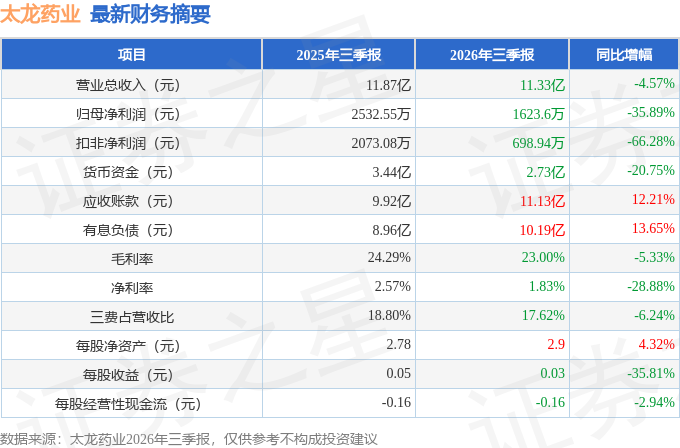
据证券之星公开数据整理,近期太龙药业(600222)发布2026年三季报。根据财报显示,太龙药业净利润同比下降35.89%。截至本报告期末,公司营业总收入11.33亿元,同比下降4.57%,归母净利润1623.6万元,同比下降35.89%。按单季度数据看,第三季度营业总收入3.95亿元,同比下降7.02%,第三季度归母净利润420.33万元,同比下降29.7%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率23.0%,同比减5.33%,净利率1.83%,同比减28.88%,销售费用、管理费用、财务费用总计2.0亿元,三费占营收比17.62%,同比减6.24%,每股净资产2.9元,同比增4.32%,每股经营性现金流-0.16元,同比减2.94%,每股收益0.03元,同比减35.81%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为4.67%,资本回报率不强。去年的净利率为3.75%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为3.23%,中位投资回报较弱,其中最惨年份2018年的ROIC为-2.48%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报27份,亏损年份2次,显示生意模式比较脆弱。
- 融资分红:公司上市27年以来,累计融资总额11.58亿元,累计分红总额1.21亿元,分红融资比为0.1。
- 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为3.5%/3.3%/4%,净经营利润分别为4482.93万/5349.55万/6586.76万元,净经营资产分别为12.82亿/16亿/16.62亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.53/0.67/0.86,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为11.05亿/12.94亿/15.14亿元,营收分别为20.7亿/19.41亿/17.58亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为16.81%、近3年经营性现金流均值/流动负债仅为1.05%)
- 建议关注公司债务状况(有息资产负债率已达26.76%、有息负债总额/近3年经营性现金流均值已达58.82%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达1855.63%)
最近有知名机构关注了公司以下问题:问:医疗行业都在集采,公司在销售方面有哪些改变吗?答:尊敬的投资者您好,面对集采执标后价格空间收窄的压力,2026年上半年公司药品制剂业务主要推进了以下举措一是完成销售体系从“管控型总部”向“赋能型总部”转型,组建一体化营销中台,统筹发货、款及渠道管理,持续强化价格体系监测与维护;二是加速OTC产品线院外市场渗透,以金银花露、加味藿香正气合剂、五子衍宗口服液、生脉饮等潜力品种为抓手,按梯次推进上述品种及板蓝根糖浆的市场覆盖,聚力培育新品增长点;三是加强常态化合规培训与学术推广规范管理,聚焦终端动销、新市场开发及重点产品增长率;四是加大品宣与公益推广力度,通过“藿香护考·金榜有露”、“酷暑送清凉”等活动提升品牌认知度;五是丰富大健康产品矩阵,加快“中药+”“药食同源”产品的开发以及市场渗透,积极探索直播新媒体等营销模式推动线上线下联动。后续公司将根据行业政策及市场环境变化紧扣经营目标,统筹推进稳经营、拓市场、提效能等各项工作。感谢您的关注!
本文数据来源于太龙药业2026年三季报,仅供参考不构成投资建议。
精彩评论