中邮证券有限责任公司盛丽华,陈灿近期对艾力斯进行研究并发布了研究报告《伏美替尼环比增速稳定,净利率同比提升》,给予艾力斯买入评级。
艾力斯(688578) 事件 公司公布26年三季报,前三季度收入为51.4亿元(+37.6%,如无特殊注明均为同比),归母净利润为23.3亿元(+44.4%),扣非归母净利润为21.3亿元(+47.0%)。26Q3收入为18.2亿元(+33.6%),归母净利润为7.9亿元(+40.4%),扣非归母净利润为7.7亿元(+40.5%)。业绩符合预期。 核心观点 Q3收入环比增速稳健,伏美替尼新适应症有望获批 拆分来看26Q1-Q3伏美替尼收入48.51亿元、戈来雷塞2.0亿元、普拉替尼0.84亿元,对应26Q3伏美替尼17.13亿元(环比+4.5%)、戈来雷塞0.7亿元(环比大体持平)、普拉替尼0.32亿元(环比+14.3%)。26年9月伏美替尼用于EGFR经典突变NSCLC的术后辅助的新适应症sNDA申请获得CDE受理,有望成为第四个获批适应症。 毛利率环比稳定,规模效应持续体现 26Q1-Q3和单Q3毛利率分别为94.9%(-1.9pct)和95.0%(-1.7pct),Q3环比Q2略增;费用方面,Q3期间费用率合计为44.6%(-4.3pct),环比Q2略有增加但整体仍体现较强的规模效应,其中销售费用率同比下降3.7pct至35.1%,带动Q3净利率提升2.1pct至43.6%。 盈利预测与投资建议 预计公司26/27/28年收入分别为69.8/79.9/89.5亿元,同比增长34.5%/14.5%/12.1%;归母净利润为30.4/35.2/40.0亿元,同比增长39.0%/15.7%/13.6%,对应PE为12/11/9倍。公司深耕肺癌市场,商业化成绩显著,考虑伏美替尼仍有20外插与辅助治疗等适应症拓展空间,维持“买入”评级。 风险提示: 产品销售不及预期;新药临床进度不及预期;新药临床数据不及预期。
最新盈利预测明细如下:
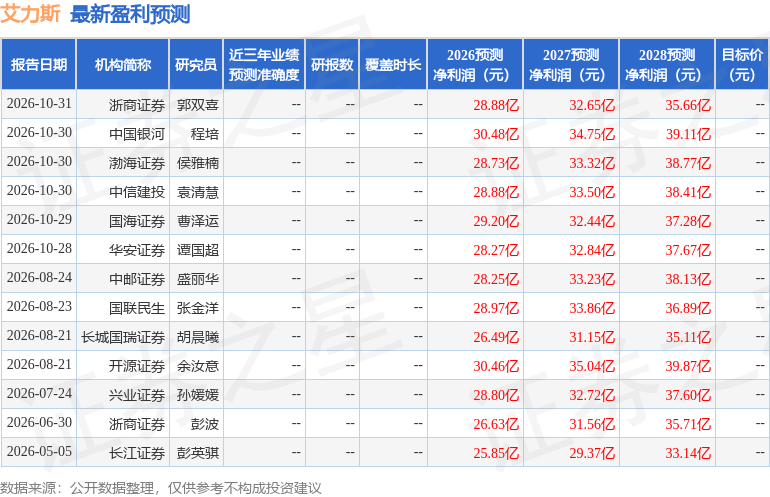
该股最近90天内共有11家机构给出评级,买入评级9家,增持评级2家。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。
精彩评论