国金证券股份有限公司赵中平,毕先磊,储天舒近期对仙鹤股份进行研究并发布了研究报告《收入稳步提升,关注后续产能释放》,给予仙鹤股份买入评级。
仙鹤股份(603733) 2026年10月30日,公司披露2026年三季报,26Q1-Q3实现营收95.53亿元,同比+5.41%;归母净利润8.12亿元,同比+4.36%;扣非归母净利润7.54亿元,同比+9.26%。其中,26Q3实现营收32.48亿元,同比+5.75%;归母净利润2.72亿元,同比-10.52%;扣非归母净利润2.58亿元,同比+4.42%。 经营分析 收入稳中有升,多品类特种纸销售情况良好。7、8月为市场淡季,但公司仍能实现较好的销售,产能利用率仍维持在良好水准,推动单季度收入环比稳中有升。分品类看,预计食品与医疗包装材料系列、商务交流及出版印刷此材料系列、日用消费系列三类主线产品均保持良好销售势头,烟草行业配套系列增与电气及工业用纸积极开拓客户,创新产品。 产能建设稳步推进,柬埔寨基地支撑外销。广西仙鹤二期项目规划新增60万吨制浆和70万吨特种纸产能,计划于2027年陆续投产。公司还规划于柬埔寨建设4条特种纸生产线、2条涂布线及相关配套设施,设计年产能达12万吨,产品定位于工业配套系列、日用消费系列等纸基材料,主要面向东南亚及全球市场。 盈利预测、估值与评级 公司作为特种纸龙头,广西、湖北“林浆纸一体化”产能持续释放,自制浆降低成本叠加提价落地和新品扩张,利润有望持续释放兑现。预计26-28年归母净利润分别为11.37/15.16/18.51亿元,同比+12.24%/+33.41%/+22.10%。当前股价对应PE估值为11/8/7倍,维持“买入”评级。 风险提示 国际局势和宏观经济动荡;原材料价格波动;市场竞争加剧。
证券之星数据中心根据近三年发布的研报数据计算,东北证券陈渊文研究员团队对该股研究较为深入,近三年预测准确度均值为24.87%,其预测2026年度归属净利润为盈利12.86亿,根据现价换算的预测PE为9.61。
最新盈利预测明细如下:
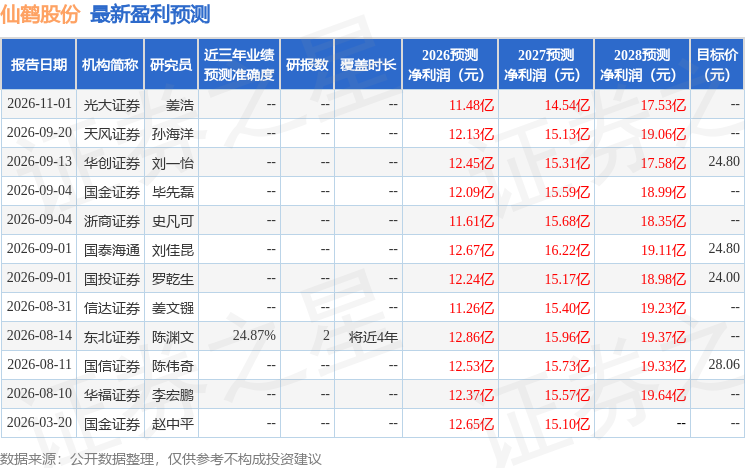
该股最近90天内共有11家机构给出评级,买入评级10家,增持评级1家;过去90天内机构目标均价为24.78。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。
精彩评论