报告发布日期:2026年11月1日
报告名称:《锦江酒店(600754.SH)-财报点评:Q3利润延续双位数增长,降本增效持续验证》
证券分析师:曾光
证券投资咨询执业资格证书编码:S0980511040003
证券分析师:杨玉莹
证券投资咨询执业资格证书编码:S0980524070006
锦江酒店系列研究
锦江酒店
【国信社服】锦江酒店:Q2利润双位数增长,降本增效持续验证
【国信社服】锦江酒店:Q4 RevPAR转正验证景气拐点,整合成效初显并推进赴港上市
【国信社服】锦江酒店:三季度低基数下利润高增长,拟赴港上市优化海外资产结构
【国信社服】锦江酒店:短期经营承压,静待整合潜力释放
【国信社服】锦江酒店:收购核心品牌少数股权助力成长,购股方案设计有望提振市场信心
【国信社服|财报点评】锦江酒店:三季度经营承压,继续跟踪行业供需趋势
【国信社服|财报点评】锦江酒店:海外减亏和资产处置助净利润大增,跟踪出行趋势变化
【国信社服|公司快评】锦江酒店:拟回购股权用于限制性股票激励,有望推动下一轮经营变革
【国信社服|财报点评】锦江酒店:海外利息费用大增影响扣非业绩表现,国内酒店开店有所提速
【国信社服|财报点评】锦江酒店:海外亏损拖累2023年表现,关注国内外整合优化成效
【国信社服|财报点评】锦江酒店:三季度海外经营转正,国内酒店经营超2019年同期
【国信社服|中报点评】锦江酒店:上半年国内主业净利润超2019年同期,三季度展望较积极
【国信社服|财报点评】锦江酒店:一季度国内酒店开启复苏,期待旺季提速与整合潜力释放
【国信社服|财报点评】锦江酒店:2022年继续推进整合,期待2023年全面复苏成长
【国信社服|公司快评】锦江酒店:收购Wehotel强化前端整合,持续助力高质量发展
【国信社服|财报点评】锦江酒店:第三季度海外复苏加速,积极打造全球一流酒店集团
【国信社服|中报点评】锦江酒店(600754.SH)-经营平稳开店节奏放缓,拟发行GDR助力全球化战略
【国信社服|财报点评】锦江酒店:疫情扰动境内表现,关注复苏预期与平台整合
【国信社服|43p公司深度】锦江酒店:把握时代机遇,规模剑指全球第一
酒店行业
【国信社服|重磅专题】国际酒店龙头20年:不断进击的市值与商业模式的价值重估
【国信社服|重磅深度】酒店行业专题:新周期开启,头部玩家重塑成长价值
【国信社服|51P重磅深度】酒店行业:“不确定的周期”与“确定的成长”,酒店集团进击新时代
【国信社服|酒店专题】穿越周期弹性看未来成长
【国信社服|海内外复苏跟踪系列之二】重磅专题:欧美酒店龙头疫后复苏的路径与投资启示
Q3利润延续双位数增长
降本增效持续验证
核心观点
国信社服观点
Q3利润双位数增长,收入增速有所提速。2026年前三季度,公司实现营业收入106.79亿元,同比增长4.27%;归母净利润10.55亿元,同比增长41.43%;扣非归母净利润10.82亿元,同比增长28.87%。其中,Q3营业收入38.78亿元,同比增长4.39%;归母净利润5.10亿元,同比增长35.88%;扣非归母净利润4.89亿元,同比增长13.43%。Q3非经常性损益净贡献0.21亿元,上年同期为-0.56亿元,其中金融资产公允价值变动收益0.30亿元(相关持仓包括部分银行股票)、子公司处置收益0.13亿元,均为税前口径。
同店边际走弱,直营经营优化效果突出,总体开店稳步推进。经营数据方面,Q3境内全服务酒店RevPAR同比下降7.50%(VS Q2下降0.70%);境内有限服务酒店整体RevPAR同比下降2.23%(VS Q2下降2.35%),其中直营同比增长9.06%(VS Q2增长7.92%),加盟同比下降2.73%(VS Q2下降2.83%)。同店口径看,前三季度整体RevPAR同比下降3.00%(VS 上半年下降1.92%),其中直营同比增长7.91%、加盟同比下降3.49%(VS 上半年增长8.34%、下降2.43%)。开店方面,Q3新开360家、退出188家,净增172家;前三季度累计新开1,009家、退出565家,净增444家。截至9月底,全球开业酒店14,576家、客房140.65万间,房间量同比增长3.65%;有限服务酒店客房137.43万间,同比增长3.06%。
境内直营减亏与直销贡献增长,海外略减亏、整体基本持平。前三季度公司境内有限服务酒店收入74.74亿元;Q3同比增长5.51%(VS Q2增长4.39%)。Q3持续加盟及劳务派遣服务收入同比增长5.70%(VS Q2增长7.27%),高于门店数量增长,其中Q3线上直销预订率43.67%,同比提升12.49个百分点,预计中央预订渠道收费贡献增长。海外方面,Q3收入欧元、人民币口径同比分别增长7.40%、1.32%;整体、直营RevPAR同比分别增长0.75%、12.69%(VS Q2下降5.21%、增长11.03%),前三季度直营RevPAR同比增长9.39%。海外经营改善仍待利润转化。
行业需求有所波动,关注公司利润率优化持续验证。一方面,今年以来行业供给增速持续放缓,但休闲需求在外部扰动下有所波动,出行信心触底公司估值回归历史低位,但Q4以来行业需求并未继续走弱,有望提供一定预期支持。公司处于持续整合阶段,国内直营改造升级、低效门店优化、运营中台效率提升及前端中央预订渠道增量效果稳步释放,为利润率改善提供支撑。今年公司业绩兑现度较高,成本优化按照年初预计推进;后续若行业供需周期重新修复,则有望释放更大弹性。此外,继续关注H股上市及募资安排,若后续完成发行,并推进数字化转型、偿还银行借款等资金使用计划,有望优化运营效率、资本结构及财务费用。
风险提示
宏观系统性风险,国企改革及内部整合低于预期,品牌老化风险。
投资建议
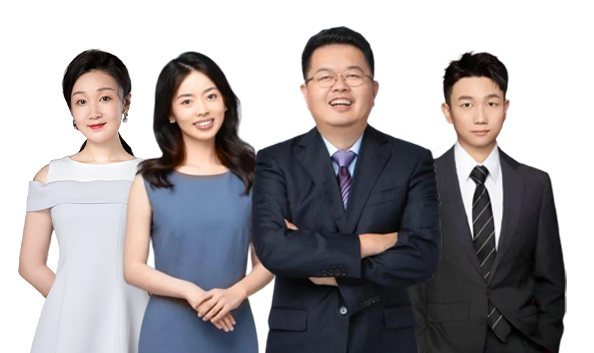
国信社服团队
团队简介:20年专业卖方团队,2008-2024年书写连续17年次新财富最佳分析团队辉煌。除此之外,常年荣获水晶球、金牛奖、上证报、新浪财经、Wind、21世纪等其它权威评选最佳分析师称号,所获专业研究领域各类荣誉奖项已有70余个。在大消费领域建立了具有国际视野的长期系统性的研究框架,重点龙头公司的财务指标预测和推荐的有效性长期位列第三方机构量化跟踪的最前列。立足精品研究和专业服务,追求自我不断超越,从未止步,一直并肩前行,做最值得信任的研究力量!
曾光:国信证券经济研究所所长助理,统筹行业公司部,大消费组组长,直管社会服务及商业零售行业研究,浙江大学经济学硕士,2006年起从事社会服务业的研究至今已超20年,先后涉足社服、轻工、纺服、零售等行业研究,专注于国内外大消费领域研究,基本面研究造诣深厚,投资机会把脉精准。中上协文旅委委员,央视财经频道常驻嘉宾,各大财经平台常邀大消费领域专访分析师,长期受邀为消费类企业提供专业研究顾问支持。
证券投资咨询执业资格证书编码:S0980511040003
杨玉莹:社会服务业分析师,中央财经大学投资学硕士,2022年起从事研究工作,负责出行链(OTA、酒店、免税、景区演艺、网约车、会展等)领域研究。
证券投资咨询执业资格证书编码:S0980524070006
徐晴:社会服务业分析师,南洋理工大学金融学硕士,7年二级研究工作经验,深度覆盖本地生活、茶饮、人服、品质零售等领域。
周瑛皓:社会服务业分析师助理,香港中文大学(深圳)经济学硕士。覆盖连锁餐饮、教育;协助覆盖本地生活、茶饮咖啡及人服等。
特别提示:
本公众号(名称:光仔看消费)为国信证券股份有限公司(下称“国信证券”)经济研究所社会服务组设立并独立运营的唯一官方公众号。
本公众号所载内容仅面向符合《证券期货投资者适当性管理办法》规定的专业投资者。国信证券不因任何订阅或接收本公众号内容的行为而将订阅人视为国信证券的客户。
本公众号不是国信证券研究报告的发布平台,本公众号只是转发国信证券发布研究报告的部分观点,订阅者若使用本公众号所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生误解和歧义。提请订阅者参阅国信证券已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。
国信证券对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。本公众号中资料、意见等仅代表来源证券研究报告发布当日的判断,相关研究观点可依据国信证券后续发布的证券研究报告在不发布通知的情形下作出更改。国信证券的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本公众号中资料意见不一致的市场评论和/或观点。
本公众号所载信息、意见不构成所述证券或金融工具买卖的出价或询价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。该等信息、意见在任何时候均不构成对任何人的具有针对性的、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出投资决策并自行承担投资风险。订阅者根据本公众号内容做出的任何决策与国信证券或相关作者无关。
本公众号发布的内容仅为国信证券所有。未经国信证券事先书面许可,任何机构和/或个人不得以任何形式转发、翻版、复制、发布或引用本公众号发布的全部或部分内容,亦不得从未经国信证券书面授权的任何机构、个人或其运营的媒体平台接收、翻版、复制或引用本公众号发布的全部或部分内容。国信证券将保留追究一切法律责任的权利。
精彩评论