作者丨财报研究社Pro
“未来的电商入口,可能不再只存在于搜索框、购物网站和社交媒体的信息流里,也可能出现在AI助手的一次对话中。消费者提出需求,AI负责筛选商品、比较价格,甚至协助完成交易。商品发现、消费决策和交易执行的路径正在发生变化,电商行业的基础设施也将面临新一轮调整。
Shopify第三季度交出的成绩单,为观察这一变化提供了一个很好的切口。2026年11月3日,公司公布第三季度财报,营收达到37.42亿美元,同比增长32%;商品交易总额(GMV)达到1191.45亿美元,自由现金流达到8.16亿美元,自由现金流利润率升至22%,高于去年同期的18%。与此同时,公司预计第四季度营收仍将保持低30%区间的同比增长。
这份财报有两个值得产业和资本市场关注的方向:一方面,Shopify已经拥有规模可观的商家网络、支付能力和交易基础设施,能够持续从商家经营活动中获取收入;另一方面,AI Agent开始进入商品发现和交易环节,传统电商的流量分配方式可能迎来变化。Shopify能否将现有商家生态延伸至AI驱动的商业场景,将影响公司的长期增长空间,也将决定其商业模式能否获得进一步重估。”
1191亿美元GMV,
独立站电商正在形成新的商业基础设施
Shopify第三季度最值得关注的,是交易规模与营收之间形成了较好的增长匹配。GMV达到1191.45亿美元,同比增长约29.5%;营收达到37.42亿美元,同比增长32%。交易规模扩大能够转化为实际收入,说明平台的商业化能力仍在增强。
拆开收入结构,增长动力更加清晰。第三季度订阅解决方案收入为8.36亿美元,同比增长约20%;商家解决方案收入达到29.06亿美元,同比增长约35%,占总营收接近78%。前者主要来自商家使用平台支付的订阅费用,后者则包括支付处理、交易服务及其他商家增值业务。
两项业务构成了Shopify的基本增长框架:订阅业务提供相对稳定的收入,商家解决方案则随着交易规模扩大获得更强的增长弹性。商家经营越活跃,平台能够参与的交易环节就越多,收入来源也越丰富。
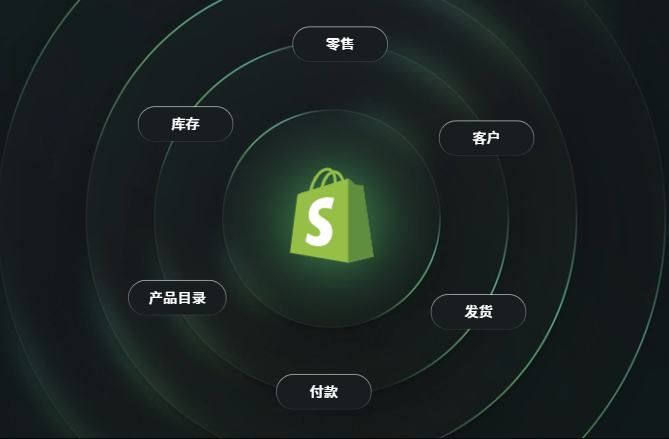
这背后是全球电商经营方式的变化。过去几年,品牌商家越来越重视独立站,希望掌握客户数据、品牌表达和会员关系,降低对单一大型电商平台的依赖。Shopify提供的正是这套经营基础设施,覆盖商品管理、订单处理、支付、库存、营销以及线上线下渠道整合。
公司管理层在第三季度业绩电话会议中披露,过去三年,美国Shopify商家的线上销售额复合年增长率达到23%,高于同期美国整体电商市场约8%的增速;欧洲Shopify商家的线上GMV复合年增长率达到37%,同期市场增速约为8%。这些数据反映出平台商家生态具备较强的增长能力。
从投资角度看,Shopify的竞争力已经延伸至交易基础设施。商家数量、交易频次、支付渗透率和增值服务使用率,共同决定平台的收入空间。尤其是商家解决方案收入增速明显高于订阅业务,说明Shopify已经具备从商家经营活动中持续获取增量收入的能力。
但GMV增长并不意味着利润会同步增长。支付处理和商家服务需要承担相应成本,未来更应该关注商家解决方案的毛利润、支付业务渗透率以及收入增长与利润增长之间的匹配程度。交易规模是基础,现金回报才是衡量商业模式质量的关键。
AI Agent进入购物环节,
Shopify开始争夺下一代交易入口
相比财报本身,Shopify在AI商业化方面的布局更值得长期跟踪。
传统电商的购物路径相对固定:消费者进入搜索引擎或电商平台,寻找商品、比较价格、查看评价,最后完成购买。品牌商家需要通过广告、搜索优化和社交媒体营销争夺用户注意力,流量成本也成为影响经营利润的重要因素。
AI Agent正在改变这条路径。消费者可以直接向AI助手提出购买需求,由AI理解商品属性、筛选品牌、比较产品,再将用户引导至交易环节。商品发现和购买决策可能逐渐从传统网站延伸到聊天助手、搜索智能体和其他应用程序。
对于Shopify而言,这意味着新的渠道机会。公司拥有大量商家的商品目录、库存、订单和支付基础设施。如果AI助手成为新的购物入口,Shopify就有机会继续为商家提供底层交易能力,并将服务范围扩展至传统独立站之外。
2026年,Shopify已经围绕这一方向推出一系列产品。公司在Spring '26 Edition中推进Agentic Commerce相关基础设施,通过Universal Commerce Protocol(UCP)推动AI Agent与商家之间的交易标准化,同时利用Catalog API支持商品信息的结构化分发。
10月28日发布的Fall '26 Edition进一步开放商品目录、购物车和结账能力,让开发者能够在不同AI Agent和应用程序中构建购物体验。Shopify负责提供底层商品和交易能力,开发者则可以围绕具体场景开发新的购物应用。
公司推出的Agentic Storefronts也体现了这一思路。符合条件的商家可以通过Shopify Catalog向ChatGPT、Microsoft Copilot及Google相关AI购物场景分发商品。消费者可能在不同AI应用中发现商品,商家则继续通过Shopify管理商品和订单。
这里真正值得关注的是商业关系的变化。传统大型电商平台往往掌握用户入口和交易规则,而Shopify希望帮助品牌商家进入更多AI渠道,同时保留商品经营和客户关系的控制权。如果这种模式逐步成熟,Shopify的服务范围就可能从独立站工具延伸至跨平台交易基础设施。
不过,AI购物目前仍处于商业模式建立阶段。商品被AI检索到,不代表消费者一定会购买;交易发生在AI界面,也不意味着Shopify能够获得与传统渠道相同的收入。未来需要重点观察AI渠道贡献的GMV、订单转化率、商家采用率以及相关服务收入。只有这些指标逐步进入财务报表,AI商业化才算真正兑现。
22%自由现金流率,
增长质量改善,AI投入仍是长期考验
Shopify第三季度另一项亮眼指标,是自由现金流达到8.16亿美元,同比增长约61%,自由现金流利润率从去年同期的18%提升至22%。同期营业利润达到5.68亿美元,去年同期为3.43亿美元,同比增长约66%。
收入高速增长的同时,盈利能力也在改善。第三季度运营费用占营收比例约为32%,低于去年同期的37%。商家解决方案毛利润增长约37%,订阅解决方案毛利润增长约16%,支付业务规模效应和成本优化对整体经营效率形成支持。
对于一家高速增长的商业软件公司而言,自由现金流质量具有重要意义。它决定企业能否在保持研发投入的同时支持产品扩张,也影响公司应对行业竞争和外部波动的能力。Shopify已经证明自身具备较强的现金创造能力,这也是其商业模式获得长期关注的重要基础。
但AI正在给成本结构带来新的变化。
Shopify管理层在业绩电话会议中提到,AI助手Sidekick使用量增加,带来了额外计算成本,对订阅解决方案毛利率形成一定压力。与此同时,公司还需要增加服务器容量,改善网站稳定性和全球搜索能力,为大型购物季做好基础设施准备。
管理层披露,从第二季度到第三季度,Sidekick商家对话量增加14%,单次对话成本下降28%,Sidekick总成本下降18%。这说明公司已经开始通过模型选择、模型蒸馏和缓存优化控制推理成本,努力在扩大AI使用规模的同时改善单位经济效益。
这组数据比单纯的AI产品发布更有观察价值。AI可以帮助商家提高运营效率,也能增强平台黏性,但如果每增加一次交互都需要承担较高的计算成本,最终就可能侵蚀利润。只有模型效率持续提高,AI服务才有机会从成本投入转变为利润贡献。
第四季度指引也体现了公司对增长与投入之间的平衡。Shopify预计营收同比增长处于低30%区间,毛利润增长处于高20%区间,自由现金流利润率预计与2025年同期持平。
营收增速高于毛利润增速,意味着收入扩张并不必然带来利润率同步改善。AI计算、基础设施和商家服务能力建设都需要持续投入,未来几个季度的毛利率变化,将直接影响市场对公司增长质量的判断。
结语:AI购物的最终赢家,
可能是掌握交易基础设施的公司
Shopify第三季度财报传递出的信号比较明确:核心电商业务保持增长,商家解决方案继续贡献主要收入,现金流质量得到改善。与此同时,公司正在通过UCP、Catalog API和Agentic Storefronts布局AI购物入口,希望让商家的商品和交易能力进入更多应用场景。
从产业发展看,AI应用之间的竞争可能逐渐延伸至商品供给、交易执行和商业服务。消费者使用什么入口可以变化,但商品管理、库存、支付、订单和客户运营始终是商业活动中不可缺少的环节。
Shopify拥有现成的商家网络和交易系统,这为参与AI商业化提供了基础。未来真正值得关注的,是AI渠道能否带来新增交易,商家解决方案能否继续保持增长,以及自由现金流率能否在持续投入中维持韧性。
产品布局已经展开,商业化兑现才是下一阶段的关键。Shopify能否从独立站服务商成长为AI商业生态的重要交易基础设施,将是未来几个季度最值得跟踪的产业线索。

推荐阅读
Computex变了:AI硬件链的年中验货会来了!
英伟达之后,这三份财报才是AI热潮的真正分水岭
精彩评论