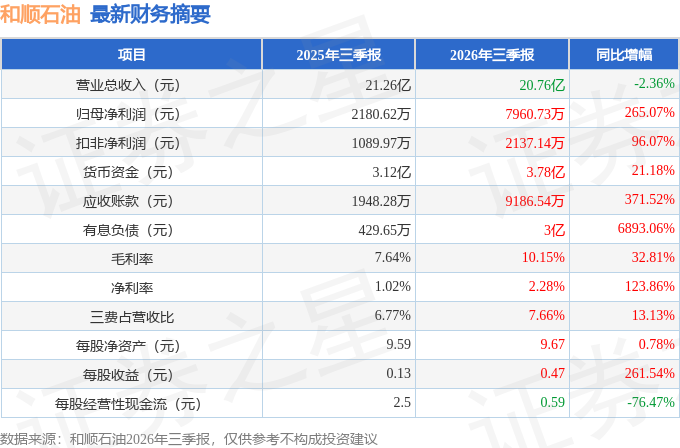
据证券之星公开数据整理,近期和顺石油(603353)发布2026年三季报。截至本报告期末,公司营业总收入20.76亿元,同比下降2.36%,归母净利润7960.73万元,同比上升265.07%。按单季度数据看,第三季度营业总收入7.08亿元,同比上升5.65%,第三季度归母净利润-194.3万元,同比下降125.05%。本报告期和顺石油盈利能力上升,毛利率同比增幅32.81%,净利率同比增幅123.86%。
本次财报公布的各项数据指标表现一般。其中,毛利率10.15%,同比增32.81%,净利率2.28%,同比增123.86%,销售费用、管理费用、财务费用总计1.59亿元,三费占营收比7.66%,同比增13.13%,每股净资产9.67元,同比增0.78%,每股经营性现金流0.59元,同比减76.47%,每股收益0.47元,同比增261.54%
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-0.84%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为15.42%,投资回报也很好,其中最惨年份2025年的ROIC为-0.95%,投资回报极差。公司历史上的财报相对一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报6份,亏损年份1次,需要仔细研究下有无特殊原因。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市6年以来,累计融资总额9.28亿元,累计分红总额3.28亿元,分红融资比为0.35。
- 商业模式:公司业绩主要依靠营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为3.6%/2.8%/--,净经营利润分别为5220.55万/2922.81万/-2177.38万元,净经营资产分别为14.32亿/10.4亿/13.51亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.05/0.03/-0.01,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为1.69亿/9389.16万/-3655.09万元,营收分别为32.73亿/28.12亿/25.82亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为84.96%、近3年经营性现金流均值/流动负债仅为17.92%)
- 建议关注公司应收账款状况(年报归母净利润为负)
最近有知名机构关注了公司以下问题:问:请您如何看待行业未来的发展前景?答:董事长、经理赵忠尊敬的投资者您好,公司的成品油零售和批发业务所处行业整体进入结构调整与转型升级的关键时期。公司转型发展的半导体行业正处于下游端需求急速增长、国产替代的发展关键期,具有广阔的市场空间。感谢您对公司的关注!2、请问贵公司未来盈利增长的主要驱动因素有哪些?董事会秘书马文婧尊敬的投资者您好,公司已收购奎芯科技,系公司向半导体行业转型的重要起点,未来公司将持续加大在半导体领域的投入,逐步实现多元化发展,对冲传统主业周期性风险,为公司长期高质量发展注入新动能。感谢您对公司的关注!3、请问贵公司本期财务报告中,盈利表现如何?财务总监余美玲尊敬的投资者您好,公司2026年上半年度归属于上市公司股东的净利润8,155.03万元,同比上期增长480.48%,主要是受地缘冲突影响,原油价格上涨带动零售价格上调,批零价差扩大,主营业务收益增加;同时,公司购买的证券投资公允价值上升,赎时产生的投资收益大幅增加。感谢您对公司的关注!
本文数据来源于和顺石油2026年三季报,仅供参考不构成投资建议。
精彩评论