今日安集科技(688019)涨13.76%,收盘报207.0元。
2026年8月31日,中银证券研究员余嫄嫄,范琦岩发布了对安集科技的研报《业绩稳步提升,抛光液稳健增长、功能性湿电子化学品快速放量》,该研报对安集科技给出“买入”评级。研报中预计2026-2028年归母净利润分别为10.68/13.76/17.44亿元,EPS分别为4.68/6.03/7.64元,对应PE分别为52.0/40.3/31.8倍。看好公司抛光液及湿电子化学品持续放量、电镀液及添加剂逐渐突破,维持买入评级。证券之星数据中心根据近三年发布的研报数据计算,该研报作者对此股的盈利预测准确度为91.25%。
证券之星数据中心计算显示,对该股盈利预测较准的分析师团队为中银证券的范琦岩。
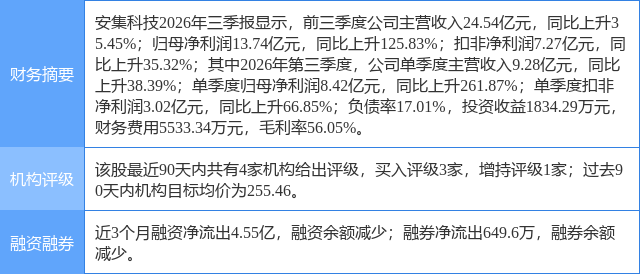
安集科技(688019)个股概况:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
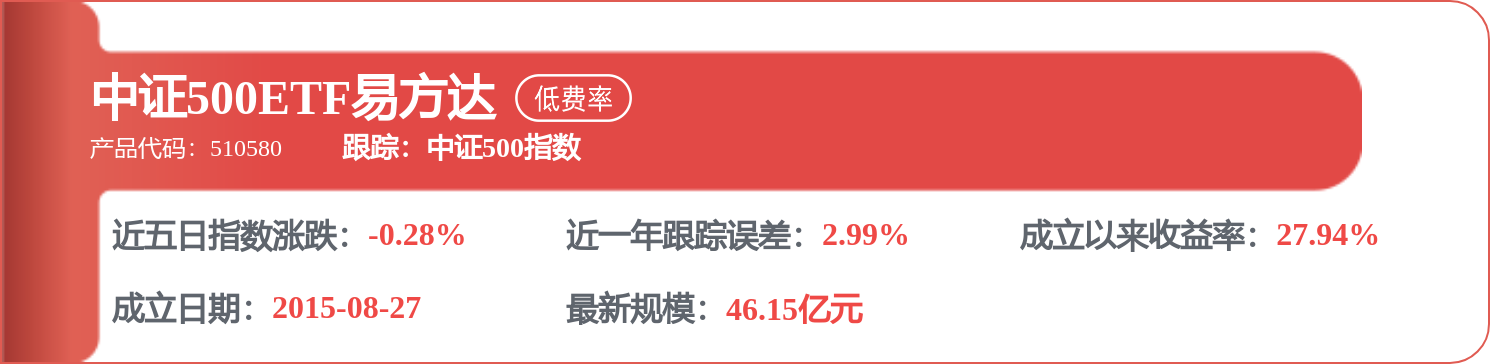
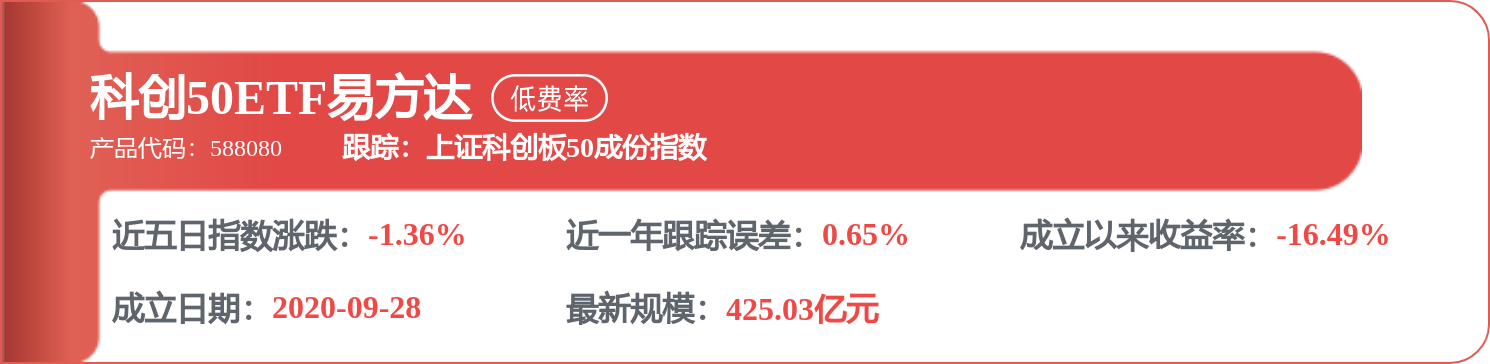
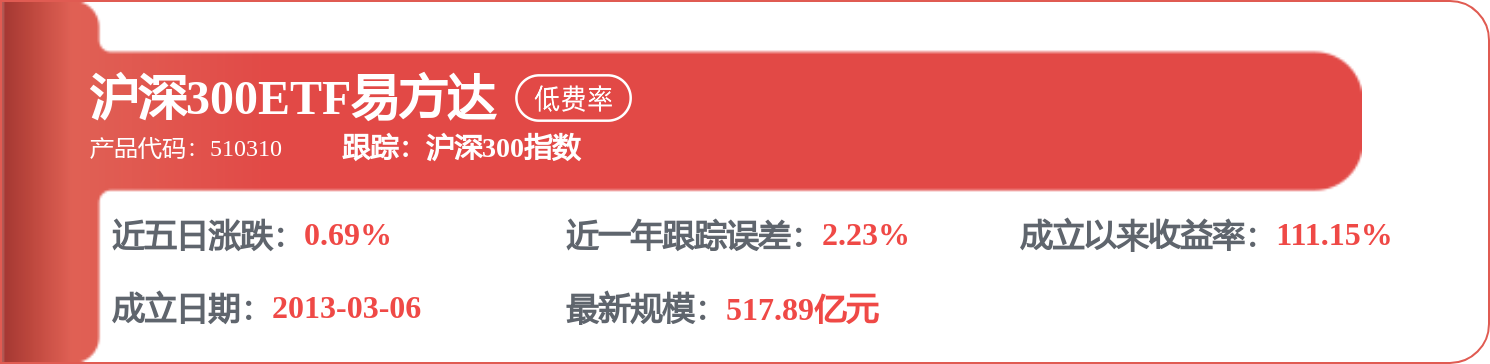
相关 ETF
精彩评论