国金证券股份有限公司舒思勤,洪希柠,方丽近期对中国银河进行研究并发布了研究报告《投资承压同比下降,经纪、信用业务保持韧性》,给予中国银河买入评级。
中国银河(601881) 2026年10月29日,中国银河披露前三季度业绩。26Q1-3中国银河实现营业收入225.66亿元,同比下降0.81%;归母净利润110.25亿元,同比增长0.52%;ROE(未年化)8.40%,同比下降0.37pct。26Q3实现归母净利润32.28亿元,同比减少27.95%,环比减少27.89%。公司经纪、投行、资管、利息、投资净收入同比增速分别为28%/14%/-43%/27%/-26%,占比分别为36%/2%/1%/18%/40%。 经营分析 经纪业务:26Q1-3公司实现经纪业务净收入80.49亿元,同比增长28%,增速较中期放缓,主要是因为三季度市场活跃度降低,券商APP月活8、9月连续两个月回落,环比-1.9%/-2.0%,26Q3市场日均股基成交额同比增长11%、环比下降18%。 信用业务:26Q1-3公司利息净收入40.67亿元,同比增长27%。 26Q3末公司两融规模较年中下降12%,与行业趋势一致,公司市占率为5.9%,较26H1提升0.4pct。 投行业务:26Q1-3公司实现投行业务净收入5.44亿元,同比增长14%,主要得益于债券承销规模增长。根据wind数据,公司债权承销规模5,799亿元,同比增长2%,排名行业第6。股权承销规模24亿元,同比下降89%,IPO规模同比下降22%。 投资业务:26Q1-3公司实现投资净收入89.60亿元,同比下降26%,主要因去年三季度基数较高,26Q3同比降幅约72%。三季度末,交易性金融资产、债权投资、其他权益工具投资、其他债权投资、衍生金融资产分别较中期增长1%/116%/1%/-1%/37%。 盈利预测、估值与评级 公司经纪业务具备韧性、传统两融业务市占率提升,但投资业务承压。长期来看,公司在巩固境内传统业务优势的同时稳步推进国际业务发展,预计2026-2028年归母净利润增速为10%/11%/8%,BPS为11.79/12.91/14.12元,现价对应PB为0.95/0.87/0.80倍,维持“买入”评级。 风险提示 宏观经济大幅下行;权益市场大幅下行;公司改革效果不及预期。
最新盈利预测明细如下:
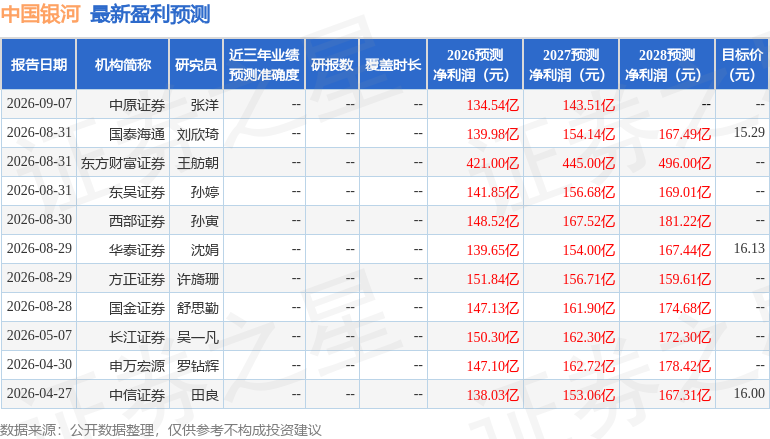
该股最近90天内共有9家机构给出评级,买入评级5家,增持评级4家;过去90天内机构目标均价为15.22。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。
精彩评论