欢迎关注本公众号【草叔消费升级研究】
——洞悉新消费,打造品牌&渠道&供应链研究新范式,化妆品,医美,免税,物流,电商,零售,教育,黄金珠宝,小家电,国牌崛起,产业互联网等消费领域深度研究。
投资要点
公司公布2026年三季报:26Q1-Q3公司实现营收76.3亿元,同比+7.5%,归母净利12.6亿元,同比+22.5%,扣非归母净利7.4亿元,同比-25.5%,归母净利大幅增长主要系分步合并花知晓产生一次性投资收益4.45亿元。单拆26Q3,公司实现营收22.5亿元,同比+29.8%,归母净利0.9亿元,同比-61.2%,扣非归母净利0.8亿元,同比-65.2%,Q3为花知晓(26年6月起并表)首个完整并表季度,营收增速显著提升。
毛利率受结构影响回落,盈利能力阶段性承压:①毛利率:26Q1-Q3为73.0%,同比-0.7pct,26Q3为69.8%,同比-4.9pct,主要系品牌销售结构变化;②期间费用率:26Q1-Q3为60.3%,同比+4.9pct,其中销售/管理/研发费用率分别为53.2%/5.0%/2.0%,同比分别+3.6/-0.9/+0.0pct;26Q3期间费用率为62.4%,同比+3.6pct,其中销售/管理/研发费用率分别为53.4%/6.5%/2.3%,同比分别+3.5/+0.0/-0.4pct,主要系珀莱雅主品牌大单品上新期及子品牌快速成长期,宣传推广投入增加;③销售净利率:26Q1-Q3为17.2%,同比+2.3pct,26Q3为5.2%,同比-8.0pct。
多品牌产品矩阵持续推新升级:珀莱雅主品牌深化“科学护肤”定位,26年8月创新科技大会发布迭代升级的红宝石面霜4.0、源力精华4.0,Q3处于核心大单品上新期;彩棠夯实“中国妆 原生美”定位,迭代小圆管粉底液2.0,新推青衣气垫及唇部单品“小釉瓶”;原色波塔推进品牌升级3.0,打造“反叛精神”彩妆,波浪染眉膏全线配方升级;OR深化“亚洲头皮整全愈养专家”形象,推出星缎修护系列、升级控油系列并布局跨境防脱线;悦芙媞以修红精华、洁颜蜜形成“修护+清洁”双轮驱动;花知晓自26年6月起并表,进一步完善彩妆品牌梯队,并有望助力出海。
2026年双十一开门红表现亮眼:根据天猫发布的双11开门红4小时成交榜,珀莱雅位居天猫美妆品类No.1,连续4年蝉联天猫双11美妆首日冠军,其中红宝石面霜4.0预售销量突破百万瓶,能量蕴白系列销售破亿;OR位居个护品类No.2,排名进一步提升。根据抖音官方数据,珀莱雅首日GMV同比增长464%,位列国货美妆第一。
盈利预测与投资评级:公司是国货美妆龙头,主品牌稳固业绩基本盘,OR、原色波塔、惊时等成长品牌保持较快增长,叠加控股花知晓,多品牌矩阵持续完善。考虑到短期主品牌处于调整期、成长品牌推广投入较大,利润阶段性承压,我们将公司2026-2028年归母净利润预测由20.8/18.5/20.9亿元下调至17.7/17.4/19.5亿元,同比分别+18%/-2%/+12%,对应最新收盘价PE分别为12/12/11倍,大单品迭代与成长品牌放量有望推动利润逐步修复,维持“买入”评级。
风险提示: 行业竞争加剧、主品牌及新品牌表现不及预期、海外拓展不及预期。
欢迎联系
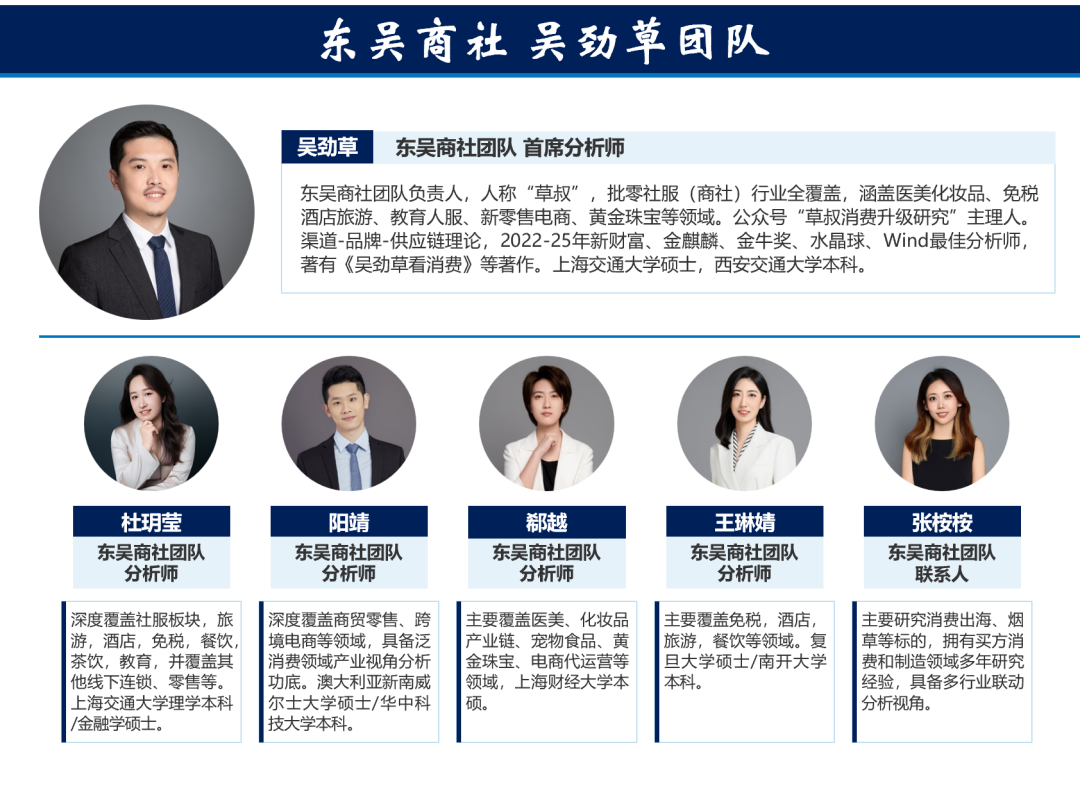
东吴商社 吴劲草团队
吴劲草/ 杜玥莹/ 郗越/ 阳靖/ 王琳婧/ 张桉桉
【东吴商社 吴劲草团队简介】
团队荣誉:
2025年 新财富 批零与社服行业最佳分析师 第6名
2025年 水晶球 商贸零售/社会服务 最佳分析师 第5/5名
2025年 上证报 批零社服行业最佳分析师 第4名
2025年 WIND 商贸零售行业金牌分析师 第1名
2024年 新财富 批零与社服行业最佳分析师 第6名
2024年 水晶球 商贸零售/社会服务 最佳分析师 第3/5名
2024年 上证报 批零社服行业最佳分析师 第5名
2024年 WIND 商贸零售行业最佳分析师 第2名
2021-2023年 新财富/水晶球/上证报/WIND/金牛奖/金麒麟等奖项荣获最佳分析师
精彩评论