益丰药房10月29日晚发布2026年三季度报告。报告显示,前三季度公司实现营收182.36亿元,同比增长5.49%;实现归母净利润13.62亿元,同比增长10.36%;归母扣非净利润12.88亿元,同比增长13.54%。
在医药零售行业从规模扩张向高质量发展转型的关键节点,这家药品零售连锁龙头企业在战略性调整后,交出了一份“量质齐升”的成绩单。
收入增速逐季抬升 门店“置换式扩张”显效
2026年前三季度,益丰药房的营业收入增速呈现出逐季上升的态势。数据显示,2026年一季度益丰药房营业收入60.85亿元,同比增长1.26%;二季度单季营收60.45亿元,同比增长5.82%;三季度单季营收61.06亿元,同比提升至9.73%,增速较一季度抬升近8.5个百分点。
收入增速逐季抬升,意味着益丰药房调整门店的战略性举措取得了一定成效。国信证券分析显示,药房板块业绩回暖趋势稳健,国内连锁药房行业连锁化率不断升高,门店总量下降背景下中小连锁出清为头部连锁带来加盟/并购机会及份额提升。上市公司前期门店结构优化、提质增效举措及品类调整的成效渐显,持续带来经营指标及业绩上的逐季改善。
近两年,益丰药房在持续关闭低效门店的同时,通过自建、并购、加盟等方式,持续补充优质点位。
报告显示,今年7月,益丰旗下全资子公司江苏益丰大药房连锁有限公司签署《资产收购框架协议》,以现金500万元受让A公司5家药店的相关资产和业务;同年9月,控股子公司上海益丰大药房连锁有限公司收购B公司100%股权,涉及31家门店。
2026年1至9月,药房持续优化门店结构,截至三季度末,公司门店总数已达15452家。其中,直营门店10761家,加盟店4691家,门店总数较上年末净增621家,门店扩张重回增长通道。
盈利能力加强 股权激励强化“业绩锚定”
第三季度,益丰药房实现归母净利润3.92亿元,同比增长12.89%;归母扣非净利润3.71亿元,同比提升18.90%,每股收益0.32元。
从净利率来看,2026年前三季度益丰药房的净利率为8.34%,较上年度提升了0.65个百分点,意味着公司门店结构优化、提质增效和品类调整的成效正在逐步显现。
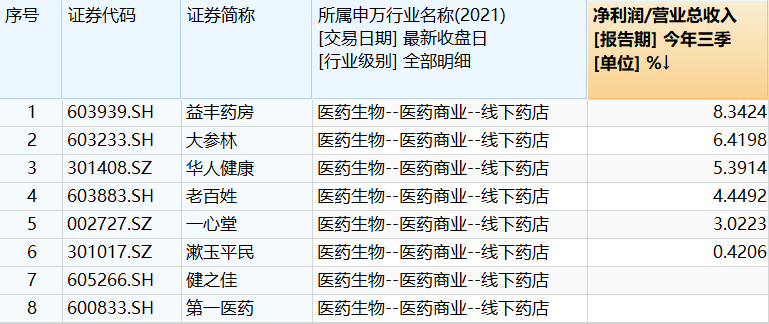
截至2026年10月29日17:35,已披露的2026年前三季度所属行业净利率。来源:wind
益丰药房于9月30日抛出限制性股票激励计划草案:以2025年归母净利润为基数,2026年归母净利润增长不低于10.00%,2027年归母净利润增长不低于26.50%;授予价格11.34元/股,拟授予约1020.11万股,覆盖357名高管及核心业务人员。
这份激励的信息量不在授予价格本身,而在目标的“卡位”:2026年10%的净利润增长已在三季度实现;2027年26.50%的两年复合目标,则把门店扩张的增量贡献和费用效率的持续释放都纳入了预期。扩张提供收入底盘,效率提供利润弹性,激励把两者锁定在同一张时间表上。
万联证券发布的研报显示,近两个月连锁药房密集推出股权激励,驱动板块逻辑从“政策博弈”转向“业绩锚定”。中期看,行业逻辑在于“效率驱动”取代“规模扩张”,行业利润端修复明显,头部公司归母净利润增速普遍高于营业收入增速。
业内人士表示,政策引导、市场出清与模式创新同步推进下,我国药品零售行业正进入结构优化、集中度提升、盈利模式重构的新阶段,具备规模优势与整合能力的龙头企业将显著受益。(贾钦然)
(风险提示:上市公司信息仅供参考,投资有风险,入市需谨慎)
精彩评论