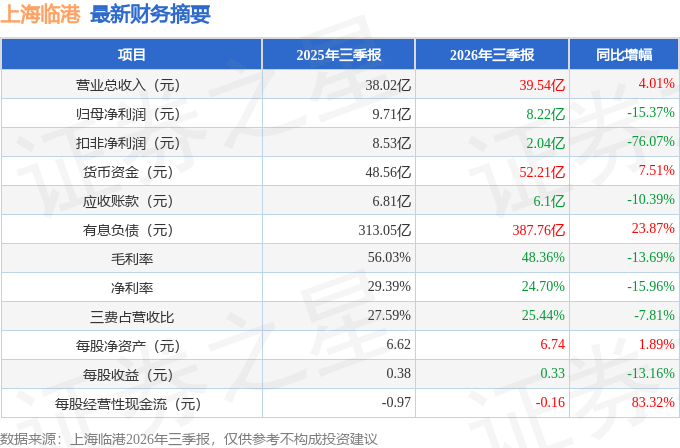
据证券之星公开数据整理,近期上海临港(600848)发布2026年三季报。根据财报显示,上海临港增收不增利。截至本报告期末,公司营业总收入39.54亿元,同比上升4.01%,归母净利润8.22亿元,同比下降15.37%。按单季度数据看,第三季度营业总收入13.55亿元,同比上升27.52%,第三季度归母净利润2.62亿元,同比下降64.01%。
本次财报公布的各项数据指标表现一般。其中,毛利率48.36%,同比减13.69%,净利率24.7%,同比减15.96%,销售费用、管理费用、财务费用总计10.06亿元,三费占营收比25.44%,同比减7.81%,每股净资产6.74元,同比增1.89%,每股经营性现金流-0.16元,同比增83.32%,每股收益0.33元,同比减13.16%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为3.3%,资本回报率不强。然而去年的净利率为13.56%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司近10年来中位数ROIC为6.11%,中位投资回报较弱,其中最惨年份2025年的ROIC为3.3%,投资回报一般。公司历史上的财报相对良好,公司上市来已有年报33份,亏损年份3次,显示生意模式比较脆弱。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市32年以来,累计融资总额277.58亿元,累计分红总额42.05亿元,分红融资比为0.15。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为8%/7.3%/3.6%,净经营利润分别为14.41亿/17.99亿/10.76亿元,净经营资产分别为180.72亿/246.75亿/299.69亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为3.48/2.46/3.66,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为246.38亿/277.41亿/290.95亿元,营收分别为70.64亿/112.85亿/79.37亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为24.66%、近3年经营性现金流均值/流动负债仅为-17.95%)
- 建议关注公司债务状况(有息资产负债率已达44.63%、近3年经营性现金流均值为负)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
- 建议关注公司存货状况(存货/营收已达508.18%)
分析师工具显示:证券研究员普遍预期2026年业绩在10.38亿元,每股收益均值在0.41元。
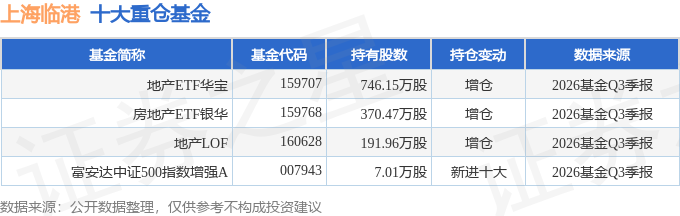
持有上海临港最多的基金为地产ETF华宝,目前规模为9.0亿元,最新净值0.483(10月30日),较上一交易日下跌1.02%,近一年下跌28.16%。该基金现任基金经理为蒋俊阳。
本文数据来源于上海临港2026年三季报,仅供参考不构成投资建议。
精彩评论