欢迎关注本公众号【草叔消费升级研究】
——洞悉新消费,打造品牌&渠道&供应链研究新范式,化妆品,医美,免税,物流,电商,零售,教育,黄金珠宝,小家电,国牌崛起,产业互联网等消费领域深度研究。
投资要点
公司公布2026年三季报:2026Q1-Q3公司实现营收55.8亿元,同比-17.5%;实现归母净利6.5亿元,同比-26.2%;扣非归母净利6.4亿元,同比-24.9%。单拆2026Q3,公司实现营收19.4亿元,同比-10.7%;实现归母净利2.0亿元,同比-30.1%;扣非归母净利2.0亿元,同比-24.7%。受金价自高点回落影响,前三季度公司资产及信用减值损失合计1.8亿元,考虑所得税及少数股东损益影响后减少归母净利1.4亿元,利润阶段性承压。
结构切换驱动26年前三季度毛利率跃升:①毛利率:26Q1-Q3为33.9%,同比+4.2pct,主要系高毛利的自营及品牌使用费收入占比提升、产品结构优化及金价上行带动;26Q3毛利率为28.3%,同比-0.2pct。②期间费用率:26Q1-Q3为15.1%,同比+2.8pct,其中销售/管理/财务费用率分别为12.8%/1.8%/0.4%,同比分别+1.9/+0.6/+0.3pct;26Q3期间费用率为14.2%,同比+1.4pct,其中销售/管理/财务费用率分别为12.0%/1.8%/0.4%,同比分别+0.8/+0.4/+0.2pct。③归母净利率:26Q1-Q3为11.7%,同比-1.4pct;26Q3归母净利率为10.4%,同比-2.9pct。
自营及电商延续高增,加盟主动调整供货结构:分渠道看, 26Q1-Q3:①线下自营收入17.6亿元,同比+31.5%,占比31.6%,其中黄金/镶嵌产品收入分别同比+32.2%/+24.5%;②电商收入25.9亿元,同比+33.4%,占比46.5%,为第一大收入渠道,其中电商黄金产品收入20.8亿元,同比+52.8%;③加盟收入10.8亿元,同比-67.8%,其中品牌使用费收入5.4亿元,同比-2.0%,黄金/镶嵌批发收入分别同比-84.3%/-88.0%。公司主动降低批发供货比重,品牌使用费收入占比提升,收入结构持续优化。
门店坚持“拓优汰劣”,门店结构持续优化:截至26Q3末公司品牌门店3809家,其中自营/加盟门店分别为385/3424家,品牌门店较年初净减少670家。26Q3公司净关店197家,其中加盟门店净减少203家,自营门店净增加6家,低效加盟门店持续出清。
盈利预测与投资评级:周大生作为国内头部珠宝品牌,注重品牌年轻化和产品创新,持续推进品牌矩阵与渠道结构优化,自营及电商渠道表现亮眼。考虑到金价波动下加盟渠道仍处调整期,我们下调2026-2028年归母净利预测由11.6/13.3/15.2亿元至9.1/10.5/11.9亿元,同比分别-17%/+14%/+14%,对应最新收盘价PE约12/11/9X,我们认为公司加盟渠道出清接近尾声,自营与电商双轮驱动下收入结构持续优化,盈利能力有望提升,叠加26年存货减值计提较为充分,27年起业绩有望恢复增长,维持“买入”评级。
风险提示: 终端需求不及预期,开店不及预期,金价波动等。
欢迎联系
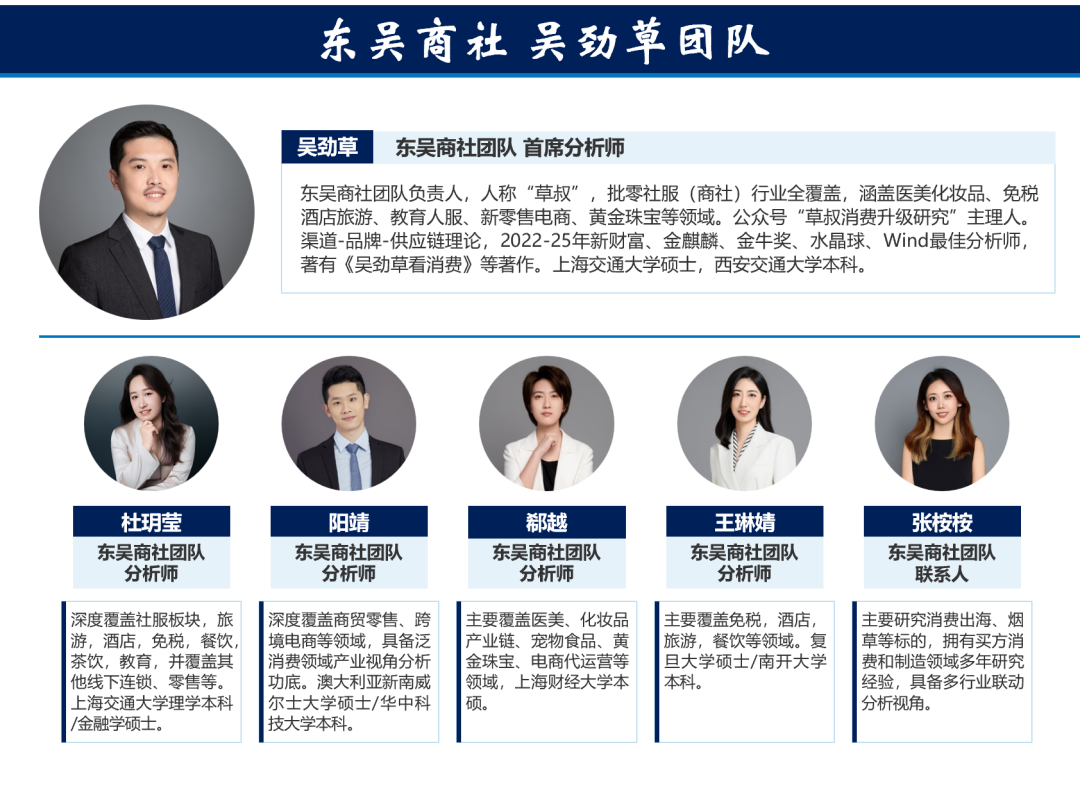
东吴商社 吴劲草团队
吴劲草/ 杜玥莹/ 郗越/ 阳靖/ 王琳婧/ 张桉桉
【东吴商社 吴劲草团队简介】
团队荣誉:
2025年 新财富 批零与社服行业最佳分析师 第6名
2025年 水晶球 商贸零售/社会服务 最佳分析师 第5/5名
2025年 上证报 批零社服行业最佳分析师 第4名
2025年 WIND 商贸零售行业金牌分析师 第1名
2024年 新财富 批零与社服行业最佳分析师 第6名
2024年 水晶球 商贸零售/社会服务 最佳分析师 第3/5名
2024年 上证报 批零社服行业最佳分析师 第5名
2024年 WIND 商贸零售行业最佳分析师 第2名
2021-2023年 新财富/水晶球/上证报/WIND/金牛奖/金麒麟等奖项荣获最佳分析师
精彩评论