三季度披露后,市场对中集集团的定价逻辑正在发生微妙的偏移。
过去很长一段时间,集装箱周期是给这家公司定价的核心锚点。但站在当下看,集装箱结构性修复、海工盈利持续释放、AIDC快速起量,三条主线的变化都已经同步显现。
公司三季度实现营收479亿元,同比增长16.91%,归母净利润7.08亿元,同比增长146.40%。随着传统业务底部确认,新兴业务保持高增,中集正在从周期制造龙头,转向兼具确定性与弹性的多元装备平台。
周期底部基本确认,集装箱板块迎来边际改善
2026年的集运市场,走出“由弱转强”的行情。上海航运交易所数据显示,截至10月23日,上海出口集装箱运价指数SCFI报3681.34点,连续第三周小幅回升;中国出口集装箱运价指数CCFI报1876.27点,维持高位运行。
克拉克森衡量主要航运板块即期收益水平的ClarkSea指数已升至每日84,951美元,较前一周再涨12%,连续第五周刷新历史纪录,2026年至今该指数平均水平同比高出70%。这轮行情不是单一航线拉动,几乎所有主流航运板块都在同步走高。
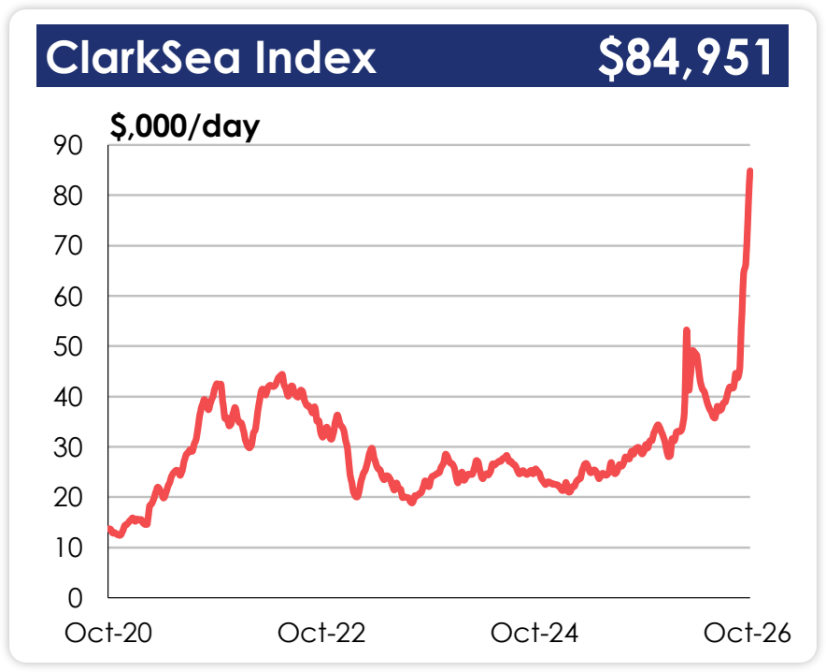
背后的一大核心逻辑在于,有效供给持续收缩。红海绕航拉长运距、港口拥堵未完全缓解,相当于被动消化了大量运力。船公司盈利改善之后,购箱意愿会逐步提升,最终沿产业链传导至制造端。
Clarksons Securities预计,马士基很可能第三次上调2026年全年业绩指引,推测第三季度EBITDA将达到约51亿美元,其中约42亿美元来自海运业务部门。船企盈利修复,是制造端回暖的明确先行信号。
具体到中集来说,二季度集装箱业务已经出现明确拐点。当季标准干货箱销量68万TEU,同比增长15.3%,环比一季度增长47.8%。三季度修复态势进一步延续,前三季度干货箱销量205.50万TEU,同比增长14.05%。公司此前在投资者交流中也明确表态,下半年整体订单排产饱满,产品价格环比有所改善。
必须承认的是,受2025年同期高基数影响和钢材成本高位的影响,今年集装箱板块业绩对比去年仍将承压。但三季度边际改善的幅度持续扩大,意味着行业周期底部早在过去两个季度基本确认,最差的时候大概率已经过去,第三季度就是行业的拐点。
中长期来看,全球供应链加速向区域化、短链化、多元化演进,区域内多式联运需求持续提升;叠加全球庞大存量集装箱进入新一轮替代更新周期,需求底部具备较强支撑。值得注意的是,根据WTO预测,2027年全球贸易量增速有望达4.1%;克拉克森亦预计,即便红海复航,2027年贸易里程量仍将维持正增长,这对中集而言无疑构成利好。此外,明年集装箱新船交付量预计将高达500万TEU,较今年不足200万TEU显著放量,2027年新箱市场有望迎来又一景气高点。
海工板块持续兑现高景气,订单锁定未来业绩能见度
海洋工程的高景气,是当前中集盈利确定性最强的逻辑,也是公司价值重构的核心支撑。前三季度,海洋工程板块业务新增订单57亿美元,较去年同期2.6亿美元大幅提升;截至9月底累计在手订单超过100亿美元,创历史最高订单纪录,成为公司长期盈利的“压舱石”。
推升行业景气的底层逻辑,是全球海上油气资本开支走出了独立上行周期,带动海工全产业需求长期扩张。
在油气的供给端,全球常规油气年发现量长期下移,且存量油田产量自然衰退,使得未来需求难以被满足,非常规领域的深水油气、页岩油气等成为填补储量缺口的核心增量来源;同时深水开采技术成熟、单位开发成本不断优化,推动全球油气的勘探开支持续向深远海倾斜。而FPSO等浮式生产设施长期存在产能建设缺口,供需缺口会长期存在,持续打开海工装备的市场空间。
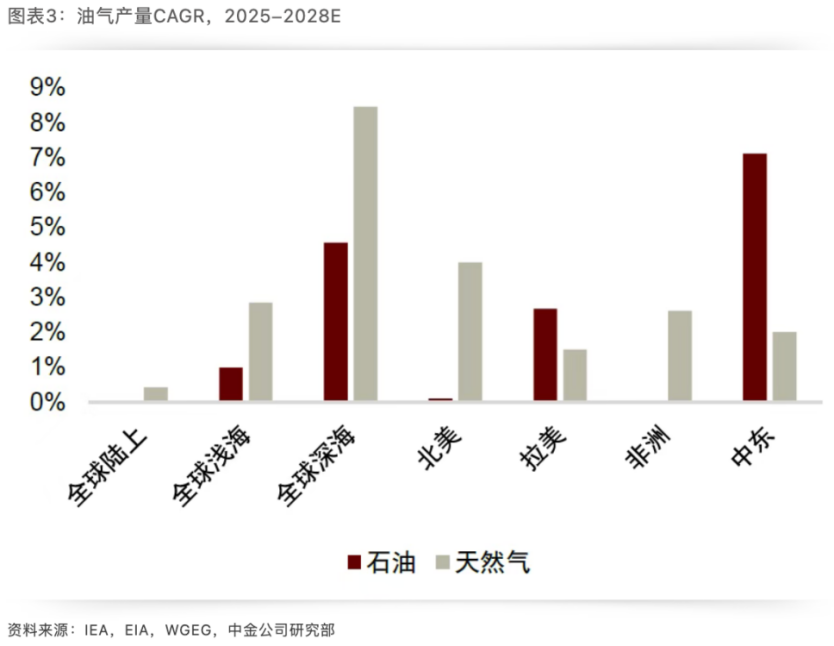
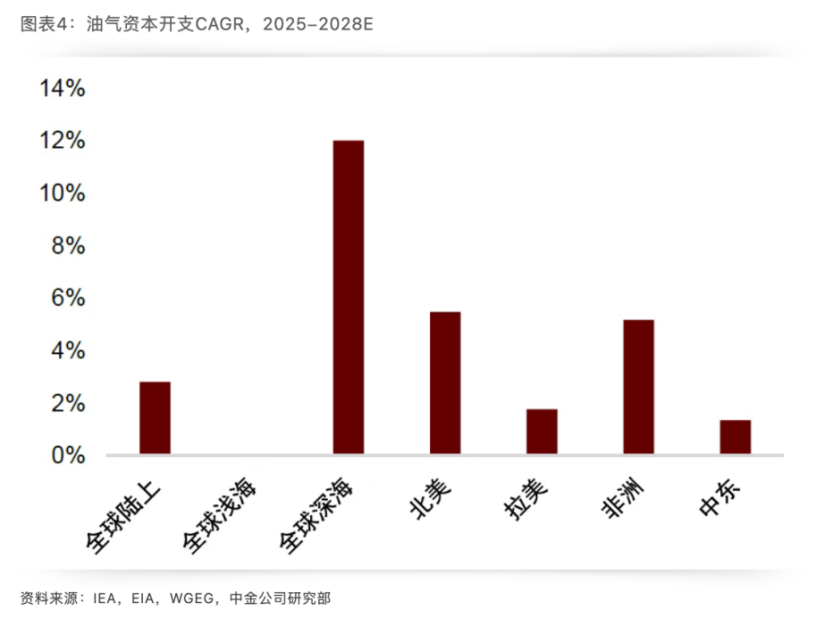
多家机构的数据可以验证:根据中金测算,2025-2027年全球深海油气资本开支CAGR约12%;根据Westwood测算,2026年全球海上油气田开发资本开支预计达1370亿美元,较2025年的1052亿美元增长30%,增速为近年最高。IHS Markit数据显示,全球上游勘探开发资本开支中,海上油气开发投资占比预计2027年升至36%。
海工行业准入门槛较高,中集来福士作为国内核心海工装备厂商,充分受益于这一轮景气上行。可以看到,进入三季度,公司订单增长势头延续,中集来福士与Golar LNG签署第二艘FLNG EPC总承包合同,叠加今年6月斩获的FPSO EPCIC项目,年内已成功斩获FPSO、FLNG总包订单各1艘,高质量订单占比持续提升,高端总包能力的壁垒进一步巩固。
除此之外,公司今年还切入到VLCC大型油轮建造赛道,并斩获Van Oord新一代海底铺石船、Zodiac Maritime LNG双燃料汽车运输船、Pelican Aqua活鱼运输船等多笔高端订单。
由此,公司已确定FPSO/FLNG、高端商船、海上风电和特种工程船协同发展的多元订单结构。这让公司摆脱了过去的强周期属性,多元化订单不仅锁定了短中期增长,也会同步带动盈利能力提升。
产能布局落子山西大同,AIDC成长势能加速释放
AIDC 是中集当前最具想象空间的第二增长曲线,三季度的看点不止是订单增长,还有产能布局的关键落地。
回顾今年,公司模块化数据中心业务进入大规模商业化阶段。上半年该业务营收同比大增超5倍,为超过300MW的云计算、AI算力的客户提供预制化数据中心的技术服务与制造交付,同时,新增约200MW云计算与AI算力数据中心订单。来到三季度,公司单季新签超300MW订单,前三季度累计订单超500MW,对应金额超80亿元。
目前公司储备订单充足,而在AI算力需求爆发的背景下,预制模块化方案凭借交付周期短、部署灵活的优势,渗透率正在快速提升,行业整体仍处于渗透初期,公司这条第二增长曲线的向上趋势越来越清晰。
最新落子的山西大同产能布局,为长期增长注入了新动能。10月16日,山西大同经济技术开发区与中集建筑科技有限公司签署项目入区协议,将在大同建设具备柔性生产能力的数字化智能制造基地,主要配套开展数据中心箱体钢结构和集成产品制造。中集集团副总裁李胤辉在签约现场表示:“立足大同建设数据中心制造基地,打造中集数据中心产业品牌”。
放在全国算力网络的大背景下看,大同依托“东数西算”国家战略,是“环京津冀算力走廊”的重要节点,可以承接京津冀庞大的算力需求。中集将产能布局在大同,将自身模块化制造能力嵌入内陆算力产业集群,不仅可以就近服务算力市场并降低运输交付成本,更能依托当地能源成本优势,打造面向华北、辐射西北的算力基础设施制造支点。
10月27日,中集来福士与上海电气集团举行会谈,双方将围绕燃机船用化联合开发、海上能源岛建设、海工装备国产化替代等方向深化协同合作。可以期待双方加深产业生态层面的联动,打通海上数据中心从载体建造、动力系统集成到综合运维的全产业链能力,推动海上数据中心布局的规模化落地。
整体来看,中集海工和AIDC业务长期的成长逻辑越来越扎实。三季度,花旗首次覆盖中集集团便给予“买入”评级,认为公司已经从纯周期性的集装箱制造商,蜕变为海工装备与AI数据中心基础设施双引擎的工业集团,2026至2028年净利润复合增速将达34%。方正证券也首予“推荐”评级,看好海洋工程+AI数据中心微模块的双轮驱动。
机构的共识正在逐步形成,但二级市场的认知切换,往往滞后于基本面的验证。
回顾过去,市场给中集的估值,始终锚定集装箱的周期起落。但现在的基本面已经变成:海工提供长期盈利的确定性,AIDC打开成长空间,集装箱提供周期向上的弹性,再加上分红、回购托底估值底盘。
价值支撑已经从单一的周期变量,变成了多个逻辑的组合。而三季报的意义,在于把之前市场不确定的预期变成可验证、可追踪的经营数据。从周期制造龙头,到兼具周期弹性与成长价值的多元高端装备平台,这条价值跃迁的路径已经越来越清晰。
精彩评论