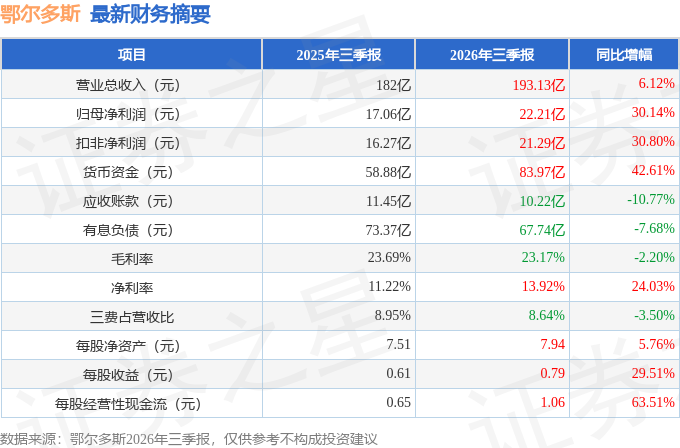
据证券之星公开数据整理,近期鄂尔多斯(600295)发布2026年三季报。根据财报显示,鄂尔多斯营收净利润同比双双增长。截至本报告期末,公司营业总收入193.13亿元,同比上升6.12%,归母净利润22.21亿元,同比上升30.14%。按单季度数据看,第三季度营业总收入67.93亿元,同比上升6.56%,第三季度归母净利润8.05亿元,同比上升12.16%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率23.17%,同比减2.2%,净利率13.92%,同比增24.03%,销售费用、管理费用、财务费用总计16.69亿元,三费占营收比8.64%,同比减3.5%,每股净资产7.94元,同比增5.76%,每股经营性现金流1.06元,同比增63.51%,每股收益0.79元,同比增29.51%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为8.56%,资本回报率一般。去年的净利率为10.36%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为6.99%,中位投资回报较弱,其中最惨年份2016年的ROIC为4.67%,投资回报一般。公司历史上的财报相对一般。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市25年以来,累计融资总额42.97亿元,累计分红总额144.20亿元,分红融资比为3.36。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为24.6%/14.4%/21.4%,净经营利润分别为37.4亿/19.68亿/26.66亿元,净经营资产分别为152.17亿/136.3亿/124.39亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.18/-0.22/-0.19,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-53.55亿/-62.09亿/-49.54亿元,营收分别为305.54亿/284.03亿/257.41亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为86.39%)
分析师工具显示:证券研究员普遍预期2026年业绩在28.03亿元,每股收益均值在1.0元。
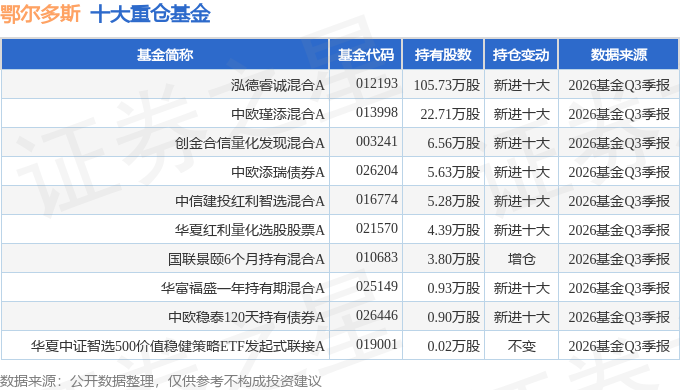
持有鄂尔多斯最多的基金为泓德睿诚混合A,目前规模为5.04亿元,最新净值0.6941(10月30日),较上一交易日下跌0.34%,近一年上涨10.88%。该基金现任基金经理为殷子涵。
最近有知名机构关注了公司以下问题:问:在产成品下行的过程中,公司利润还保持了增长,公司在这些年都采取了哪些有效的举措?答:1、公司羊绒服装与电力冶金化工双主业协同,两大板块循环产业链完备。在服装产业领域,公司依托内蒙古得天独厚的优质羊绒资源,构建起从牧场建设、原料采选、分梳染色、纺纱编织、成衣制造到品牌运营、终端零售的全产业链体系;电力冶金化工板块依托当地丰富的煤炭、硅石、石灰石等矿产资源,以资源就地深加工为核心,形成“矿产资源开发—电—硅系合金”“矿产资源开发-电-氯碱化工”两大完整循环生产线,将天然的资源禀赋优势转化为公司的稳定的成本优势、产业竞争优势与可持续发展优势。2、公司将“低成本是企业核心竞争力”理念根植于全价值链的精益运营,通过对生产、工艺、流程等的不断“持续改进”,集中集约化管理,精准优化各运营环节,致力于实现产品成本行业最优,同时,通过两大技术中心持续发力,对现有设备及工艺进行升级改造优化,持续提升设备运行效率,降低用能单耗,并充分利用现有技术力量组织实施自主研发、优化工艺技术路线,全面推进生产自动化控制、智能化操作,为生产指标和能效水平的双提升奠定了坚实的基础,不断积累公司产品的成本优势。3、公司在坚持围绕两大主业拓展产业链投资,优选上下游协同项目进行布局,投资收益稳定。
本文数据来源于鄂尔多斯2026年三季报,仅供参考不构成投资建议。
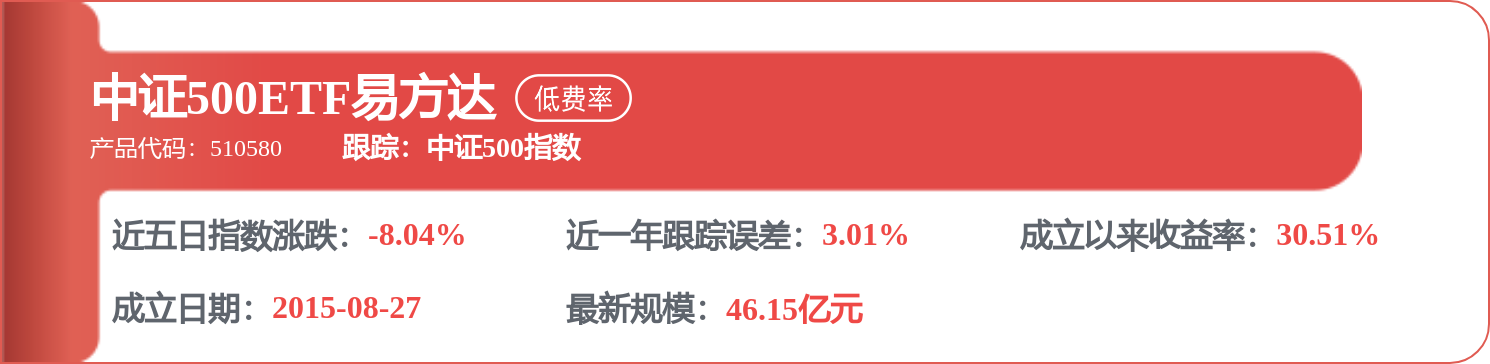
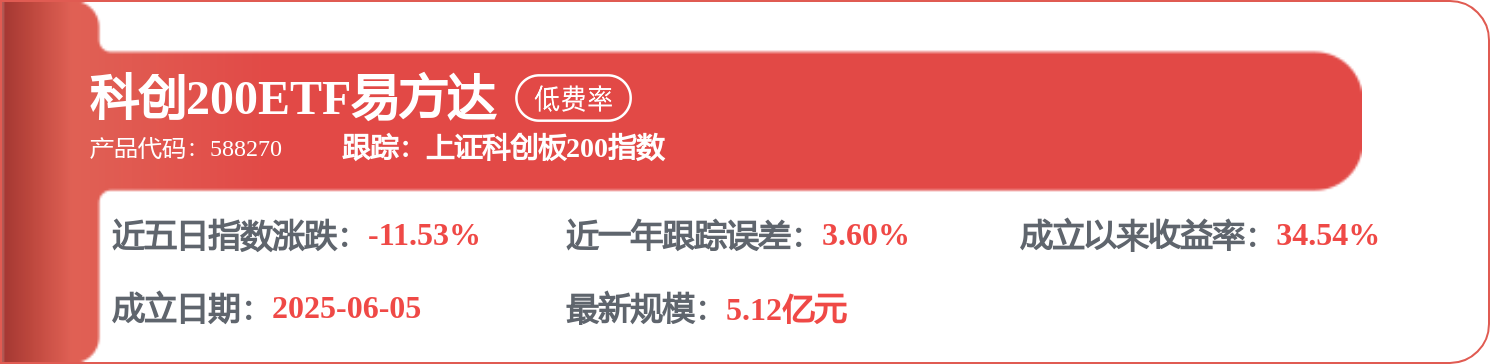
相关 ETF
精彩评论