国金证券股份有限公司赵中平,毕先磊,储天舒近期对乖宝宠物进行研究并发布了研究报告《短期盈利承压,期待品牌经营改善》,给予乖宝宠物买入评级。
乖宝宠物(301498) 2026年10月27日,公司披露2026年三季报,26Q1-Q3实现营收51.25亿元,同比+8.17%;归母净利润2.14亿元,同比-58.35%;扣非归母净利润2.14亿元,同比-56.50%。其中,26Q3实现营收15.82亿元,同比+4.27%;归母净利润0.23亿元,同比-82.96%;扣非归母净利润0.24亿元,同比-80.93%。受汇率、原材料价格、品牌费用投入等影响,公司盈利承压。 经营分析 外销企稳改善,内销增速承压。内销方面,受品牌舆情扰动、渠道结构调整等因素影响,预计Q3内销自主品牌收入增长阶段性承压。外销方面,随着前期关税扰动影响逐步消化,基数压力缓解,预计海外业务逐步修复。 受汇率、原材料价格、品牌投放等影响,盈利阶段性承压。26Q3公司毛利率37.1%,同比-5.8pct,毛利率有所回落。26Q3公司销售/管理/研发/财务费用率分别为24.1%/7.7%/1.8%/0.9%,同比+0.8/+1.4/+0.4/+0.9pct,其中销售费用率提升主要由于公司加大品牌投放,财务费用率提升主要受汇兑影响。综合影响下,26Q3公司归母净利率为1.5pct,同比-7.4pct。 盈利预测、估值与评级 预计26-28年归母净利润分别为2.69/3.77/5.28亿元,同比-60.03%/+39.99%/+40.21%。当前股价对应PE估值为50/36/26倍,维持“买入”评级。 风险提示 人民币汇率波动;国内市场竞争加剧;原材料价格波动。
证券之星数据中心根据近三年发布的研报数据计算,平安证券股份有限公司张晋溢研究员团队对该股研究较为深入,近三年预测准确度均值为75.09%,其预测2026年度归属净利润为盈利3.08亿,根据现价换算的预测PE为43.95。
最新盈利预测明细如下:
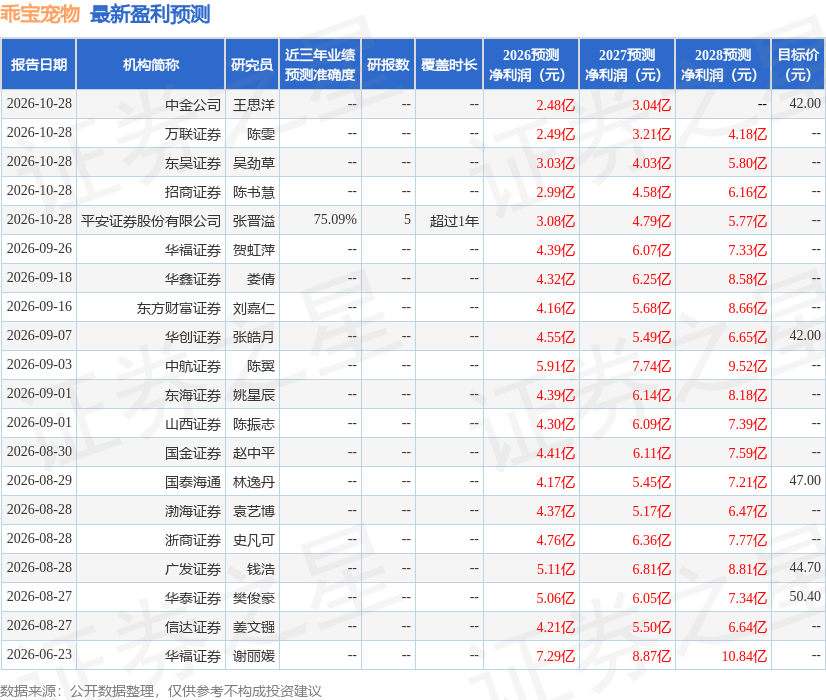
该股最近90天内共有21家机构给出评级,买入评级15家,增持评级6家;过去90天内机构目标均价为48.31。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。
精彩评论