据证券之星公开数据整理,近期金三江(301059)发布2026年三季报。截至本报告期末,公司营业总收入4.27亿元,同比上升32.57%,归母净利润6178.84万元,同比上升16.03%。按单季度数据看,第三季度营业总收入1.52亿元,同比上升23.99%,第三季度归母净利润1736.13万元,同比下降22.56%。本报告期金三江应收账款上升,应收账款同比增幅达49.89%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率37.96%,同比减4.03%,净利率14.45%,同比减12.48%,销售费用、管理费用、财务费用总计6620.37万元,三费占营收比15.49%,同比增4.66%,每股净资产2.72元,同比增3.05%,每股经营性现金流0.49元,同比增51.49%,每股收益0.27元,同比增17.39%
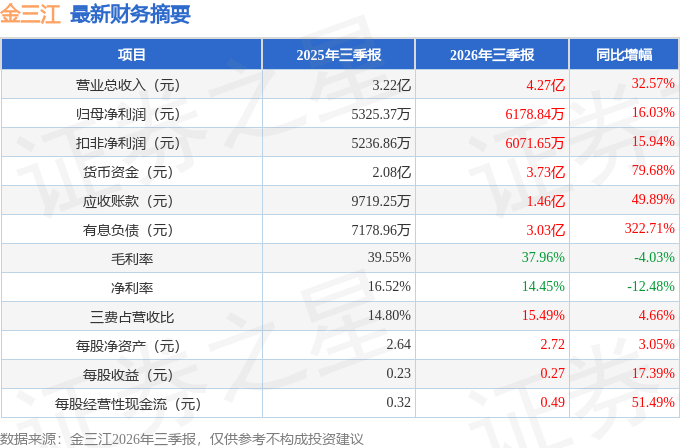
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为11.88%,资本回报率一般。去年的净利率为17.05%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司上市以来中位数ROIC为11.88%,投资回报也较好,其中最惨年份2023年的ROIC为5.82%,投资回报一般。公司历史上的财报较为好看(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市5年以来,累计融资总额2.46亿元,累计分红总额1.76亿元,分红融资比为0.71。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为6.9%/10.5%/13.7%,净经营利润分别为3499.26万/5337.9万/7638.89万元,净经营资产分别为5.1亿/5.08亿/5.59亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.18/0.17/0.34,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为5439.54万/6688.93万/1.51亿元,营收分别为2.94亿/3.86亿/4.48亿元。
财报体检工具显示:
- 建议关注公司债务状况(有息资产负债率已达27.01%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达190.71%)
分析师工具显示:证券研究员普遍预期2026年业绩在1.03亿元,每股收益均值在0.45元。
最近有知名机构关注了公司以下问题:问:公司前三季度营收同比增长超过 32%,其中多少来自产品涨价,多少来自销量增长?答:公司产品价格总体保持平稳,营收增长主要来自海外业务销量增长,尤其是全球核心口腔客户海外订单放量。2、第三季度净利润增速低于营收增速,具体原因是什么?主要受成本和费用两端影响。成本端,一二季度虽然硫酸价格同比上涨,但另一核心原料硅酸钠价格同比下降,形成一定对冲;进入三季度,硅酸钠价格同比变化不大,前期对冲效应减弱,而硫酸价格仍处于较高水平,成本压力体现到当期利润,原材料价格波动是行业面临的共性成本压力。费用端,可转债利息计提使财务费用占收入比重上升,也对当期利润造成一定影响。3、马来西亚项目进展如何?投产预期主要是口腔类产品吗?马来西亚项目正在持续推进中,一期主要规划 5万吨口腔用二氧化硅产能。相关审批手续和基建前期工作正有序开展。4、全球口腔二氧化硅市场规模有多大?公司在全球的市占率是多少?全球口腔用二氧化硅市场规模目前约 30万吨左右,金三江占比 15%~20%。5、目前口腔和其他行业的收入占比情况如何?公司当前口腔用二氧化硅收入占比约 90%,硅橡胶、蓄电池用二氧化硅等其他业务占比合计约 10%。公司正持续推进其他业务开拓,随着相关业务逐步拓展和放量,其他业务规模和收入占比预计将逐步提升。6、未来公司业务及战略的展望?目前公司战略清晰,集中资源发展核心主业。聚焦发展口腔用二氧化硅;在此基础上推进硅橡胶、轮胎业务的发展;其他新材料作为中长期技术储备。公司也会持续关注行业发展机遇,在合规、风险可控且符合公司战略的前提下,审慎评估各类发展机会;如后续涉及收并购等资本运作事项,将严格依照规则及时履行信息披露。
本文数据来源于金三江2026年三季报,仅供参考不构成投资建议。
精彩评论