欢迎关注本公众号【草叔消费升级研究】
——洞悉新消费,打造品牌&渠道&供应链研究新范式,化妆品,医美,免税,物流,电商,零售,教育,黄金珠宝,小家电,国牌崛起,产业互联网等消费领域深度研究。
投资要点
公司公布2026年前三季度业绩:26Q1-Q3公司实现收入53.61亿元,同比+8.1%;归母净利润8.06亿元,同比+99.0%;扣非归母净利润3.76亿元,同比+63.0%。单拆26Q3,公司实现收入15.70亿元,同比+5.9%;归母净利润4.25亿元,同比+204.8%;扣非归母净利润0.25亿元,同比+157.3%。Q3归母净利润大幅增长,主要受到出售丝芙兰相关股权等非经常性损益影响,单季度非经常性损益净额约4.01亿元。前三季度及单Q3扣非归母净利润均实现增长,主营业务盈利有所改善。
个护、美妆及海外业务构成主要收入来源:26Q3公司个护/美妆/创新及海外业务分别实现收入5.87亿元/4.86亿元/1.48亿元/3.49亿元,美妆板块同比大幅增长+37.3%。26Q3个护/美妆/创新/海外业务平均售价分别为8.99元/支、41.73元/支、8.72元/支及17.59元/支,同比分别-5.2%、+2.6%、-14.3%及+5.3%。
核心品牌及渠道结构持续优化,美妆双引擎向上:佰草集回归品牌核心战略逐步见效,大白泥、仙草油等重点产品表现亮眼;玉泽聚焦皮肤屏障修护赛道,核心品类持续放量。六神个护基本盘稳健,驱蚊蛋放量、清爽香氛沐浴露升级,同时“小六神”进一步切入母婴防护场景。渠道端持续推进线上结构优化,抖音内容团队逐步内化、自播占比稳步提升。
盈利能力:毛利率同比改善,期间费用率有所提升:26Q1-3毛利率65.30%,同比+2.5pct;销售/管理/研发费用率各为48.33%/7.27%/2.59%,同比分别+2.67pct/-1.47pct/基本持平,期间费用率合计为58.38%,同比+1.17pct。整体毛利上升主要受线上销售增长、高毛利美妆品类占比提升,以及采购端价格优化、生产端自动化及智能化提升等因素推动。
盈利预测与投资评级:公司作为国内知名日化品牌企业,26Q1~3公司美妆板块高增,产品结构优化叠加采购降本及运营提效,盈利能力显著改善。公司持续推进核心品牌焕新及线上渠道优化,佰草集、玉泽等美妆品牌增长动能较强,六神个护基本盘稳健。考虑到出售丝芙兰股权等一次性影响因素,我们将2026年公司归母净利润预测由4.35亿元上调至8.80亿元,同比+229%;考虑到公司核心品牌聚焦以及渠道结构优化,经营端盈利能力修复有望好于此前预期,我们将2027-2028年归母净利润预测由5.23亿元/6.25亿元分别上调至6.1亿元/6.92亿元,对应同比分别-31%/+14%。以最新收盘价计算,2026-2028年对应PE分别为14倍/20倍/17倍。维持“买入”评级。
风险提示: 行业竞争加剧、终端需求不及预期、公司战略调整及新品推广不及预期、海外关税政策变化等。
欢迎联系
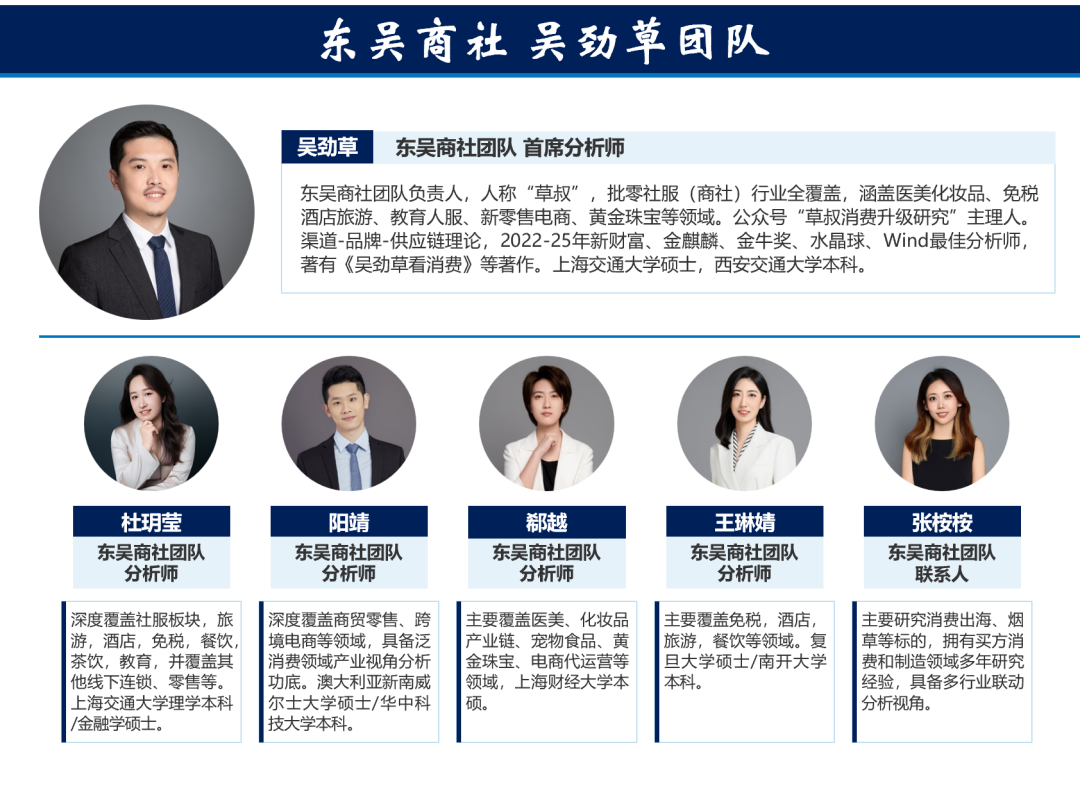
东吴商社 吴劲草团队
吴劲草/ 杜玥莹/ 郗越/ 阳靖/ 王琳婧/ 张桉桉
【东吴商社 吴劲草团队简介】
团队荣誉:
2025年 新财富 批零与社服行业最佳分析师 第6名
2025年 水晶球 商贸零售/社会服务 最佳分析师 第5/5名
2025年 上证报 批零社服行业最佳分析师 第4名
2025年 WIND 商贸零售行业金牌分析师 第1名
2024年 新财富 批零与社服行业最佳分析师 第6名
2024年 水晶球 商贸零售/社会服务 最佳分析师 第3/5名
2024年 上证报 批零社服行业最佳分析师 第5名
2024年 WIND 商贸零售行业最佳分析师 第2名
2021-2023年 新财富/水晶球/上证报/WIND/金牛奖/金麒麟等奖项荣获最佳分析师
精彩评论