据证券之星公开数据整理,近期清研环境(301288)发布2026年三季报。截至本报告期末,公司营业总收入1.43亿元,同比上升41.65%,归母净利润-3725.77万元,同比下降619.92%。按单季度数据看,第三季度营业总收入6670.97万元,同比下降11.65%,第三季度归母净利润-1971.01万元,同比下降759.78%。本报告期清研环境三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达60.12%。
本次财报公布的各项数据指标表现一般。其中,毛利率8.62%,同比减67.02%,净利率-32.29%,同比减527.03%,销售费用、管理费用、财务费用总计3923.24万元,三费占营收比27.44%,同比增60.12%,每股净资产7.08元,同比减3.78%,每股经营性现金流0.05元,同比增126.05%,每股收益-0.34元,同比减620.04%
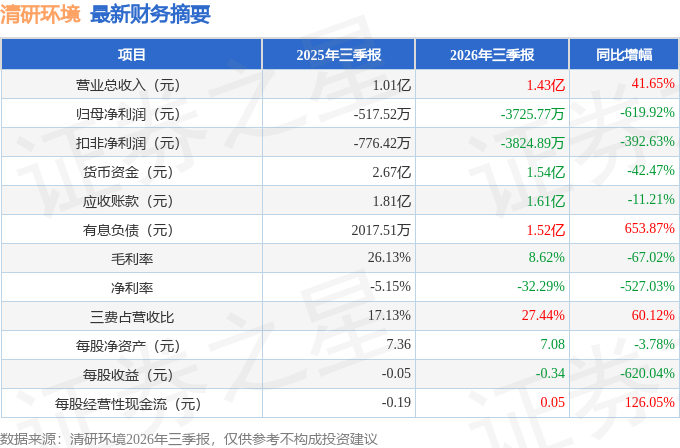
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-15.61%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为11.13%,投资回报也较好,其中最惨年份2025年的ROIC为-3.98%,投资回报极差。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报4份,亏损年份2次,显示生意模式比较脆弱。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市4年以来,累计融资总额5.16亿元,累计分红总额2505.83万元,分红融资比为0.05。
- 商业模式:公司业绩主要依靠股权融资驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为7.3%/--/--,净经营利润分别为2095.87万/-1791.08万/-2782.53万元,净经营资产分别为2.86亿/2.99亿/6.8亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.69/1.5/0.74,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为9823.53万/1.1亿/1.32亿元,营收分别为1.42亿/7317.15万/1.78亿元。
财报体检工具显示:
- 建议关注公司现金流状况(近3年经营性现金流均值/流动负债仅为-16.81%)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
最近有知名机构关注了公司以下问题:问:对比市面上别的污水处理技术,公司RPIR技术的核心优势是什么?答:公司以工业分离技术作为底层核心技术体系,RPIR技术作为分离技术在水处理领域延伸形成的场景化集成工艺,将曝气、生化、沉淀集成一体,不需要建设二沉池,工艺流程短,节省占地能耗,运维相对简单,同时可以规避膜工艺的膜污染、频繁换膜等痛点,可适配市政污水处理厂提标扩容、工业废水处理、村镇分散式污水处理等各种场景。截至目前,RPIR技术已在国内28个省(自治区、直辖市)实现工程化应用,并于2026年3月获第51届日内瓦国际发明展金奖。同时,公司持续迭代RPIR系列技术,其中新一代MCBR技术凭借其处理通量倍增、投资成本大幅降低等优势,已成为市政污水处理厂缺地扩容的优选方案。此外,公司积极联动高端科研平台,与“城镇污水深度处理与资源化利用技术”国家工程实验室协同攻关O、厌氧氨氧化等前沿工艺,O+MCBR技术已有项目落地。
本文数据来源于清研环境2026年三季报,仅供参考不构成投资建议。
精彩评论