国金证券股份有限公司李丹近期对嘉友国际进行研究并发布了研究报告《Q3利润稳健增长,毛利率提升》,给予嘉友国际买入评级。
嘉友国际(603871) 2026年10月29日,嘉友国际发布2026年三季报,2026年前三季度实现营收60.97亿元,同比-7.2%;归母净利润11.17亿元,同比+27.81%。其中,单三季度实现营收21.31亿元,同比-14.3%;归母净利润3.86亿元,同比+23.2%。 经营分析 完善风险管理,非洲再拓新项目。7月22日,公司审议通过开展商品及外汇套期保值业务的方案,涉及主焦煤、铜精矿等品种,保证金和权利金上限为2亿元,旨在管理大宗商品价格及汇率波动风险;非洲方面,公司9月签订为期7年的布隆迪锂辉矿合作协议,拟为矿山设备采购及配套物流基建提供预付款支持,并取得独家物流供应商和锂辉石产品独家销售代理权,进一步拓展矿产供应链与物流协同模式;项目后续规模仍取决于矿山扩产进度。成本降幅超营收,管理增财务降。报告期间,公司归母净利率18.32%,同比增长5.02pp;利润率变化原因主要系非洲国际陆港运营业务高毛利贡献提升及营业成本降幅大于营收降幅带动整体盈利改善;销售/管理/财务/研发费用率分别为0.13%/2.88%/-0.39%/0.15%,同比分别增长0.01pp、0.48pp、-0.02pp、0.01pp,管理费用率上升主要系业务规模扩张及管理投入加大,财务费用率下降主要系外汇汇率变动带来汇兑收益增加。其中,单季度归母净利率18.11%,同比增长5.51pp;销售/管理/财务/研发费用率分别为0.15%/3.00%/0.35%/0.10%,同比分别增长0.02pp、0.50pp、1.14pp、0.01pp。 聚焦核心、降本增效,实现高质量增长。2026年前三季度,公司聚焦跨境物流核心业务运营与资产结构优化,在营业收入受宏观环境波动影响出现阶段性回调的背景下,通过强化成本管控、提升高毛利项目占比及优化资金配置效率,成功实现归母净利润与扣非净利润双位数增长,经营活动现金流净额显著提升,展现出较强的盈利韧性与高质量发展态势。 盈利预测、估值与评级 我们预计公司2026-2028年归母净利润分别为15.00/16.85/19.21亿元,对应PE分别9.91、8.83、7.74倍。考虑到公司2025全年分红比例达到48%,26H1分红比例达到52%,兼具高股息和高成长,维持“买入”评级。 风险提示 供应链贸易收入受大宗商品价格下行收缩、管理费用率因业务扩张及管理投入加大上升、宏观经济不及预期影响。
最新盈利预测明细如下:
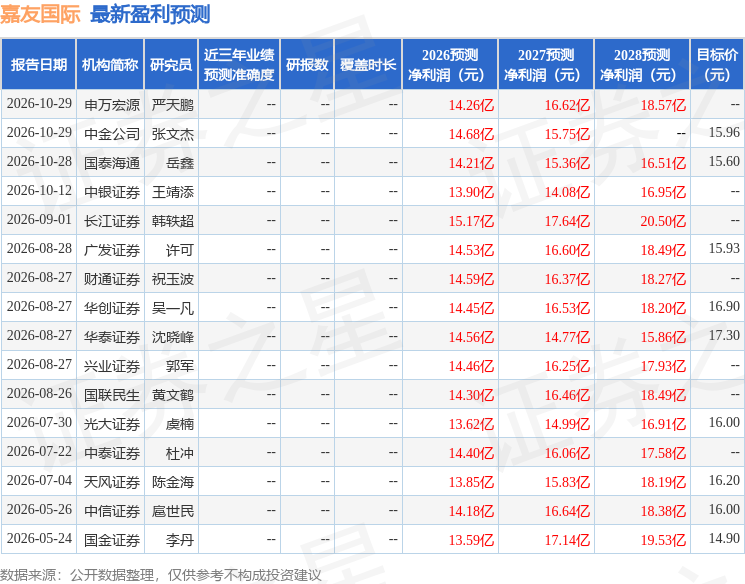
该股最近90天内共有11家机构给出评级,买入评级9家,增持评级2家;过去90天内机构目标均价为16.09。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。
精彩评论