开源证券股份有限公司吕明,林文隆近期对绿联科技进行研究并发布了研究报告《公司信息更新报告:2026Q3外销驱动业绩增长&毛利率持续提升,看好围绕NAS存储打造智能家居生态带来的增长潜力》,给予绿联科技买入评级。
绿联科技(301606) 2026Q3业绩维持高增,看好NAS存储+智能家居生态,维持“买入”评级2026Q3营收33.6亿元(+34%),归母净利润2.7亿元(+42%),扣非净利润2.7亿元(+44%),海外延续高增且毛利率逆势提升,但考虑后续费用投入增加,我们维持2026-2028年盈利预测,预计2026-2028年归母净利润分别为9.42/12.8/16.97亿元,EPS分别为2.27/3.08/4.09亿元,当前股价对应PE分别为19.7/14.5/10.9倍,继续看好主业受益线下渠道拓展以及线上份额提升从而保持较高增长;年底公司将正式发布HomeAgent及摄像头等智能家居产品,长期将围绕NAS存储打造本地智能家居生态,或成为中长期增长点,维持“买入”评级。 2026Q3内销小幅增长/外销延续高增长,NAS存储在高基数下稳健增长2026Q3拆分:(1)分地区,我们预计境外保持50%增长,其中美洲/欧洲均超50%增长,亚洲(不含中国)延续H1增长趋势。卖家精灵数据显示2026Q3公司亚马逊GMV增速46%(Q1增速61%),Q3基本延续年初以来高增态势。预计境内小幅增长,其中线下由于即时零售渠道等贡献增速高于线上。(2)分产品,我们预计NAS存储Q3实现小双位数增长,国内受高基数及提价影响有所下滑但外销保持不错增长。充电/音频/智能办公等产品预计保持较高增长态势。展望后续,传统主业有望继续受益海外线下渠道拓展(欧美大KA渠道)以及线上份额提升保持较高增长,11月公司将发布Home Agent及摄像头等智能安防产品,长期公司将围绕NAS存储打造本地智能家居生态,有望成为中长期新增长点。 2026Q3毛利率仍逆势提升,拉动公司整体利润率向上 2026Q1/Q2/Q3毛利率分别39.3%/39.1%/38.3%(+1.25/+3.05/+1.12pct),剔除退税同口径下Q3毛利率同环比提升,系结构升级+高毛利境内线下以及境外销售占比提升。费用端,2026Q1/Q2/Q3期间费用率分别28.9%/31.2%/28.8%(+1.4/+2.2/+1.2pct),Q3销售/管理/研发/财务费用率分别-0.3/-0.2/+1.2/+0.4pct,研发费用率延续提升趋势系AI算法/新业务开发等费用增加,销售/管理费用率摊薄效应持续。综合影响下2026Q1/Q2/Q3归母净利率8.5%/6.4%/8.1%(+0.25/+0.28/+0.44pct),所得税率下降一定程度上增厚利润表现。展望后续,随着NAS存储规模增长以及高客单新业务贡献增量,利润率有望稳步向上。 风险提示:新品类销售不及预期;海外渠道拓展不及预期;行业竞争加剧等。
最新盈利预测明细如下:
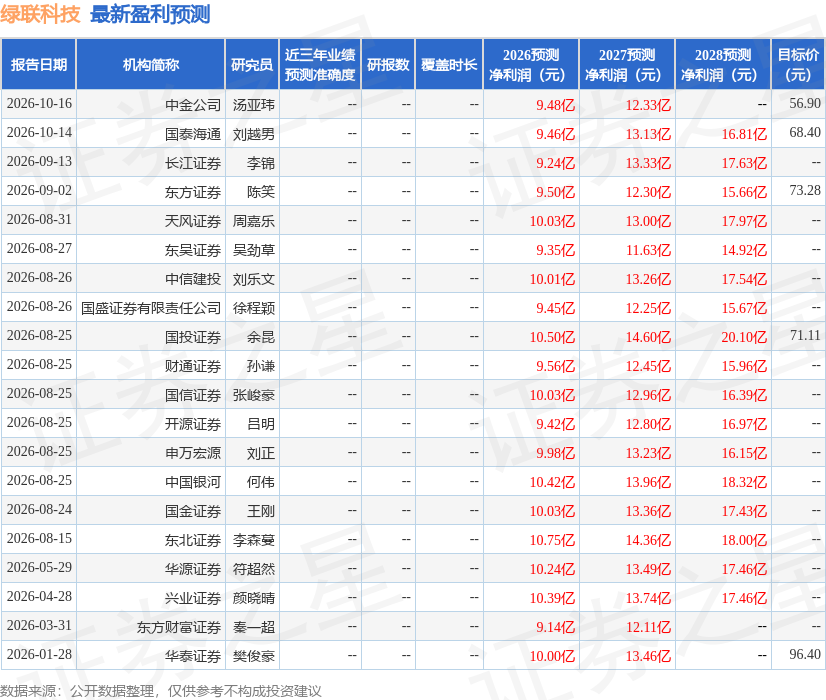
该股最近90天内共有16家机构给出评级,买入评级14家,增持评级2家;过去90天内机构目标均价为65.47。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。
精彩评论