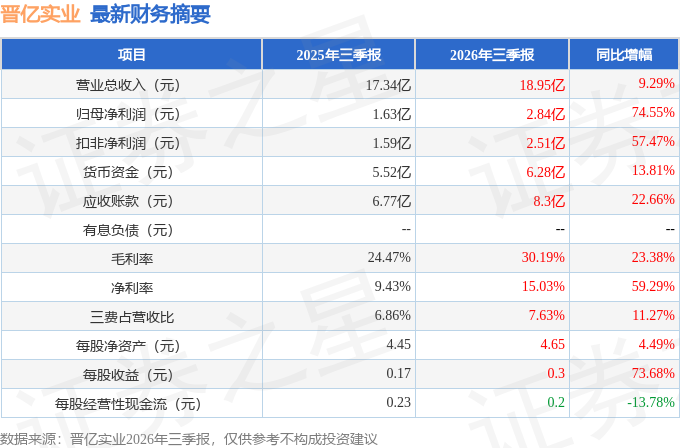
据证券之星公开数据整理,近期晋亿实业(601002)发布2026年三季报。截至本报告期末,公司营业总收入18.95亿元,同比上升9.29%,归母净利润2.84亿元,同比上升74.55%。按单季度数据看,第三季度营业总收入6.58亿元,同比上升19.69%,第三季度归母净利润7668.62万元,同比上升68.71%。本报告期晋亿实业盈利能力上升,毛利率同比增幅23.38%,净利率同比增幅59.29%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率30.19%,同比增23.38%,净利率15.03%,同比增59.29%,销售费用、管理费用、财务费用总计1.45亿元,三费占营收比7.63%,同比增11.27%,每股净资产4.65元,同比增4.49%,每股经营性现金流0.2元,同比减13.78%,每股收益0.3元,同比增73.68%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为5.32%,近年资本回报率一般。公司业绩具有周期性。去年的净利率为10.4%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为5.01%,中位投资回报较弱,其中最惨年份2023年的ROIC为-0.33%,投资回报极差。公司历史上的财报相对一般,公司上市来已有年报19份,亏损年份4次,如无借壳上市等因素,价投一般不看这类公司。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市19年以来,累计融资总额21.87亿元,累计分红总额10.59亿元,分红融资比为0.48。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/4.8%/9.5%,净经营利润分别为-1986.05万/1.31亿/2.43亿元,净经营资产分别为31.6亿/27.21亿/25.55亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.72/0.59/0.7,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为16.65亿/13.94亿/16.39亿元,营收分别为23.14亿/23.7亿/23.36亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达342.63%)
最近有知名机构关注了公司以下问题:问:请介绍公司的发展战略,公司近年来利润持续增长的原因,未来的规划答:公司持续加大研发投入,提升生产的自动化水平,大力研发中高端紧固件产品。近年来公司以积极拓展在新能源汽车、高铁、电力能源等及其他新兴领域的业务为方向,优化产品结构,提高产品附加值,盈利水平持续提升,具体情况如下(一)公司新能源汽车紧固件业务情况近年来公司新能源汽车紧固件业务发展较快,目前公司已与比亚迪、长城汽车、宁德时代、欣旺达,蜂巢能源、重汽集团、三一集团、智慧农业、雷沃农机等新能源汽车、新能源电池及重型机械厂商建立了稳固的合作关系。(二)铁道扣件业务情况铁道扣件市场技术要求与准入门槛较高,公司不断加大技术投入,精进制造工艺,目前公司铁道扣件在手订单充足。经过持续投入与发展,公司在该领域技术储备充足,如公司为青藏铁路550公里连续永久冻土段,提供高强度防松螺旋道钉,青藏冻土区最低气温可达?40℃以下,昼夜温差巨大,公司生产的防松螺旋道钉适配青藏铁路少维护的现实条件,填补了国内该方面技术的空白。公司牵头落地的《拉林铁路藏木雅鲁藏布江大桥免涂装耐候钢高强度螺栓及其连接技术条件》,顺利通过铁路总公司评审,成为该大桥螺栓检验与施工的核心技术依据,该技术成果突破传统桥梁螺栓应用短板,精准制定免涂装耐候钢高强度螺栓专属使用性能指标,适配高原高紫外线、大温差、高盐雾的复杂严苛工况,保障桥梁结构耐久安全,作为国内免涂装耐候钢铁路桥梁螺栓应用的标杆性技术成果,该标准填补了行业专项施工规范空白。(三)电力能源紧固件业务情况近年来,公司持续加大对核电、风电、太阳能等电力能源紧固件的研发,相关业务成长迅速。沪渝蓉沿江高铁、雅下水电工程等国家重大项目的开工建设为公司拓展了稳定的发展空间,提供了持续增长的动力。公司将积极开展智能制造布局,优化现有生产线,提升智能制造水平,进一步提高中高端紧固件的占比,加大对高精尖、高附加值产品的开发,实现公司发展转型。
本文数据来源于晋亿实业2026年三季报,仅供参考不构成投资建议。
精彩评论