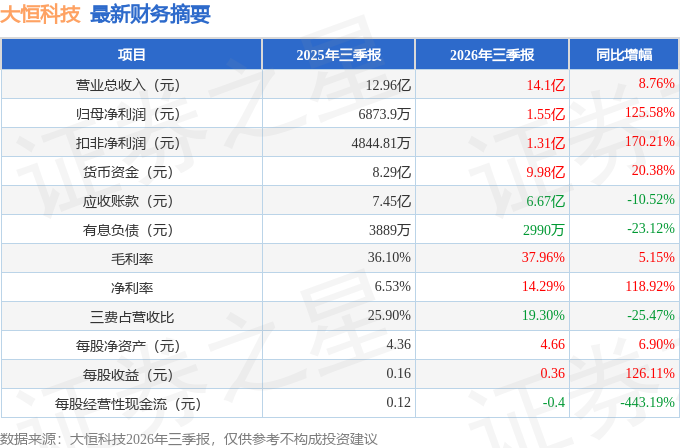
据证券之星公开数据整理,近期大恒科技(600288)发布2026年三季报。截至本报告期末,公司营业总收入14.1亿元,同比上升8.76%,归母净利润1.55亿元,同比上升125.58%。按单季度数据看,第三季度营业总收入5.66亿元,同比上升25.03%,第三季度归母净利润7656.9万元,同比上升7.12%。本报告期大恒科技盈利能力上升,毛利率同比增幅5.15%,净利率同比增幅118.92%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率37.96%,同比增5.15%,净利率14.29%,同比增118.92%,销售费用、管理费用、财务费用总计2.72亿元,三费占营收比19.3%,同比减25.47%,每股净资产4.66元,同比增6.9%,每股经营性现金流-0.4元,同比减443.19%,每股收益0.36元,同比增126.11%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为5.65%,近年资本回报率一般。公司业绩具有周期性。去年的净利率为7.5%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为3.51%,中位投资回报较弱,其中最惨年份2024年的ROIC为-1.84%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报26份,亏损年份1次,需要仔细研究下有无特殊原因。
- 融资分红:公司上市26年以来,累计融资总额4.50亿元,累计分红总额2.63亿元,分红融资比为0.58。
- 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为2.2%/--/18%,净经营利润分别为1841.58万/-4476.58万/1.31亿元,净经营资产分别为8.26亿/6.15亿/7.27亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.3/0.29/0.41,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为6.99亿/5.14亿/7.23亿元,营收分别为23.32亿/17.63亿/17.43亿元。
财报体检工具显示:
- 建议关注公司现金流状况(近3年经营性现金流均值/流动负债仅为13.27%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达640.14%)
最近有知名机构关注了公司以下问题:问:公司今年的研发方向和进度是?答:您好,公司将结合机器视觉及信息技术业务、光机电一体化业务、电视数字网络编辑及播放系统业务三大板块的实际发展情况加大研发投入。截至2026年上半年,公司及控股子公司合计拥有发明专利116项、实用新型专利86项、外观专利5项、PCT国际专利1项、软件著作权568项、商标57项。其中,报告期内新增发明专利6项、实用新型专利4项、软件著作权8项。2、问题现在股东人数您好,公司最新的股东人数请关注公司后续定期报告及相关公告。3、问题根据公司员工持股计划看,机器视觉和光机电营收同比几乎无增长,同时公告说管理层考核目标是26-28年达到的累计利润2亿,按照25年利润5800万看,三年增加的利润仅为为20000-5800*3=2600万,而员工持股计划上市公司需分摊2585.47万,字面意思就是未来三年机器视觉板块和光电板块的利润增长全被员工持股计划拿走,那么股东持有的是一个三年主营板块业务利润无任何增长的上市公司股票,不知道这么安排对中小股东是否合理,是否存在损害中小股东权益的情况您好,本次员工持股计划所设定的考核指标,是公司基于长期可持续的健康发展战略,并综合考量了当前宏观经济环境、行业竞争态势及公司所处发展阶段后审慎制定的。公司具体经营情况详见公司披露的《2026年半年度报告》及后续披露的定期报告。4、问题请问一下公司未来的主要营收来自哪方面?如果无新增的业务范围,这家公司的详细空间在哪里?您好,公司未来营收仍将紧密围绕既定的战略发展规划,聚焦主业,深耕现有业务板块,持续提升核心竞争力。关于公司各业务板块的具体经营情况、收入构成及未来发展展望,敬请关注公司定期报告中“管理层讨论与分析”章节的详细阐述。
本文数据来源于大恒科技2026年三季报,仅供参考不构成投资建议。
精彩评论