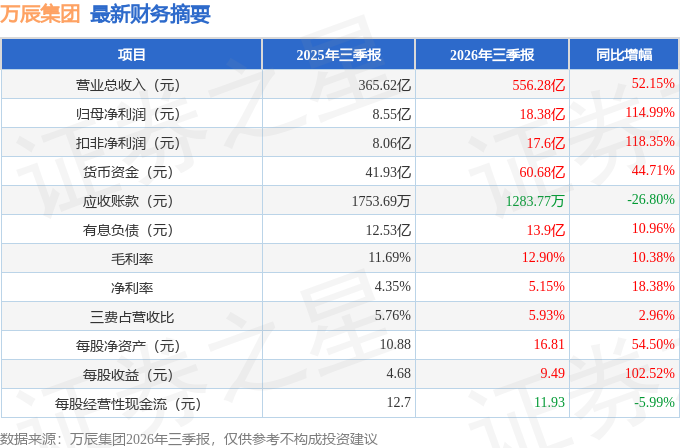
据证券之星公开数据整理,近期万辰集团(300972)发布2026年三季报。截至本报告期末,公司营业总收入556.28亿元,同比上升52.15%,归母净利润18.38亿元,同比上升114.99%。按单季度数据看,第三季度营业总收入207.92亿元,同比上升48.73%,第三季度归母净利润6.28亿元,同比上升63.84%。本报告期万辰集团盈利能力上升,毛利率同比增幅10.38%,净利率同比增幅18.38%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率12.9%,同比增10.38%,净利率5.15%,同比增18.38%,销售费用、管理费用、财务费用总计32.98亿元,三费占营收比5.93%,同比增2.96%,每股净资产16.81元,同比增54.5%,每股经营性现金流11.93元,同比减5.99%,每股收益9.49元,同比增102.52%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为63.56%,资本回报率极强。然而去年的净利率为4.71%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为10.3%,投资回报也较好,其中最惨年份2023年的ROIC为-8.43%,投资回报极差。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报5份,亏损年份1次,需要仔细研究下有无特殊原因。
- 融资分红:公司上市5年以来,累计融资总额4.76亿元,累计分红总额3.62亿元,分红融资比为0.76。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 商业模式:公司业绩主要依靠营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/64.1%/173.5%,净经营利润分别为-1.46亿/6.03亿/24.24亿元,净经营资产分别为7.75亿/9.42亿/13.97亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.01/0.03/0.03,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-1.04亿/8.95亿/15.36亿元,营收分别为92.94亿/323.29亿/514.59亿元。
分析师工具显示:证券研究员普遍预期2026年业绩在25.45亿元,每股收益均值在12.91元。
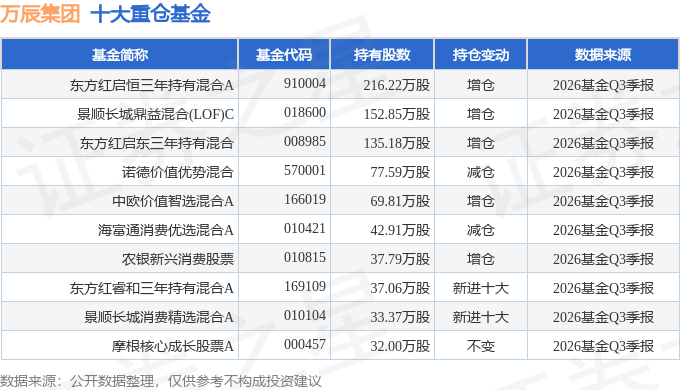
持有万辰集团最多的基金为东方红启恒三年持有混合A,目前规模为5.08亿元,最新净值8.2623(10月30日),较上一交易日下跌0.74%,近一年下跌27.18%。该基金现任基金经理为胡晓 李竞。
最近有知名机构关注了公司以下问题:问:2026 年前三季度,公司延续“规模扩张与经营质量并重”的发展节奏,量贩零食主业保持高质量增长。报告期内,公司实现营业收入 556.28亿元,同比增长 52.15%;毛利率 12.90%,同比升约 1.2个百分点。其中,量贩业务前三季度收入 551.76亿元,同比增长 52.60%;加回股权费用后实现利润 29.50亿元,净利率 5.35%,同比升约 0.7个百分点。报告期内,归母净利润18.38 亿元,同比增长 114.99%。截至 9 月中旬,全国签约门店突破 3万家,渠道覆盖广度与触达效率进一步升。答:2027年具体业务目标与预算尚未确定,公司将综合评估市场终端消费者需求、加盟商生态健康和自身组织能力等因素后审慎制定。利润率方面,公司通过供应链效率与规模优势创造价值的能力没有改变,也坚定将效率红利的绝大多数让渡给消费者,同时兼顾加盟商经营所需和合理报,现阶段不会以短期利润率提升为导向。Q今年开店快的原因?主系“模型跑通、商资源到位、区域空间清晰”的共振。行业空间足够大,商业模式为消费者创造实质价值,从而具备较强的增长韧性;与此同时公司选址能力也在持续提升,正从经验判断升级为数据辅助驱动,规划前置显著提升了开发效率与成功率。公司权衡市场空间和线下开发机会成本,在目前的能力边界内快速扩张的同时,希望将单店模型做合理、做长久,这才是公司作为零售平台和平台内加盟商群体最显著的长期壁垒。Q门店的抓手主要来自哪些地方?选址是决定门店质量的首要因素,因此公司在一线人员的经验沉淀基础上,搭建了智能网规数字化体系,赋能前线更充分、有效地开发市场,提升门店成功率。开业后,门店经营能力提升的核心驱动来自四大业务条线的持续赋能。商品端,持续深化与优质品牌的战略合作,并同步开发自有品牌商品,打造差异化商品力;基于新店所处市场特性和客群需求,相应迭代货盘;以效率为前提拓宽品类,带动消费连带率与客单提升。运营端,通过中台标准化体系与一线督导带教将订货、陈列、服务、营销活动执行等 SOP 转化为可复制的门店运营能力,夯实门店基本功,提升消费者到店体验和消费意愿。会员端,截至 9月底注册会员约 2.9亿,月交易会员规模达大几千万人,人均月购买频次超 3次,驱动单店日均订单量持续提升,未来将通过精细化运营与权益机制持续扩大人群规模、提升单会员生命周期价值。品牌市场端,线下迭代门店空间设计、开设城市旗舰店以优化线下流量入口,线上围绕节点营销、日常媒介内容传播、生活服务平台等承接多渠道公域流量并沉淀为会员资产,并强调长期增量创造和品牌资产沉淀。Q怎么看开店空间?我们目前提供的零食饮料 12大品类的市场规模在 3-4万亿左右,量贩零售业态在渠道中占比还在 10%以内,而社区业态有机会服务最广泛人群的各类场景需求,在供应链和货架效率、价格竞争力和品类丰富度上,业态模式效率仍高效。门店角度,全国各地、各线级城市乃至乡镇均能跑通模型且开出优质门店,充分说明市场基础扎实、模式具备普适性。Q会员建设亮点和后续思路?截至 9月末,注册会员由年初约 1.9 亿增至约 2.9 亿;前三季度交易会员超过上年全年水平。三季度各月交易会员人均月购买频次超过 3次,老客人均购买频次和价值贡献持续提升。公司围绕会员全生命周期推进“拉新—首单—复购—提频—唤活”精细化运营,强化会员长期留存及价值贡献。与部分高频消费业态相比,公司会员规模及单店覆盖会员数仍有提升空间,公司将重点洞察新客需求特性及购买习惯,并有针对性地进行人群运营以激活其消费潜能。Q自有品牌进展?目前自有品牌 SKU有 50-100个,数量和零售额贡献占比低。公司旨在从产品视角出发,围绕未被现有品牌供给充分满足的消费者需求做商品研发与选品,给到更多差异化、极具性价比的好商品,让消费者更有理由持续到店。同时,我们并不认为消费者对包装食品饮料所有的需求都需要以零售端自有品牌来满足,品牌厂商们也有很多好的产品和理念,公司希望可以与其积极碰撞和深化合作,品牌和商品丰富度也是快乐和情绪价值的一种来源,是公司提供给消费者的核心价值之一,因此不会设定刚性的自有品牌占比目标。Q冷藏冷冻品类与冷链基建如何提升效率?冷藏冷冻品类是满足消费者日常鲜食需求的重要延伸,包括低温乳制品、低温烘焙、低温卤味、预制/方便冷冻速食等,总体消费频次与连带率高,对门店零售额和利润有正向贡献,且不牺牲周转效率。江西、川渝等区域已先后开展冷链订单模式试点,明年将逐步向更多市场推广。Q新业态试水与展望?社区零售空间广阔,公司在部分区域开展的新店型尝试(例如便利店和全品类硬折扣门店),是在聚焦主业的同时,结合公司现有核心能力、供应链效率和硬折扣逻辑的普适性所进行的初步探索尝试。在单店模型充分跑通之前,公司不会设立激进目标和盲目复制扩张,并仅投入有限资源和精力,始终以主业的健康发展为核心。Q数字化建设与 I布局落地情况?数字化贯穿公司全链路经营。选址端,接入线上多平台数据,综合评估商圈人口密度、消费力及业态分布,替代纯经验判断;商品端,依托终端消费数据实现选品效率提升,进一步提升新品成功率;门店运营端,督导标准化 SOP 通过移动端落地,降低一线执行偏差,I工具赋能稽核和门店智能问从而提高人效和店端需求响应效率;会员端,基于会员画像和购买行为数据的全生命周期管理和精细化分层,以券运营和积分权益等为载体,持续提升会员活跃度和人均价值贡献;供应链端,60 多个常温仓支撑 T+1 直达补货,配合智能补货算法与效期预警系统平衡周转效率与履约服务体验。总体,数字化是公司从走向效率驱动和精细化运营的关键推动,而基于全链路自研数字化体系,未来I 大模型的运用将有机会进一步显著提效。Q如何看待赛道内竞争?市场格局已较清晰,市场份额持续向包括公司在内的两家头部企业集中。头部两家企业在区域布局、选址策略、商品货盘等各方面均沿着自身战略迭代出显著差异,当前行业渗透率仍低,增量空间足够大,头部企业对此有共识,共建行业健康生态。公司核心策略是深耕优势市场、提升单店质量、强化商品力建设和供应链效率、提升品牌力与客群复购,把门店开好、把消费者服务好、让加盟商生意长久。
本文数据来源于万辰集团2026年三季报,仅供参考不构成投资建议。
精彩评论