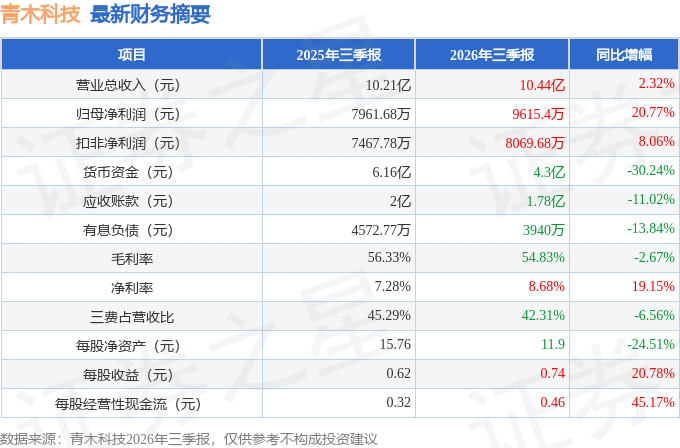
据证券之星公开数据整理,近期青木科技(301110)发布2026年三季报。截至本报告期末,公司营业总收入10.44亿元,同比上升2.32%,归母净利润9615.4万元,同比上升20.77%。按单季度数据看,第三季度营业总收入3.16亿元,同比下降10.51%,第三季度归母净利润942.21万元,同比下降66.3%。本报告期青木科技公司应收账款体量较大,当期应收账款占最新年报归母净利润比达144.73%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率54.83%,同比减2.67%,净利率8.68%,同比增19.15%,销售费用、管理费用、财务费用总计4.42亿元,三费占营收比42.31%,同比减6.56%,每股净资产11.9元,同比减24.51%,每股经营性现金流0.46元,同比增45.17%,每股收益0.74元,同比增20.78%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为7.43%,资本回报率一般。去年的净利率为8.39%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司上市以来中位数ROIC为27.41%,投资回报也很好,其中最惨年份2023年的ROIC为2.29%,投资回报一般。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 融资分红:公司上市4年以来,累计融资总额10.52亿元,累计分红总额2.31亿元,分红融资比为0.22。
- 商业模式:公司业绩主要依靠股权融资及营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为10.8%/15.7%/18.5%,净经营利润分别为4360.28万/8865.42万/1.19亿元,净经营资产分别为4.04亿/5.66亿/6.42亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.33/0.17/0.22,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为3.15亿/1.95亿/3.11亿元,营收分别为9.67亿/11.53亿/14.15亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达144.73%)
分析师工具显示:证券研究员普遍预期2026年业绩在1.8亿元,每股收益均值在1.39元。
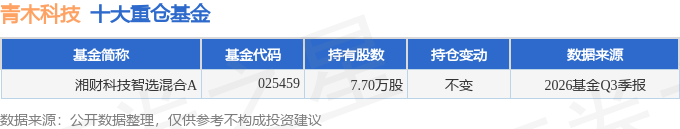
持有青木科技最多的基金为湘财科技智选混合A,目前规模为0.31亿元,最新净值0.6723(10月30日),较上一交易日下跌5.71%,近一年下跌28.86%。该基金现任基金经理为车广路 包佳敏。
最近有知名机构关注了公司以下问题:问:投资者出的及公司回复情况答:尊敬的投资者您好。公司品牌孵化业务的目标是通过合资、长期总代理以及并购的方式,将境外优质品牌引入中国市场或将中国优质品牌引入国际市场,充分发挥公司的零售与技术优势和品牌方的产品与品牌优势,共同拓展品牌的目标市场份额。2026年上半年,公司品牌孵化与管理业务实现营业收入 2.55亿元,同比增长 9.52%,占总营收比重约 35%。品牌孵化业务是公司的第二增长曲线,未来会保持对该业务的持续投入。品牌孵化业务的持续盈利能力受行业、品类、品牌影响力、国际贸易等多方面因素的影响,部分项目可能存在业绩波动或业绩下滑的风险。品牌孵化业务可能根据业务模式面临库存风险、汇率风险、应收账款收风险等。公司将继续加强风险管理水平,积极防范或降低相关风险给公司造成的影响。感谢您对公司的关注!2、电商代运营是公司核心业务。目前新客户和新品类(如运动户外、潮玩等)拓展进展如何?电商直播业务的增长能延续吗?尊敬的投资者,您好!公司电商代运营业务稳步发展,新品类拓展方面,公司具备较强的跨品类扩张能力,在巩固大服饰领域优势基础上,近年来还拓展了包括潮玩、运动户外、健康消费品等新品类,公司积极拓展新客户,同时加强与现有客户在更多渠道的合作,2026 年上半年实现代运营收入同比增长 5.98%。电商直播业务方面,公司自 2021年布局抖音平台以来持续快速增长,2026 年上半年抖音代运营收入同比增长46%,继续保持快速增长趋势,公司将持续把握直播电商发展机遇,深耕专业能力。感谢您的关注!3、公司经营现金流改善,但应收账款风险需关注。款质量如何,公司将采取哪些管控措施?未来分红和股东报有何安排?尊敬的投资者,您好!2026年上半年公司经营活动现金流净额 2,343.57万元,同比增长 80.12%,款质量整体良好。公司高度重视应收账款管理,通过合同明确账期、及时对账跟进、账龄管理与逾期追款等措施管控风险,期末坏账计提充分。分红方面,公司严格执行章程规定的利润分配政策,优先采用现金分红,近三年累计现金分红超 1.5亿元。未来公司将持续优化现金流管理,积极报投资者。感谢您的关注!4、公司上半年净利润增速显著快于收入增速,主要来自品牌孵化业务进入利润释放期和 I 降本增效。这种盈利改善的持续性如何?全年业绩展望怎样?尊敬的投资者,您好!公司上半年净利润增速较快,主要得益于电商代运营业务和品牌经销业务的收入和毛利率的增长。品牌孵化业务收入上半年同比增长 9.52%,毛利率略有下滑。公司 I技术在客服、设计、运营等各环节进行了深度试点,试点项目中均有效提升了运营效率、降低了成本。公司将继续品牌孵化业务的布局,同时推动 I技术的全面落地,持续夯实长期发展基础。关于全年具体业绩情况,请关注公司后续披露的相关公告。感谢您对公司的关注!5、公司在 I 赋能电商服务方面系统化落地。I技术对降本增效的具体贡献如何?未来在 I 方向的投入规划是什么?尊敬的投资者您好!随着 I 模型的发展,公司在原有数据产品系统的基础上,基于 “I 原生性组织” 和 “I 驱动的品牌零售运营商” 的目标定位,初步构建了“1+6+N” 的 I 智能运营体系并持续深化完善。在 2026年上半年期间,公司将电商日常操作、商品分析、目标拆解、投放、营销内容制作等各类电商运营场景进行 I化,并逐步形成运营专家 +Igent的协作模式。目前公司已经完成超过 40 个 I 驱动的电商运营操作和分析场景的 gent 上线。在试点的电商代运营项目中,基础运营人员的编制减少约 25%;在试点的短视频运营项目中,短视频制作成本降低 80%,短视频成交提高了 6%;在试点的推广项目中,I生成前五单元的直接采纳率超过 90%。后续公司会加大推进更多电商运营场景的 gent上线,并将现有 I试点的成果在更多业务场景以及项目组进行推广和落地。感谢您对公司的关注!6、挪威收购案有何进展?尊敬的投资者,您好!全资子公司购买股权的相关事项仍在推进中,相关进展请关注公司相关公告。感谢您对公司的关注!7、收购事情怎么样了尊敬的投资者,您好!全资子公司购买股权的相关事项仍在推进中,相关进展请关注公司相关公告。感谢您对公司的关注!
本文数据来源于青木科技2026年三季报,仅供参考不构成投资建议。
精彩评论