据证券之星公开数据整理,近期海科新源(301292)发布2026年三季报。截至本报告期末,公司营业总收入54.75亿元,同比上升49.87%,归母净利润6.31亿元,同比上升593.15%。按单季度数据看,第三季度营业总收入21.17亿元,同比上升58.29%,第三季度归母净利润2.17亿元,同比上升354.37%。本报告期海科新源盈利能力上升,毛利率同比增幅837.41%,净利率同比增幅385.76%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率20.96%,同比增837.41%,净利率11.69%,同比增385.76%,销售费用、管理费用、财务费用总计1.84亿元,三费占营收比3.36%,同比增13.87%,每股净资产15.09元,同比增24.21%,每股经营性现金流-1.09元,同比增45.7%,每股收益2.83元,同比增596.49%
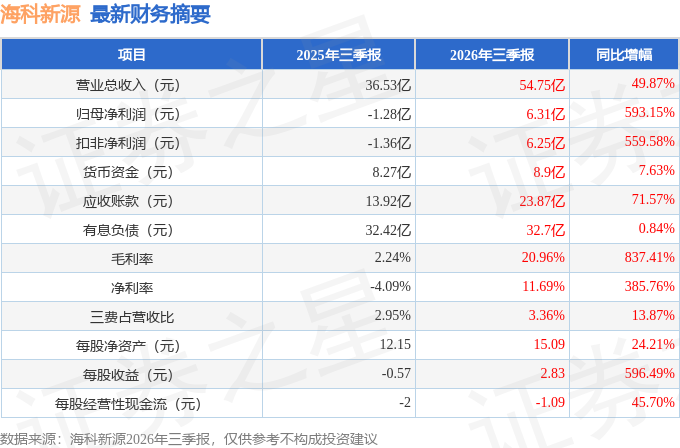
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-4.09%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为14.5%,投资回报也较好,其中最惨年份2024年的ROIC为-4.43%,投资回报极差。公司历史上的财报相对一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报3份,亏损年份2次,显示生意模式比较脆弱。
- 偿债能力:公司现金资产非常健康。
- 商业模式:公司业绩主要依靠股权融资驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为0.4%/--/--,净经营利润分别为1616.19万/-3.07亿/-2.06亿元,净经营资产分别为39.82亿/47亿/56.16亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.03/0.09/0.38,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为9288.19万/3.18亿/19.11亿元,营收分别为33.63亿/36.15亿/50.47亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为28.81%、近3年经营性现金流均值/流动负债仅为-2.95%)
- 建议关注公司债务状况(有息资产负债率已达33.37%、近3年经营性现金流均值为负)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
- 建议关注公司应收账款状况(年报归母净利润为负)
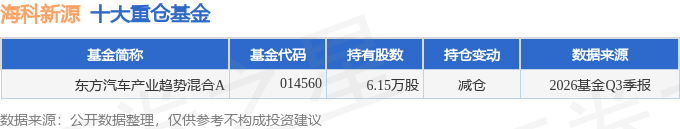
持有海科新源最多的基金为东方汽车产业趋势混合A,目前规模为0.18亿元,最新净值0.6103(10月30日),较上一交易日下跌1.37%,近一年下跌33.73%。该基金现任基金经理为张阳。
最近有知名机构关注了公司以下问题:问:公司上半年归母净利润同比暴增超10倍,扣非净利也大增923%。市场非常关心,这种高盈利弹性是短期供需错配带来的,还是具备长期可持续性?下半年的盈利能否维持?答:公司的盈利爆发并非偶然的短期现象,而是“量价齐升”与“产品结构优化”共振的结果,具备较强的可持续性。公司业绩爆发完全贴合本轮行业结构性周期红利,具备扎实的产业支撑。首先,从需求端看,储能市场的爆发带来了结构性增量。储能电解液配方中溶剂与添加剂用量增加10%-20%,且VC等核心添加剂因供不应求价格涨幅超50%,这种供需紧平衡状态预计在下半年仍将延续。其次,从供给与成本端看,公司三大基地满负荷运转,规模效应得到释放,有效摊薄了固定成本。公司作为全球电解液溶剂龙头,把握行业供需错配窗口期,叠加VC核心添加剂量价齐升,业绩增长具备坚实基础,并非短期脉冲式上涨。。上半年公司营收同比增45.00%、归母净利润同比增1068.08%,营收、利润、经营现金流同步改善,是行业景气度与公司产能、产品结构优势共振的结果。最后,从抗风险能力看,消费化学品板块(高端醇类价格涨幅超40%生物基产品放量)提供了利润安全垫。随着下半年高端日化新品的进一步落地,公司双轮驱动的抗周期韧性将进一步凸显,全年盈利有望稳步上移。2、在消费化学品领域,公司提到生物基1,3-丁二醇打破了国外垄断请问该产品的技术壁垒体现在哪里?目前在海内外头部客户(如欧莱雅、资生堂等)的导入进度及未来的利润贡献预期如何?生物基1,3-丁二醇的打破技术壁垒不仅在于“国内首套生产装置”的产能先发优势,更在于底层合成生物学与绿色化工工艺的结合,这使其在碳排放和环保指标上能够满足国际巨头客户的ESG要求。目前,该产品已凭借优异品质获得海内外市场广泛认可。日化巨头对核心原料的验证周期长、黏性高,进入供应链后替换成本较高。随着公司依托“新蔚源”基地的柔性生产平台加速防腐、美白等高端日化系列产品的验证,这块高毛利业务有望成为公司继锂电材料之后的第二增长曲线,显著优化整体利润结构。3、上半年境外收入同比激增85.65%,远超境内增速。在当前复杂的国际贸易环境下,公司海外高增长的驱动力是什么?未来如何保障海外供应链的安全与高毛利状态?海外高增长的核心驱动力在于“技术稀缺性”与“全球化交付能力”。我们不仅卖产品,更提供符合欧美严苛环保标准的高端绿色解决方案。海外收入高增,是公司顺应全球产业链重构、完成从“国内供货”到“全球配套”的战略跃迁。锂电材料领域,海外动力电池、储能产业加速复苏,海外本土电解液材料产能有限、供给不足,高度依赖中国供应链,国内电解液出货量占全球超95%,公司作为全球龙头,海外订单持续放量。消费化学品领域,欧美、东南亚市场对绿色、生物基高端醇类产品需求旺盛,海外本土高端产能稀缺,公司国产替代红利持续外溢。依托完善的海外渠道布局与全球客户认证体系,公司产品顺利切入全球供应链,上半年境外营收7.52亿元,同比大幅增长85.65%。目前公司海外客户认证、订单储备充足,全球化渗透率仍处低位,海外市场将长期维持高增长态势,持续打开业绩增量空间。关于供应链安全与毛利保障,公司已在海外建立了深度的客户绑定机制,通过稳定的长协订单和过硬的产品品质(如高纯度指标)锁定了高溢价。同时,公司在全球市场的多元化布局(从欧美成熟市场到亚非拉新兴市场)有效对冲了单一区域的地缘风险。海外业务的高毛利状态预计不是短期的,更是公司长期战略定位的体现。4、市场目前对固态电池产业化预期极高。公司前瞻布局了半固态氧化物陶瓷类电解质(LTP型),请问目前客户端的评测验证进展如何?这是否意味着公司正在从“传统溶剂供应商”向“下一代电池核心材料平台”转型?公司正在经历从“单一溶剂龙头”向“综合新能源材料平台”的转型重塑。行业技术迭代是长期趋势,公司始终坚持前瞻布局、规避技术滞后风险。当前半固态、固态电池产业化进程持续提速,对应的电解质体系全面升级,是行业未来核心增量赛道。公司提前卡位LTP型氧化物固态电解质核心路线,搭建多元化固态电解质产品矩阵,同步推进客户端送样评测与联合研发,目前正处于客户端深度评测验证的关键期。公司已实现从溶剂、液态添加剂到固态电解质的全技术链条覆盖,能够适配行业技术迭代节奏。短期看,液态电解液仍是市场主流,公司现有主业基本盘稳固;长期看,固态电解质技术落地后,公司可快速实现产品迭代与客户切换,持续巩固行业龙头地位。5、如何看待2026年下半年行业景气度延续性,公司是否具备持续兑现高增长的能力?在行业集中度持续提升的趋势下,请问公司未来的核心成长逻辑是什么?结合行业供需格局,下半年公司高增态势具备较强延续性。锂电材料端,VC行业供给刚性、缺口持续存在,短期新增产能无法快速释放,价格高位运行格局难改,公司有效产能持续满发,盈利韧性充足;电解液溶剂需求随动力电池、储能排产稳步提升,基本盘稳健。消费化学品端,高端醇类、生物基产品进口替代、海外出口逻辑持续强化,日化终端需求稳健抗周期,量价齐升趋势延续。叠加公司下半年客户长协订单充足、研发新品持续落地,整体经营节奏平稳有序,公司保持高质量发展。关于未来核心成长逻辑,从中长期来看,行业将持续呈现“龙头集中、高端替代、绿色升级”的发展趋势,公司成长逻辑清晰且可持续。新能源赛道,依托全球龙头产能、技术迭代优势,持续巩固电解液溶剂、高端添加剂龙头地位,深化固态电解质前瞻布局,绑定全球头部锂电产业链,充分受益新能源长周期发展红利。消费化学品赛道,持续推进生物基产品、高端日化产品国产替代,依托技术品质、渠道优势,持续抢占海外高端市场,打造第二增长曲线。未来公司将持续以双主业为核心,以研发创新为支撑,凭借技术壁垒优质客户资源、全球化布局,持续提升行业话语权与盈利稳定性,实现长期高质量、可持续的稳步增长。
本文数据来源于海科新源2026年三季报,仅供参考不构成投资建议。
精彩评论