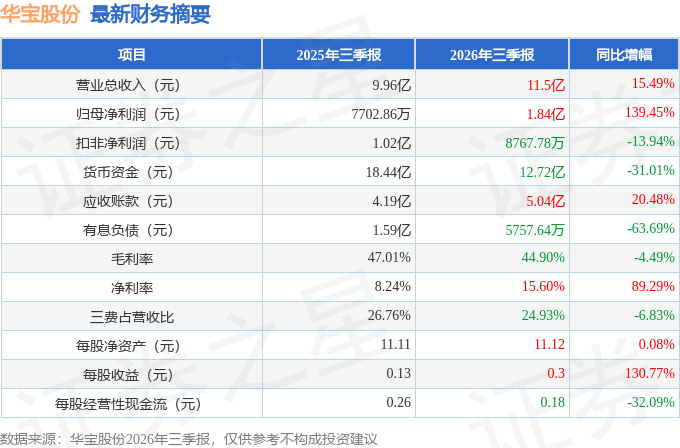
据证券之星公开数据整理,近期华宝股份(300741)发布2026年三季报。截至本报告期末,公司营业总收入11.5亿元,同比上升15.49%,归母净利润1.84亿元,同比上升139.45%。按单季度数据看,第三季度营业总收入4.21亿元,同比上升8.01%,第三季度归母净利润7439.95万元,同比上升16.96%。本报告期华宝股份公司应收账款体量较大,当期应收账款占最新年报归母净利润比达601.98%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率44.9%,同比减4.49%,净利率15.6%,同比增89.29%,销售费用、管理费用、财务费用总计2.87亿元,三费占营收比24.93%,同比减6.83%,每股净资产11.12元,同比增0.08%,每股经营性现金流0.18元,同比减32.09%,每股收益0.3元,同比增130.77%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为0.12%,近年资本回报率不强。公司业绩具有周期性。去年的净利率为5.14%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司上市以来中位数ROIC为13.25%,投资回报也较好,其中最惨年份2024年的ROIC为-4.52%,投资回报极差。公司历史上的财报较为好看(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报8份,亏损年份1次,需要仔细研究下有无特殊原因。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市8年以来,累计融资总额23.77亿元,累计分红总额68.24亿元,分红融资比为2.87。
- 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为14.2%/--/3%,净经营利润分别为3.75亿/-3.11亿/6882.96万元,净经营资产分别为26.31亿/19.91亿/22.76亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.52/0.48/0.57,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为7.78亿/6.55亿/7.62亿元,营收分别为14.85亿/13.57亿/13.38亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达601.98%)
最近有知名机构关注了公司以下问题:问:公司实现长周期高质量多元化增长的确定性如何体现?答:公司依托科技创新与商业模式共同沉淀的核心能力,持续拓宽成长边界,加速渗透新兴高成长赛道,多板块增长动能强劲,主要体现在以下几方面从新型烟草业务上看,锚定烟草减害的转型趋势,紧密跟随国内合规进程,依托烟用香精领域的深厚技术积淀与产业积累,持续加码加热卷烟、尼古丁袋两大产业方向。稳步推进相关的技术储备与全球专利布局,为赛道长期发展筑牢技术与合规双重根基;从营养与健康业务板块上看,以上海嘉萃为核心产业化载体,深度链接全球优质原料资源网络,搭建覆盖原料筛选、活性改性、配方开发至中试验证的全链条研发体系;国内布局山东、江西、广东三大生产基地,多极产能梯次释放,满足保健食品、功能食品、特膳食品等全品类从定制化研发到规模化量产的全阶需求;从香氛与护理板块上看,深度契合下游功能化、情绪价值型消费升级浪潮,推动香气科学从基础嗅觉向神经感知、情绪调节等维度延伸,功能性情绪香氛等高附加值品类全线提速,平台化价值持续释放;最后从国际化业务上看,公司依托海外研发中心、国际化运营团队及属地化生产基地三大核心支点,推动技术体系、供应链能力与客户服务能力系统性出海,海外业务多点突破、收入占比稳步提升;印尼华宝食品科技综合基地预计 2027 年上半年投产,标志着公司海外业务即将迈入本土化产能落地的全新阶段。
本文数据来源于华宝股份2026年三季报,仅供参考不构成投资建议。
精彩评论