据证券之星公开数据整理,近期海油工程(600583)发布2026年三季报。截至本报告期末,公司营业总收入194.61亿元,同比上升10.19%,归母净利润16.8亿元,同比上升4.66%。按单季度数据看,第三季度营业总收入70.77亿元,同比上升11.57%,第三季度归母净利润5.88亿元,同比上升16.15%。本报告期海油工程应收账款上升,应收账款同比增幅达60.65%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率14.53%,同比增1.1%,净利率8.74%,同比减6.37%,销售费用、管理费用、财务费用总计2.71亿元,三费占营收比1.39%,同比增185.76%,每股净资产6.66元,同比增9.09%,每股经营性现金流0.77元,同比增34.16%,每股收益0.38元,同比增5.56%
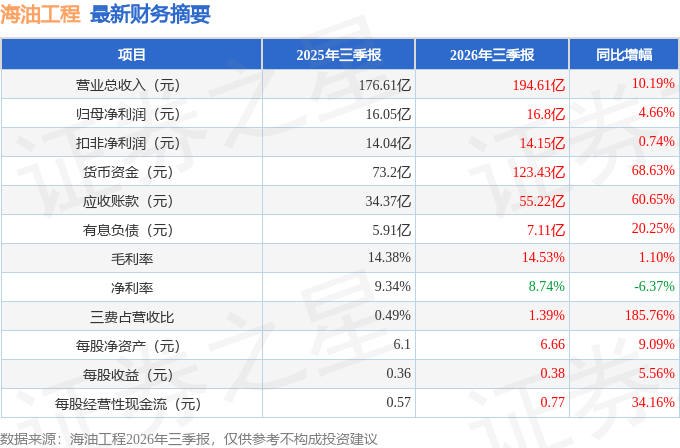
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为6.78%,资本回报率一般。去年的净利率为7.77%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为3.75%,中位投资回报较弱,其中最惨年份2019年的ROIC为0.05%,投资回报一般。公司历史上的财报相对一般。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市24年以来,累计融资总额72.71亿元,累计分红总额80.44亿元,分红融资比为1.11。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为17%/23.8%/29.4%,净经营利润分别为16.3亿/21.86亿/21.12亿元,净经营资产分别为95.7亿/91.87亿/71.84亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.1/-0.11/-0.14,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-31.85亿/-33.99亿/-37.64亿元,营收分别为307.52亿/299.54亿/271.63亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达264.93%)
分析师工具显示:证券研究员普遍预期2026年业绩在23.09亿元,每股收益均值在0.52元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是华泰柏瑞基金的方纬,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为16.28亿元,已累计从业11年229天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
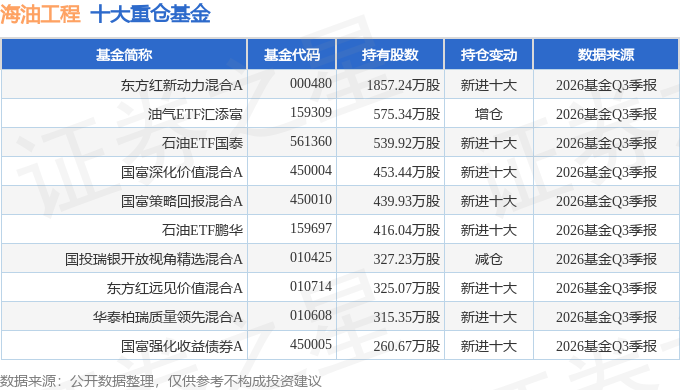
持有海油工程最多的基金为东方红新动力混合A,目前规模为46.41亿元,最新净值5.804(10月30日),较上一交易日下跌1.68%,近一年上涨0.26%。该基金现任基金经理为周云。
最近有知名机构关注了公司以下问题:问:二季度作业量环比大幅增长,可持续性如何?一季度的延迟作业是否在二季度集中体现?答:“十五五”海工整体工作量充足,但年度分布不均,2026年为十五五工作量低点,2027-2028年进入高峰。公司通过标准化提前预制推动项目前置,可新增4-7万吨产能工作量,上半年仅释放19%,增量将主要体现在下半年。长期工作量支撑①国内油气产量、海外区域产量规划增长,带来业务需求;②当前在手订单733亿元,其中海外订单超400亿元,海外项目执行周期长,可覆盖未来3-5年,部分延续至2030年,同时多个项目正在投标。Q2 二季度利润率环比小幅增长但同比下滑的具体原因是什么?利润率何时能扭转下滑势头进一步上涨?利润收入增速差异主要来自人工成本计提规则调整今年人工成本按时间进度计提,往年集中四季度计提,使得上半年人工成本增加3.2亿元。剔除该因素,上半年利润同比增幅9.56%,高于收入增幅。公司持续推进降本增效,毛利率已由过去10%逐步抬升至16%。后续通过数字化手段、内部成本管控、EPCI全链条降本等措施,盈利改善效果将持续释放。Q3 沙特子公司已经实现扭亏为盈,当前包括卡塔尔、沙特在内的海外项目毛利率和国内项目相比是什么水平?今年上半年海外项目毛利率同比大幅提升,一方面是因为海外项目海上作业船天增长,带动船舶成本摊薄,当前上半年海外项目毛利率已经超过境内项目毛利率水平。Q4 中东区域的项目进展如何?沙特项目是否已经完结,卡塔尔项目是否正常执行?沙特项目已经完结;卡塔尔最大的NFPS项目目前正常执行,当前主要工作量在国内;BH-EPIC2项目已经正常出货,青岛相关变更主要和该项目有关;卡塔尔ISND5-2项目的当地海上改造部分和国内工作都在正常推进,整体受外部因素影响不大。海外项目仍需持续关注地缘、政策等潜在外部风险。Q5 公司当前 733 亿的在手订单,未来利润率走势如何,是否会有提升?当前海外订单的价格水平由市场竞争形成,公司直面国际一流总包商的竞争,目前价格水平整体合理。公司将通过降本提质增效的工作不断提升毛利率,随着海工国际化水平的提升,盈利水平将逐步得到改善。Q6 公司今明两年有没有明确的经营业绩目标?公司按照“十五五”规划制定整体目标,收入规模指引为每年保持6%-8%的增长,盈利水平会通过内部降本提质增效工作,力争保持与收入同步增长。Q7 当前公司订单饱满,是否存在场地产能瓶颈?此前公司提出尽量减少分包的方向,后续分包规模是否会进一步增加?目前公司场地利用率仍有较多富余量,未来订单主要会通过自有场地完成交付,产能可以得到良好控制。仅部分特别低附加值的环节可能会选择外包,整体方向仍是严格控制外包工作量,同时公司会强化对外包环节的质量、成本管控。Q8公司当前在手订单较去年年底的400余亿增长至733亿,订单增长是否存在季节性规律?今年下半年是否还会有大幅的订单增长?公司订单增长没有季节性特点,2026年上半年大额项目签约是逐步落地的结果。公司始终将每年市场承揽额、订单质量作为核心追求目标,未来会持续推动相关指标进一步提升。
本文数据来源于海油工程2026年三季报,仅供参考不构成投资建议。
相关 ETF
精彩评论