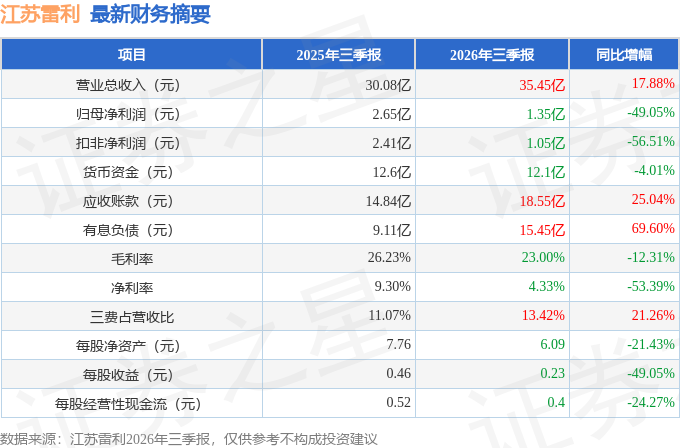
据证券之星公开数据整理,近期江苏雷利(300660)发布2026年三季报。截至本报告期末,公司营业总收入35.45亿元,同比上升17.88%,归母净利润1.35亿元,同比下降49.05%。按单季度数据看,第三季度营业总收入12.38亿元,同比上升18.01%,第三季度归母净利润3428.02万元,同比下降56.33%。本报告期江苏雷利公司应收账款体量较大,当期应收账款占最新年报归母净利润比达620.67%。
本次财报公布的各项数据指标表现一般。其中,毛利率23.0%,同比减12.31%,净利率4.33%,同比减53.39%,销售费用、管理费用、财务费用总计4.76亿元,三费占营收比13.42%,同比增21.26%,每股净资产6.09元,同比减21.43%,每股经营性现金流0.4元,同比减24.27%,每股收益0.23元,同比减49.05%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为6.35%,资本回报率一般。去年的净利率为7.57%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司上市以来中位数ROIC为8.7%,投资回报也较好,其中最惨年份2025年的ROIC为6.35%,投资回报一般。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市9年以来,累计融资总额12.68亿元,累计分红总额11.16亿元,分红融资比为0.88。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为14.5%/11.6%/9.3%,净经营利润分别为3.61亿/3.26亿/3.16亿元,净经营资产分别为24.99亿/27.97亿/33.93亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.3/0.32/0.33,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为9.36亿/11.38亿/13.66亿元,营收分别为30.77亿/35.19亿/41.8亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为76.26%、近3年经营性现金流均值/流动负债仅为14.93%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达620.67%)
分析师工具显示:证券研究员普遍预期2026年业绩在1.83亿元,每股收益均值在0.31元。
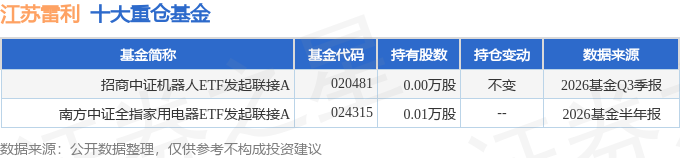
持有江苏雷利最多的基金为招商中证机器人ETF发起联接A,目前规模为2.96亿元,最新净值1.3113(10月30日),较上一交易日下跌3.67%,近一年下跌16.89%。该基金现任基金经理为许荣漫。
最近有知名机构关注了公司以下问题:问:公司经营情况介绍答:二、问环节1、公司有采取什么措施缓解利润端的压力吗?公司通过积极与客户协商价格、扩大材料价格与成本联动的覆盖范围,同时锁定部分原材料采购价格,实施内部降本增效措施管控成本费用,并持续加快新品开发和升级迭代,稳定未来盈利水平。2、家电板块前三季度经营情况如何?报告期内,家电板块整体保持平稳。公司家电业务以空调、洗衣机、冰箱及小家电电机及组件为主,客户覆盖格力、美的、海尔等国内家电企业,以及惠而浦、伊莱克斯、LG、三星、松下、富士通、戴森、GE 等国际品牌。因境外客户占比较高,家电业务收入受汇率波动影响较大;同时,原材料成本较去年同期显著上升,致使毛利率承压。公司继续推进组件化产品放量,空调用无刷电机、冰箱用制冰机系统已实现量产,同时逐步淘汰低附加值产品线、优化产品结构,并依托墨西哥、马来西亚等海外基地保障交付。3、上半年汽车零部件板块营收增速很高,但毛利率承压,请问三季度是否有所变化?报告期内,公司汽车零部件板块营业收入同比增长 61%,前三季度收入已与 2025 年全年基本持平,毛利率 14.83%,环比略有下滑。毛利承压主要来自两方面一是汽车零部件业务前期投入较高,产能尚处于爬坡阶段,规模效应未能充分体现;二是铜、铝、稀土等主要原材料价格处于高位,较上年同期大幅上涨,公司正与客户协商季度调价,以缓解原材料涨价影响。4、之前公司有提到布局了线控底盘业务,请具体介绍一下?报告期内公司设立控股子公司常州雷利德利斯电机科技有限公司,布局线控底盘电机业务。随着 L4 级高阶智能驾驶加速落地以及国产品牌强势崛起,线控底盘作为智驾执行层的核心环节迎来广阔的增量市场与国产替代机会。公司把握行业机遇,进一步完善在智能驾驶领域的布局,为汽零板块打造新的增长点。5、近期市场对机器人板块的关注度有所提升,请问公司机器人核心零部件业务目前表现如何?报告期内,公司机器人相关零部件业务继续保持高速增长。公司已建立完善的机器人核心零部件产品体系,推出无框力矩电机、旋转关节模组、空心杯电机、减速电机模组、线性传动组件、直线运动模组等产品,目前已进入多家国内外机器人本体、模组厂商和灵巧手企业的供应链。6、公司的灵巧手业务有哪些进展?控股子公司中科灵犀已推出连杆式、绳驱式、直驱式三种技术路线的灵巧手产品,公司为其提供制造支持。目前已发布的连杆式灵巧手具备 18 个自由度、握持力大于 50N,绳驱式灵巧手具备 24 个自由度、握持力大于 30N,产品依托中国科学技术大学科研成果,具备自主知识产权的运动控制算法,支持多模态传感器融合,整手性价比优于同性能产品,目前公司正推进产品升级迭代。公司将灵巧手组件在工厂流水线的应用作为未来研发方向之一,相关产品目前在一些工业场景中开展试点应用;同步开展高可靠性灵巧手、高精度力控臂及其配套控制系统样机研发,相关产品处于测试或送样阶段。7、请介绍一下子公司对称轴智能?公司于 2026 年 5 月通过增资控股安徽对称轴智能安全科技有限公司。对称轴智能专注于智能巡检机器人领域,产品覆盖轨道式、轮式、履带式系列,应用于化工、煤炭、电力、新能源等领域。8、请介绍公司对外投资的汇科机器人力控臂产品进展及双方协同?公司于 2026 年 6 月以自有资金 1,000 万元与关联方共同投资杭州汇科机器人,增资完成后持股 14.29%。汇科机器人主营机器人力控制臂及其核心零部件,自研力控臂控制算法及驱动控制模块,集成视觉、触觉、六维力传感器,为机器人工业场景的泛化应用提供软硬件一体化解决方案,计划下半年完成样机开发并推进客户送样。公司已搭建机器人核心零部件平台,正推进力控臂及配套关节模组、灵巧手的协同控制研发,未来与汇科机器人有望在力控臂制造及下游市场开拓方面实现协同发展。9、数据中心液冷业务有进展了吗?公司电子水泵产品覆盖储能、商用车等应用场景,并已拓展至数据中心液冷市场。全资子公司电机科技是中国电子水泵标准起草单位之一,公司生产的电子屏蔽水泵已基本覆盖储能行业主要客户群体,具备批量交付能力并积累了深厚的客户资源。数据中心液冷方面,公司已形成覆盖机架式与机柜式 CDU 液冷屏蔽泵的产品布局,CDU 液冷屏蔽泵已量产 15W、200W、400W、800W、1500W、2500W、3500W、6500W 产品;22kW 和 37kW 的模具产品预计 11月初出样,计划在 2026 年底量产。
本文数据来源于江苏雷利2026年三季报,仅供参考不构成投资建议。
精彩评论