据证券之星公开数据整理,近期吴通控股(300292)发布2026年三季报。截至本报告期末,公司营业总收入31.82亿元,同比下降4.09%,归母净利润1.29亿元,同比上升40.75%。按单季度数据看,第三季度营业总收入10.8亿元,同比上升1.24%,第三季度归母净利润5387.16万元,同比上升74.63%。本报告期吴通控股盈利能力上升,毛利率同比增幅18.86%,净利率同比增幅37.55%。
本次财报公布的各项数据指标表现一般。其中,毛利率11.54%,同比增18.86%,净利率4.06%,同比增37.55%,销售费用、管理费用、财务费用总计1.37亿元,三费占营收比4.3%,同比增9.69%,每股净资产1.16元,同比增11.12%,每股经营性现金流-0.04元,同比减146.09%,每股收益0.1元,同比增42.86%
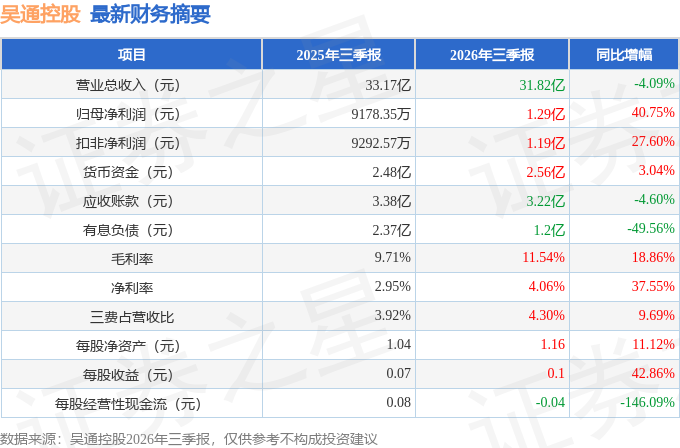
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为7.39%,资本回报率一般。去年的净利率为2.84%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为4.42%,中位投资回报较弱,其中最惨年份2018年的ROIC为-43.55%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报14份,亏损年份2次,显示生意模式比较脆弱。
- 融资分红:公司上市14年以来,累计融资总额22.87亿元,累计分红总额2.08亿元,分红融资比为0.09。
- 商业模式:公司业绩主要依靠研发驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为15%/64.8%/67.4%,净经营利润分别为2583.8万/9924.31万/1.23亿元,净经营资产分别为1.72亿/1.53亿/1.83亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.23/0.18/0.22,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为8.61亿/8.05亿/9.48亿元,营收分别为36.83亿/43.55亿/43.53亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达274.67%)
最近有知名机构关注了公司以下问题:问:本次主要答情况如下:答:本次主要问情况如下问题一公司 2026 年半年报显示应收款较大,请问下移动信息服务款情况和公司后续拟采取措施。公司移动信息服务业务营收规模较大,其应收款款可能存在因对账、开票、付款等结算事项进展而有所延后,但其客户以银行等金融机构为主,发生坏账的风险较低。公司将持续加强客户账期管理,通过将收款完成率纳入业务人员考核指标等方式,推进账款款,以改善现金流与经营质量。2026 年上半年公司应收款较去年同期增长较多,主要是根据与农业银行的空缺期协议,相关移动信息服务结算延后导致。问题二公司未来是否有并购等计划?公司持续关注电子、通讯、计算机等领域的并购机会,将结合行业发展趋势、前景和标的情况审慎积极地开展并购工作。未来若有相关事项达到信息披露标准,公司将按相关规定及时公告。问题三请问对光通信未来的布局如何?公司子公司物联科技生产的光纤接入产品包括光缆、预端接光缆、光纤跳线、MPO/MTP 跳线、光分路器等,已广泛应用于无线接入、FTTX、ODN等通信领域。目前公司光纤接入产品收入增长较快,公司正在加大产能建设,希望抓住未来产业发展机遇。问题四请问公司未来资本支出的重点在哪方面?公司会根据宏观经济、行业趋势、订单情况等方面适时规划产能扩建及调整。目前子公司智能电子业务发展较好,产能利用率较高,公司已启动扩产规划,若有相关重大事项达到信息披露标准,公司将按照相关规定及时公告。问题五请问公司投资永鑫基金是如何考虑的?公司投资永鑫基金可借助专业投资机构的行业经验和资源优势,进一步延伸公司智能制造业务触角,加快拓展上游伙伴和下游客户等合作资源,并接触到更多新兴企业、新技术、新模式,或可培育业务及技术合作机会,深化公司产业布局,提升公司综合竞争力和可持续发展能力,促进公司高质量发展。问题六公司对于海外业务布局如何?公司持续关注海内外行业发展态势,结合主要客户的战略规划、出海节奏,以及双方业务合作情况,审慎探索海外业务发展机遇。未来若有相关事项达到信息披露标准,公司将按相关规定及时公告。敬请投资者理性投资,注意风险。
本文数据来源于吴通控股2026年三季报,仅供参考不构成投资建议。
精彩评论