据证券之星公开数据整理,近期汉朔科技(301275)发布2026年三季报。截至本报告期末,公司营业总收入44.78亿元,同比上升59.41%,归母净利润4.82亿元,同比上升53.41%。按单季度数据看,第三季度营业总收入15.71亿元,同比上升88.24%,第三季度归母净利润1.47亿元,同比上升58.66%。本报告期汉朔科技三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达56.93%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率33.28%,同比增1.22%,净利率10.76%,同比减3.88%,销售费用、管理费用、财务费用总计7.38亿元,三费占营收比16.48%,同比增56.93%,每股净资产10.25元,同比增8.22%,每股经营性现金流2.66元,同比增558.0%,每股收益1.15元,同比增50.97%
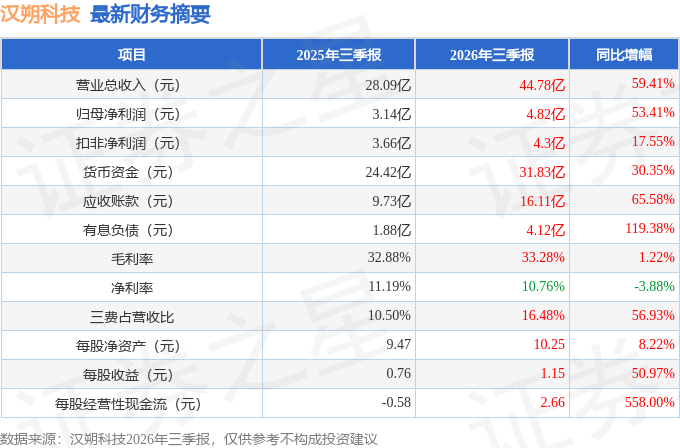
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为11.02%,资本回报率一般。去年的净利率为10.73%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司上市以来中位数ROIC为17.47%,投资回报也很好,其中最惨年份2021年的ROIC为-1.12%,投资回报极差。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市1年以来,累计融资总额11.62亿元,累计分红总额1.06亿元,分红融资比为0.09。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为256.6%/--/73%,净经营利润分别为6.78亿/7.1亿/4.52亿元,净经营资产分别为2.64亿/-388.17万/6.19亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.04/-0.08/0.02,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-1.66亿/-3.48亿/9399.51万元,营收分别为37.75亿/44.86亿/42.12亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达356.58%)
分析师工具显示:证券研究员普遍预期2026年业绩在6.46亿元,每股收益均值在1.53元。
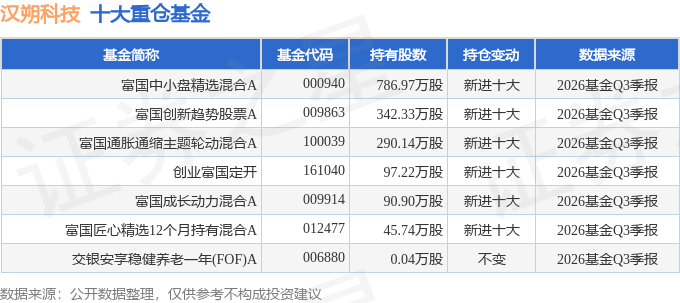
持有汉朔科技最多的基金为富国中小盘精选混合A,目前规模为40.63亿元,最新净值5.151(10月30日),较上一交易日下跌4.88%,近一年上涨2.06%。该基金现任基金经理为曹晋。
最近有知名机构关注了公司以下问题:问:公司于 2026年 10月 28日通过线上会议形式,向投资者介绍了公司 2026年三季报情况并回答投资者。答:公司于 2026年 10月 28日通过线上会议形式,向投资者介绍了公司 2026年三季报情况并投资者问题。(一) 公司经营情况说明汉朔科技是全球领先的泛零售领域数字化门店综合解决方案提供商之一,主要为全球泛零售企业提供基于物联网无线通信、人工智能和大数据技术的软硬件一体化解决方案。公司业务覆盖全球 80个国家,服务超550家客户,产品方案落地近 7万门店。目前公司已全面启动“汉朔 2.0”I战略,依托深厚的全球零售客户粘性,从数据底座、I 业务落地、I 模型三个维度加速推进垂类零售 I的布局。2026年前三季度,公司实现营业收入为 44.78亿元,同比上升 59.41%;实现归属于上市公司股东的净利润 4.82亿元,较上年同期增长 53.41%,扣除股份支付影响后的归属于上市公司股东的净利润为 5.44 亿元,较上年同期增长 72.22%。公司业务订单充足,为汉朔 I 战略的持续落地提供有力支撑。(二) 问交流环节问题一公司三季报业绩向好,营收净利迎来双增,主要原因是什么?四季度业绩趋势将如何?2026年前三季度,公司实现归属于上市公司股东净利润 4.82亿元,较上年同期增长 53.41%;扣除股份支付影响后的归属于上市公司股东的净利润 5.44 亿元,较上年同期增长 72.22%。公司前三季度业绩实现较快增长,主要源于收入规模提升,2026年前三季度公司营业收入 44.78亿元,较上年同期增长 59.41%。收入增长主要系汉朔 2.0战略落地,I服务在客户拓展过程中逐步获得市场认可,带动收入大幅增长。区域结构方面,来自北美客户的收入占比快速提升,欧洲业务基本盘保持稳定。公司三季度营业收入及净利润保持较高水平,目前在手订单充足。问题二请介绍截至前三季度汇率对公司业绩的影响,以及股份支付对净利润的影响情况?2026年以来人民币持续升值,对公司的经营业绩带来了影响。针对上述情况,公司采取了生产采购全球化、外汇采购结算,并通过与重要客户签订价格随汇率波动调整的条款,对冲外汇波动带来的影响。2026年前三季度,公司实现归属于上市公司股东的净利润 4.82亿元,较上年同期增长 53.41%,扣除股份支付影响后的归属于上市公司股东的净利润5.44亿元,较上年同期增长 72.22%。以上两项事项对公司净利润表观数据产生一定影响,但不影响公司实际经营能力。公司经营业绩持续增长,整体经营情况保持较好水平。问题三公司前三季度毛利率稳定在一定区间,后续的毛利率趋势是怎样的?公司今年前三季度公司毛利率为 33.28%,保持在合理区间。公司持续采取多项成本管控举措公司自建部分产能,产线工厂均具备规模化自产能力,为降本提供一定空间;今年前三季度,公司经营活动产生的现金流量净额为 11.23亿元,资金储备充足,针对价格波动较大的原材料,公司适时开展备货锁价安排;持续通过研发创新降本。同时,公司逐步提高毛利率较高的服务性收入占比。长期来看,公司毛利率有望维持在合理水平。问题四公司前三季度相对于去年同期,影响非经常性损益的主要是哪些?公司非经常性损益主要受到汇率项目影响。2026年前三季度,公司购买外汇远期合约形成的非经常性损益为 40,155,969.69元;2025年前三季度,公司购买外汇远期合约形成的非经常性损益为-75,152,606.86元。问题五前段时间咱们宣布了跟微软达成了更加深层次的物理 I 相关的合作,可能覆盖公司全球 7万多家门店。请介绍一下该合作在公司 I业务方面的情况。公司与微软签署了长期全球战略合作协议,双方将进一步推进在全球范围零售物理 I解决方案、门店数字孪生、zure云合作及联合市场推广等领域的长期合作。该合作是公司在零售场景的数字化能力与微软I技术能力的深度协同。双方将继续发挥各自在行业理解、技术平台、全球生态与本地服务方面的优势,共同推进新一代零售数字化能力的落地与迭代,以提升门店体验与运营效率为目标,交付具备前沿能力的 I数字门店成果。通过与微软的全球战略合作,汉朔在全球物理 I的部署和应用得到保障,微软平台上已经有 Open I、nthropic等大模型,公司可以直接应用到产品和零售客户的场景中。今年 6月,公司正式发布了一站式门店实时智能执行平台——xPilot。xPilot是公司依托数字孪生战略推出的首个 I 应用产品,已经使用了微软云上的 Chat GPT、Claude等模型。目前大模型的发展已经开始向具身机器人领域渗透,未来如有适用于机器人端的模型发布,公司能够快速应用到机器人业务方面。问题六公司今年 9月份跟拓元智慧这一具身智能公司达成了战略合作,这方面有怎样的进展信息?今年 9月,公司与拓元智慧达成战略合作,双方将围绕具身智能零售机器人及零售防损智能技术展开深度合作。合作将依托汉朔在全球零售客户、智能物联网、门店数字化、智能终端协同及商业化落地方面的积累,共同验证机器人在真实零售环境中的感知、移动、任务执行和系统协同能力,并探索可复制、可规模化的零售机器人解决方案。公司服务全球超过 550家零售客户和近 7万家门店的真实商业网络,这些零售真实门店场景、商品与货架数据是持续构建物理 l落地的基础。真实门店中的商品、货架、设备及运营状态被持续映射到数字空间,为 I 理解物理世界提供了可读取、可更新的场景。公司围绕智能货架管理、门店实时智能执行、I导购与自助结算、智能巡检与清洁等场景,构建了从感知到执行的全链路 I 能力,这些方案正逐步从试点走向规模化落地。其中,智能购物车已进入批量交付阶段,巡检机器人等相关方案则在以 POC试点形式推进中。问题七目前新客户的拓展进展如何,从目前订单储备和客户需求看,明年收入预期是怎样的?公司新客户拓展整体进展顺利,北美市场增长较快,订单储备充足。欧洲及亚太区域,公司本年度已签约英国大型客户 Tesco,该项目将于明后年进入交付高峰期;此外,公司近期先后与西班牙南部零售集团 Supermercados El Jamón、东南欧大型零售集团 Fortenova Group旗下Kenty dria达成合作;澳洲市场方面,公司与当地头部商超客户达成合作。同时,公司储备了优质的存量客户,大多数为全球零售百强,这些客户预计未来几年迎来存量换新周期,有望为公司业务发展持续提供支撑。问题八电子价签全球渗透率情况,未来增长点在哪里?当前全球电子价签市场平均渗透率不高,不同区域之间渗透率存在明显区别。北美区域近两年渗透率提升较快,是全球电子价签需求增长最快的市场。欧洲区域各国渗透率存在差异法国、德国等传统西欧国家渗透率相对较高,将于未来几年进入大规模的存量换新周期;西班牙、英国、波兰等国仍处于普及初期;土耳其、希腊等市场渗透率相对较低。整体来看,全球渗透率仍处于快速提升的阶段,具备稳定的增长空间。问题九公司目前 I 应用的进展如何,介绍下数字门店解决方案目前客户验证情况,何时可以大规模落地?公司已全面推进“汉朔 2.0”战略,I相关应用正稳步落地。产品层面,xPilot已于今年 6月正式下线,另有两款 I软件平台预计于明年一季度推出;市场层面,xPilot已启动 POC验证工作,国内已落地天虹、永旺门店。同时,在日本、欧洲等区域客户开展 POC测试,处于持续推进落地中,核心目标为验证该 I 软件在节约人时等方面的量化效果。智能购物车方面,今年年初公司 1万台澳洲客户的订单在持续履约中,叠加日本客户的订单,公司智能购物车业务稳定推进中。整体而言,伴随 I零售行业持续发展以及公司产品与市场推进,公司 I应用相关业务后续将持续落地。问题十介绍公司 xPilot 产品当前落地进展、付费模式、标杆客户情况,以及可以帮客户解决哪些问题,有什么量化价值?今年 6 月,公司正式发布了一站式门店实时智能执行平台——xPilot。xPilot 是公司依托数字孪生战略推出的首个 I 应用产品,现阶段 xPilot正和欧美、亚太地区多家头部零售客户推进 POC试点验证。商业化付费方式灵活多样,当前主要采用 SaaS计费模式收取订阅费用。该产品可帮助零售商解决门店陈列管理、缺货管控、店内导航、生鲜运营等经营痛点,为客户节省成本或增加收入,例如,帮助某客户将食品区人力成本从 4,000人时/月降至 3,000多人时/月等。
本文数据来源于汉朔科技2026年三季报,仅供参考不构成投资建议。
精彩评论