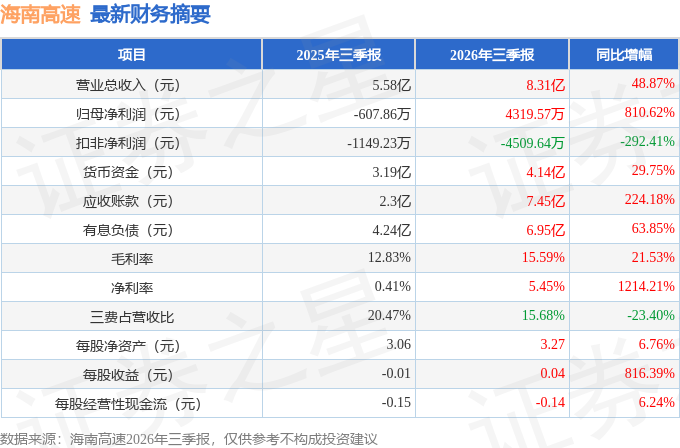
据证券之星公开数据整理,近期海南高速(000886)发布2026年三季报。截至本报告期末,公司营业总收入8.31亿元,同比上升48.87%,归母净利润4319.57万元,同比上升810.62%。按单季度数据看,第三季度营业总收入3.22亿元,同比上升48.54%,第三季度归母净利润-2240.51万元,同比下降187.33%。本报告期海南高速应收账款上升,应收账款同比增幅达224.18%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率15.59%,同比增21.53%,净利率5.45%,同比增1214.21%,销售费用、管理费用、财务费用总计1.3亿元,三费占营收比15.68%,同比减23.4%,每股净资产3.27元,同比增6.76%,每股经营性现金流-0.14元,同比增6.24%,每股收益0.04元,同比增816.39%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为4.57%,资本回报率不强。然而去年的净利率为23.93%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司近10年来中位数ROIC为2.2%,中位投资回报较弱,其中最惨年份2021年的ROIC为0.56%,投资回报一般。公司历史上的财报相对一般,公司上市来已有年报29份,亏损年份4次,如无借壳上市等因素,价投一般不看这类公司。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市28年以来,累计融资总额4.56亿元,累计分红总额6.43亿元,分红融资比为1.41。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为12.2%/5%/10.1%,净经营利润分别为9005.22万/6144.65万/1.57亿元,净经营资产分别为7.36亿/12.33亿/15.54亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为4.1/4.07/1.86,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为5.09亿/9.45亿/12.18亿元,营收分别为1.24亿/2.33亿/6.57亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为65.72%、近3年经营性现金流均值/流动负债仅为-50.3%)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达481.89%)
- 建议关注公司存货状况(存货/营收已达140.07%)
最近有知名机构关注了公司以下问题:问:请陈董事长:海南省交通发展十五五规划中到:“推动交通运输数智化升级,构建统一数字底座和低空智能网联系统;推动绿色低碳转型发展,探索“公路+能源”等新模式。” 我个人分析认为这应该才是海南高速作为海南省交通服务型科技公司的核心业务。请公司有无这方面的规划和项目落地?答:尊敬的投资者您好,海南省“十五五”规划发布后,公司也关注到规划中推动交通运输数智化升级、探索“公路+能源”新模式相关内容,结合自身业务实际,公司目前已有相关布局在数智交通与低空经济领域,公司设立海南省云翼数字交通有限公司、海南云翼低空经济发展有限公司,2026 年 3 月成功中标环岛旅游公路约 40公里路段的无人机巡检商业项目,目前已开展常态化巡检作业,市场化运营取得实质性进展;同时建成智慧管养平台,打通“空中采集—智能分析—报告输出—结果反馈”全流程闭环体系,可自动识别路桥病害、动态更新台账、归档巡检成果,为业务规模化拓展提供了数字化支撑。在“公路+能源”领域,2026年公司顺利完成海南省交控石化有限公司 51.0019%股权收购,正式开启“交通+能源”协同发展新格局,公司目前在夯实成品油零售业务的基础上,正积极探索由单一油品销售向综合能源服务模式的升级,纵深推动“交通+能源”协同发展新格局落地。感谢您对公司的关注。
本文数据来源于海南高速2026年三季报,仅供参考不构成投资建议。
精彩评论