据证券之星公开数据整理,近期永臻股份(603381)发布2026年三季报。截至本报告期末,公司营业总收入65.93亿元,同比下降27.14%,归母净利润5286.26万元,同比上升2313.16%。按单季度数据看,第三季度营业总收入20.43亿元,同比下降39.06%,第三季度归母净利润1327.9万元,同比上升126.86%。本报告期永臻股份盈利能力上升,毛利率同比增幅63.89%,净利率同比增幅3213.22%。
本次财报公布的各项数据指标表现一般。其中,毛利率4.86%,同比增63.89%,净利率0.8%,同比增3213.22%,销售费用、管理费用、财务费用总计3.08亿元,三费占营收比4.67%,同比增97.16%,每股净资产13.94元,同比减7.55%,每股经营性现金流-5.03元,同比增51.97%,每股收益0.22元,同比增2326.09%
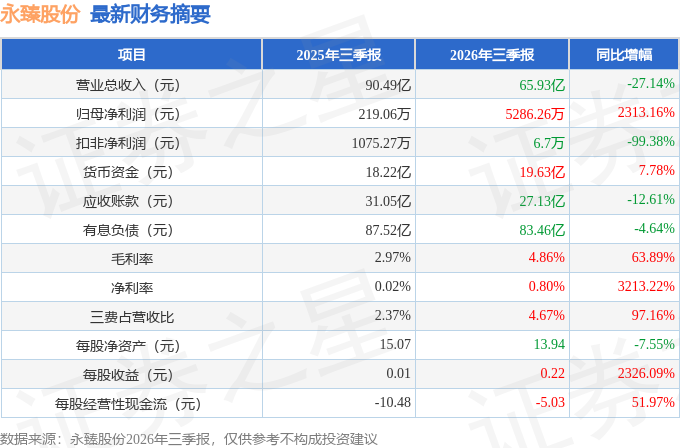
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-2.06%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为9.64%,投资回报也较好,其中最惨年份2025年的ROIC为-0.55%,投资回报极差。公司历史上的财报相对一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报2份,亏损年份1次,需要仔细研究下有无特殊原因。
- 融资分红:公司上市2年以来,累计融资总额13.85亿元,累计分红总额1.33亿元,分红融资比为0.1。
- 商业模式:公司业绩主要依靠资本开支及股权融资驱动,还需重点关注公司资本开支项目是否划算以及资本支出是否刚性面临资金压力。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为7.8%/3.3%/--,净经营利润分别为3.71亿/2.68亿/-2.21亿元,净经营资产分别为47.67亿/81.39亿/88.96亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.45/0.65/0.45,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为24.05亿/53.43亿/48.57亿元,营收分别为53.91亿/81.83亿/107.19亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为25.15%、近3年经营性现金流均值/流动负债仅为-33.03%)
- 建议关注公司债务状况(有息资产负债率已达64.91%、近3年经营性现金流均值为负)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
分析师工具显示:证券研究员普遍预期2026年业绩在1.04亿元,每股收益均值在0.44元。
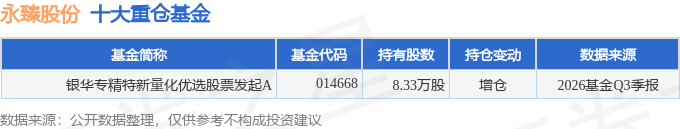
持有永臻股份最多的基金为银华专精特新量化优选股票发起A,目前规模为0.49亿元,最新净值1.3775(10月30日),较上一交易日下跌4.11%,近一年下跌3.95%。该基金现任基金经理为杨腾。
最近有知名机构关注了公司以下问题:问:2026年上半年度,公司整体经营情况和出货情况如何?答:尊敬的投资者您好!2026年上半年,光伏行业仍处于深度调整期,公司以“控低效订单、提海外占比、降综合成本”为经营核心,主动优化业务结构、压降低毛利低款订单,同时依托越南基地满产深耕海外高毛利市场,经营质量稳步改善。报告期内,公司实现营业收入45.50亿元,归属于上市公司股东的净利润3,958.35万元;公司上半年整体出货15.52万吨。感谢您的关注!问题2公司境外毛利率明显高于境内,这种差异能否持续?尊敬的投资者您好!上半年公司境内、境外毛利率分别为-0.75%和12.98%,差异主要源于越南基地本地化生产与国际采购模式带来的加工费水平和利润率优势,以及海外光伏边框供给相对稀缺形成的溢价。组件产能全球化背景下,公司越南产能稀缺性凸显,海外订单储备充足,高毛利水平有望维持;境内业务将随着经营改善逐步修复。毛利率水平受行业供需、加工费、汇率等多重因素影响,请投资者理性看待。感谢您的关注!问题3越南基地满产后的盈利贡献如何?海外订单储备是否充足?尊敬的投资者您好!公司越南基地18万吨产能已于2025年三季度实现满产。2026年上半年,越南子公司实现净利润2.02亿元,已超过其2025年全年净利润(1.71亿元),加工费水平与利润率显著高于国内业务,是公司当期最重要的盈利来源。订单方面,海外光伏需求表现相对强劲,越南工厂订单需求良好、储备充足,海外客户粘性持续增强,为海外出货和盈利增长提供了坚实支撑。感谢您的关注!问题4捷诺威扁挤压业务进展如何?液冷业务何时能够放量?尊敬的投资者您好!公司全资子公司捷诺威掌握行业稀缺的超宽幅薄壁扁挤压工艺,现有1万吨成熟扁挤压产线稳定生产,新能源热管理业务已实现批量供货,产品覆盖新能源汽车电池托盘及液冷系统、储能电池托盘及液冷系统、通信天线反射板等。常州基地由6万吨光伏产线技改而来的7万吨扁挤压项目正按计划施工,预计2026年下半年逐步投产,将进一步提升产能规模。公司将持续加大研发与产能投入,着力把液冷业务打造为继光伏边框之后的第二增长极。感谢您的关注!问题5公司近期公告投资建设年产6万吨成品电池铝箔项目,能否介绍该项目的基本情况及战略考虑?尊敬的投资者您好!公司于2026年9月16日经董事会审议通过,投资建设年产6万吨成品电池铝箔项目,由全资子公司永臻科技(芜湖)有限公司在芜湖现有厂区内实施,利用现有厂房进行适应性改造,建设高标准洁净车间。项目计划总投资5.97亿元,建设周期24个月,产品主要面向动力电池、储能电池、钠离子电池及消费电子电池,重点布局10μm及以下高端超薄铝箔。本项目系公司由铝挤压型材向高端铝板带箔延伸的战略性举措,有利于优化产品结构、培育新的利润增长点。感谢您的关注!问题6公司未来的发展亮点和主要增长点体现在哪些方面?尊敬的投资者您好!公司未来发展亮点主要体现在三方面一是光伏边框业务实现“海外盈利、国内减亏”,越南基地18万吨产能已满产,2026年上半年越南子公司实现净利润2.02亿元、已超其2025年全年水平,滁州、芜湖基地通过主动优化业务结构、压降低质量订单、优化产线运行效率、降低单位制造费用等措施持续推进减亏扭亏,亏损幅度较上年明显收窄,国内业务有望逐步修复,“海外稳定贡献利润、国内持续减亏”的格局正在形成;二是第二增长曲线加快培育,捷诺威1万吨扁挤压产线稳定生产、新能源热管理产品已批量供货,常州7万吨扁挤压项目预计2026年下半年投产,并拟投资5.97亿元建设年产6万吨电池铝箔项目,重点布局10μm及以下高端产品;三是包头1.8GWh储能项目并网投运后有望贡献稳定的现金流和业绩增量。感谢您的关注!问题7越南基地后续是否有进一步扩产计划?尊敬的投资者您好!公司越南基地年产18万吨光伏铝边框项目已于2025年三季度实现全面满产,产品直接辐射美国、印度等核心海外市场,目前订单需求良好。关于后续是否扩产,公司将根据海外光伏需求变化、贸易政策环境及公司整体产能规划审慎评估;如有重大投资事项,公司将严格按照规定履行决策程序和信息披露义务。感谢您的关注!
本文数据来源于永臻股份2026年三季报,仅供参考不构成投资建议。
精彩评论