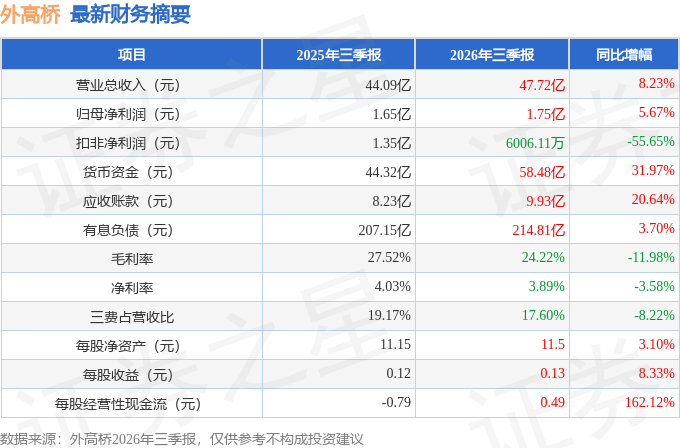
据证券之星公开数据整理,近期外高桥(600648)发布2026年三季报。根据财报显示,外高桥营收净利润同比双双增长。截至本报告期末,公司营业总收入47.72亿元,同比上升8.23%,归母净利润1.75亿元,同比上升5.67%。按单季度数据看,第三季度营业总收入15.17亿元,同比下降2.31%,第三季度归母净利润6502.36万元,同比上升3.02%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率24.22%,同比减11.98%,净利率3.89%,同比减3.58%,销售费用、管理费用、财务费用总计8.4亿元,三费占营收比17.6%,同比减8.22%,每股净资产11.5元,同比增3.1%,每股经营性现金流0.49元,同比增162.12%,每股收益0.13元,同比增8.33%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为3.47%,资本回报率不强。然而去年的净利率为16.13%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司近10年来中位数ROIC为4.32%,中位投资回报较弱,其中最惨年份2025年的ROIC为3.47%,投资回报一般。公司历史上的财报相对一般,公司上市来已有年报34份,亏损年份2次,显示生意模式比较脆弱。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市33年以来,累计融资总额100.19亿元,累计分红总额51.69亿元,分红融资比为0.52。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为9.6%/11.6%/9.3%,净经营利润分别为8.17亿/8.27亿/8.41亿元,净经营资产分别为84.76亿/71.44亿/90.49亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为1.43/1.13/1.65,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为108.59亿/79.98亿/96.71亿元,营收分别为75.7亿/71.02亿/58.64亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为47.12%、近3年经营性现金流均值/流动负债仅为-5.85%)
- 建议关注公司债务状况(有息资产负债率已达51.01%、近3年经营性现金流均值为负)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达106.18%)
- 建议关注公司存货状况(存货/营收已达209.96%)
最近有知名机构关注了公司以下问题:问:公司依托外高桥保税区,在跨境贸易、保税物流和园区运营方面具备哪些发展优势?答:在跨境贸易方面,外高桥保税区作为全国首个保税区,叠加上海自贸试验区、浦东引领区建设等多重政策红利,具备关税、外汇便利化等制度优势,是离岸贸易、跨境电商、保税研发等跨境新业态先行试点载体。区域已集聚大量贸易主体,培育形成了生物医药、汽车、大宗商品等特色贸易产业集群。2026年1-6月,保税区实现贸易业商品销售收入超1万亿元,同比增长20%。在保税物流方面,外高桥保税区紧邻外高桥港区,多式联运基础良好,港口与保税仓储无缝联动,可实现货物保税存放、暂缓缴税,有效减轻企业资金占用。依托海关特殊监管区域成熟监管体系,支撑全球集采、分拨、配送等供应链业务,为跨国企业布局全球供应链分拨中心提供坚实支撑。2026年1-6月,外高桥保税区完成进出口总额5487.8亿元,同比增长9.9%。在园区运营方面,外高桥集团深耕特殊监管区域开发运营多年,熟悉保税监管相关规则,可为企业提供注册落户、物业选址、政策咨询等全周期服务。近年来,结合区域重点产业发展趋势,集团持续打造一批定制化产业载体与公共服务平台,如创世谷生命科学产业园、新展城新园、大健康创新产业园等项目陆续落地,推动了区域空间品质与产业能级同步提升。
本文数据来源于外高桥2026年三季报,仅供参考不构成投资建议。
精彩评论