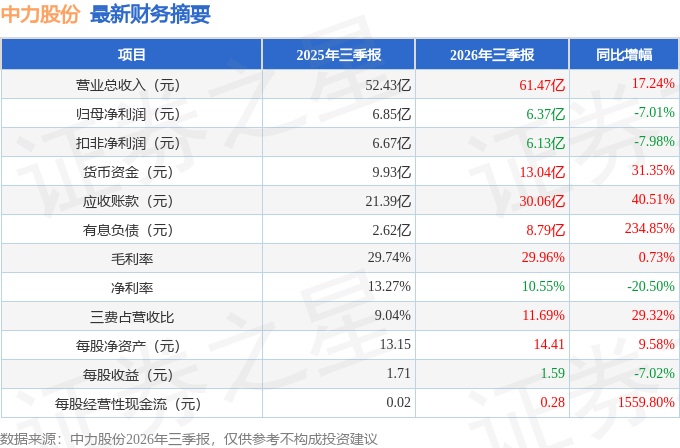
据证券之星公开数据整理,近期中力股份(603194)发布2026年三季报。截至本报告期末,公司营业总收入61.47亿元,同比上升17.24%,归母净利润6.37亿元,同比下降7.01%。按单季度数据看,第三季度营业总收入22.3亿元,同比上升23.06%,第三季度归母净利润2.09亿元,同比下降12.11%。本报告期中力股份应收账款上升,应收账款同比增幅达40.51%。
本次财报公布的各项数据指标表现一般。其中,毛利率29.96%,同比增0.73%,净利率10.55%,同比减20.5%,销售费用、管理费用、财务费用总计7.19亿元,三费占营收比11.69%,同比增29.32%,每股净资产14.41元,同比增9.58%,每股经营性现金流0.28元,同比增1559.8%,每股收益1.59元,同比减7.02%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为15.52%,资本回报率强。去年的净利率为12.01%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司上市以来中位数ROIC为28.12%,投资回报也很好,其中最惨年份2025年的ROIC为15.52%,投资回报也很好。公司历史上的财报较为好看(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 融资分红:公司上市2年以来,累计融资总额12.40亿元,累计分红总额5.13亿元,分红融资比为0.41。
- 商业模式:公司业绩主要依靠资本开支驱动,还需重点关注公司资本开支项目是否划算以及资本支出是否刚性面临资金压力。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为40.3%/25.9%/17%,净经营利润分别为8.17亿/8.57亿/8.71亿元,净经营资产分别为20.29亿/33.08亿/51.37亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.1/0.21/0.27,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为5.95亿/13.93亿/19.35亿元,营收分别为59.21亿/65.52亿/72.54亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为42.33%、近3年经营性现金流均值/流动负债仅为16.71%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达350.1%)
分析师工具显示:证券研究员普遍预期2026年业绩在9.16亿元,每股收益均值在2.28元。
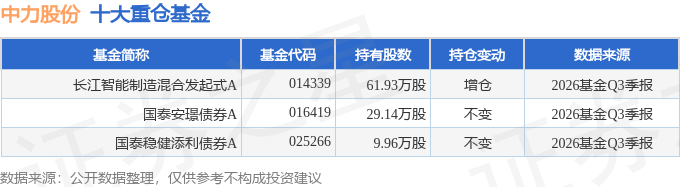
持有中力股份最多的基金为长江智能制造混合发起式A,目前规模为4.2亿元,最新净值1.3464(10月30日),较上一交易日下跌0.85%,近一年下跌5.42%。该基金现任基金经理为施展。
最近有知名机构关注了公司以下问题:问:无人化项目的部署周期是多久?公司后续在技术端有哪些降本效的规划?答:感谢您的提问。无人化项目具有定制化程度较高、现场适配环节较多的特点,落地需要工程师深入了解客户需求,期间会与客户反复打磨需求;根据项目复杂度、现场条件及系统对接要求不同,部署周期可能为数周至数月不等。公司后期将在技术端做更多调整如通过线上方式处理实物地图构建等工作,以降低实施成本。相关措施对成本和效率的实际影响仍取决于技术成熟度及项目推广情况,存在不确定性。2、公司在无人化市场的竞争优势、覆盖行业及客户批量采购情况怎样? 感谢您的提问。国内及海外巨头对无人化均有较大需求,许多企业还专门设立自动化部门推进,公司核心优势在于产品线覆盖较全,相关产品经过项目实践持续迭代优化。客户覆盖行业广泛,包括物流、汽车零部件、工程机械制造、食品等行业。不同客户、不同项目的采购规模存在差异,在物流行业通用性等因素促使大批量落地更快,行业整体仍处于不断迭代优化阶段。相关经营情况请以公司在法定信息披露媒体上披露的公告为准,感谢您的关注。3、公司无人化设备目前单机智能化能达到什么程度?多设备协同及系统对接的落地状态如何? 感谢您的提问。单机层面已实现带领无人化设备走完目标路线、完成指定点位标定后,设备即可自主沿线路行驶;还可识别指定区域,通过摄像头扫描并绘制点位,自动将区域内货物搬运至目标位置。多设备协同、物料流转方式适配以及与ERP等系统对接的场景相对复杂,例如货物搬运、库位管理、产线消耗数据同步等,前期需要人员参与调度和对接。4、相比传统自动化集成方案,公司柔性无人化方案的优势是什么? 感谢您的提问。公司柔性无人化方案与传统自动化集成方案存在一定差异,公司柔性无人化方案核心特点是设备柔性强,可根据客户场景分阶段投入、逐步增加设备与系统模块,并且能够在不大幅改动基建、沿用原有作业方式的前提下,实现从有人到无人的升级。传统自动化仓库往往在建设初期就要配置自动化货架等设备,前期投资资本开支相对较高;而公司柔性无人化方案可从小场景、单条线开始投入,客户覆盖面更宽、落地逻辑更强。5、 公司海外业务有哪些布局与竞争优势? 感谢您的提问。布局与优势方面一是海外本土化布局程度高,公司在美国、欧洲市场均实现本土化运营,海外本地外籍员工有几百人;二是品牌矩阵完善,公司在美国市场拥有七十余年历史的纯正美国本土品牌,同时依托中力品牌把握欧洲电动化、自动化行业发展趋势拓展市场。根据中叉网统计数据,2025年公司在全球叉车供应商中排名由第十二提升到第十。
本文数据来源于中力股份2026年三季报,仅供参考不构成投资建议。
精彩评论