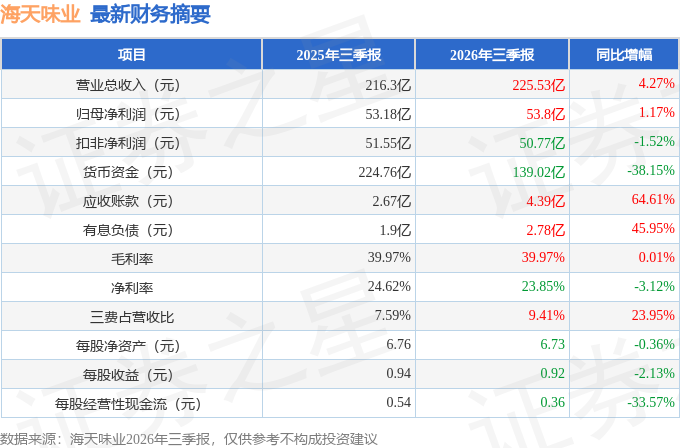
据证券之星公开数据整理,近期海天味业(603288)发布2026年三季报。根据财报显示,海天味业营收净利润同比双双增长。截至本报告期末,公司营业总收入225.53亿元,同比上升4.27%,归母净利润53.8亿元,同比上升1.17%。按单季度数据看,第三季度营业总收入64.07亿元,同比上升0.12%,第三季度归母净利润11.9亿元,同比下降15.41%。
本次财报公布的各项数据指标表现一般。其中,毛利率39.97%,同比增0.01%,净利率23.85%,同比减3.12%,销售费用、管理费用、财务费用总计21.22亿元,三费占营收比9.41%,同比增23.95%,每股净资产6.73元,同比减0.36%,每股经营性现金流0.36元,同比减33.57%,每股收益0.92元,同比减2.13%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为17.27%,资本回报率强。去年的净利率为24.4%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司近10年来中位数ROIC为28.72%,中位投资回报好,其中最惨年份2025年的ROIC为17.27%,投资回报也很好。公司历史上的财报较为好看。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市12年以来,累计融资总额38.36亿元,累计分红总额391.68亿元,分红融资比为10.21。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为166.8%/181.2%/111.4%,净经营利润分别为56.42亿/63.55亿/70.45亿元,净经营资产分别为33.82亿/35.07亿/63.26亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.14/-0.13/-0.08,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-35.27亿/-34.8亿/-24.06亿元,营收分别为245.59亿/269.05亿/288.73亿元。
分析师工具显示:证券研究员普遍预期2026年业绩在76.83亿元,每股收益均值在1.31元。
该公司被1位明星基金经理持有,持有该公司的最受关注的基金经理是易方达基金的萧楠,在2025年的证星公募基金经理顶投榜中排名前十,其现任基金总规模为175.06亿元,已累计从业14年35天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
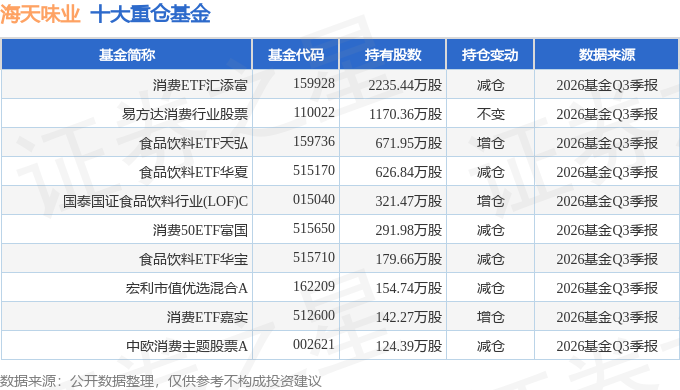
持有海天味业最多的基金为消费ETF汇添富,目前规模为148.52亿元,最新净值0.6758(10月30日),较上一交易日上涨2.07%,近一年下跌17.92%。该基金现任基金经理为孙浩。
本文数据来源于海天味业2026年三季报,仅供参考不构成投资建议。
精彩评论