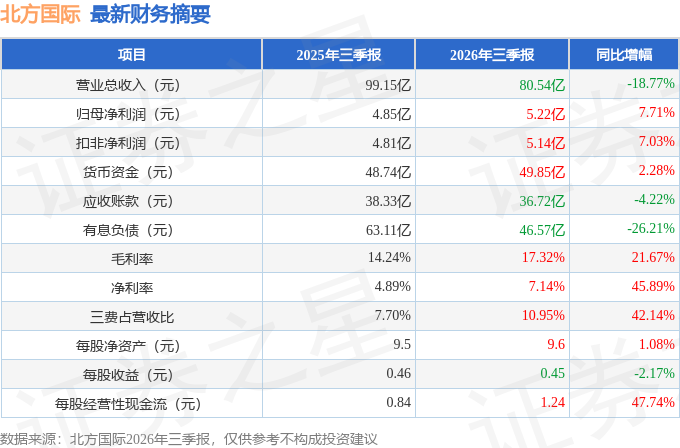
据证券之星公开数据整理,近期北方国际(000065)发布2026年三季报。截至本报告期末,公司营业总收入80.54亿元,同比下降18.77%,归母净利润5.22亿元,同比上升7.71%。按单季度数据看,第三季度营业总收入26.28亿元,同比下降17.39%,第三季度归母净利润1.96亿元,同比上升11.48%。本报告期北方国际三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达42.14%。
本次财报公布的各项数据指标表现一般。其中,毛利率17.32%,同比增21.67%,净利率7.14%,同比增45.89%,销售费用、管理费用、财务费用总计8.82亿元,三费占营收比10.95%,同比增42.14%,每股净资产9.6元,同比增1.08%,每股经营性现金流1.24元,同比增47.74%,每股收益0.45元,同比减2.17%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为3.8%,资本回报率不强。去年的净利率为5.36%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为6.74%,中位投资回报较弱,其中最惨年份2025年的ROIC为3.8%,投资回报一般。公司历史上的财报相对一般,公司上市来已有年报28份,亏损年份1次,需要仔细研究下有无特殊原因。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市28年以来,累计融资总额48.81亿元,累计分红总额9.91亿元,分红融资比为0.2。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为27.4%/22.2%/16.3%,净经营利润分别为9.54亿/10.26亿/7.26亿元,净经营资产分别为34.74亿/46.31亿/44.68亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.01/0.03/-0.02,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-2.14亿/5.48亿/-2.15亿元,营收分别为214.88亿/190.8亿/135.54亿元。
财报体检工具显示:
- 建议关注公司现金流状况(近3年经营性现金流均值/流动负债仅为16.1%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达507.61%)
分析师工具显示:证券研究员普遍预期2026年业绩在8.87亿元,每股收益均值在0.77元。
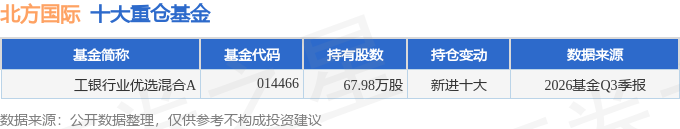
持有北方国际最多的基金为工银行业优选混合A,目前规模为1.77亿元,最新净值0.9147(10月30日),较上一交易日下跌0.78%,近一年下跌13.25%。该基金现任基金经理为母亚干。
最近有知名机构关注了公司以下问题:问:各位领导好,想请上半年毛利率从 13.09%升至17.84%,这种改善是趋势性的还是存在一次性因素?下半年能否维持答:投资者您好。公司 2026年上半年毛利率改善主要原因为焦煤价格上涨,以及公司在采矿、运输过程中采用多项降本增效措施,导致蒙古矿山工程一体化项目的毛利率较上年同期大幅增长所致。关于下半年毛利率能否维持,受焦煤市场价格的走势影响较大。公司将持续密切关注市场动态,进一步优化全链条流程与管理体系,深化精益降本举措,努力提升整体运营效能与抗风险能力。感谢您的关注!
本文数据来源于北方国际2026年三季报,仅供参考不构成投资建议。
精彩评论