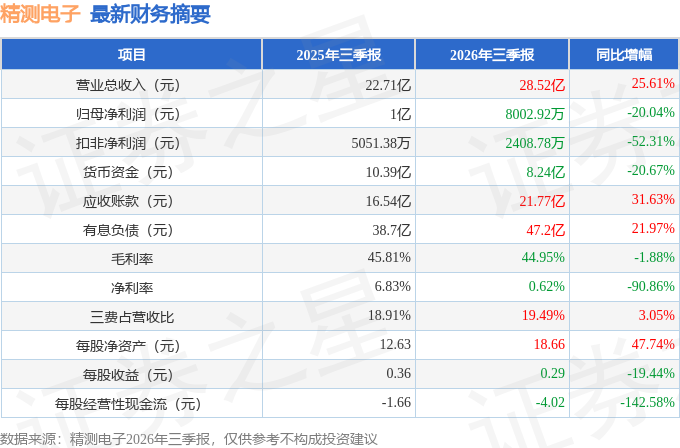
据证券之星公开数据整理,近期精测电子(300567)发布2026年三季报。截至本报告期末,公司营业总收入28.52亿元,同比上升25.61%,归母净利润8002.92万元,同比下降20.04%。按单季度数据看,第三季度营业总收入10.4亿元,同比上升16.93%,第三季度归母净利润499.43万元,同比下降93.1%。本报告期精测电子应收账款上升,应收账款同比增幅达31.63%。
本次财报公布的各项数据指标表现一般。其中,毛利率44.95%,同比减1.88%,净利率0.62%,同比减90.86%,销售费用、管理费用、财务费用总计5.56亿元,三费占营收比19.49%,同比增3.05%,每股净资产18.66元,同比增47.74%,每股经营性现金流-4.02元,同比减142.58%,每股收益0.29元,同比减19.44%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为2.03%,近年资本回报率不强。公司业绩具有周期性。去年的净利率为2.51%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为6.53%,中位投资回报较弱,其中最惨年份2024年的ROIC为-2.02%,投资回报极差。公司历史上的财报相对一般,公司上市来已有年报10份,亏损年份1次,需要仔细研究下有无特殊原因。
- 融资分红:公司上市10年以来,累计融资总额18.92亿元,累计分红总额5.90亿元,分红融资比为0.31。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 商业模式:公司业绩主要依靠研发、营销及股权融资驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为1.9%/--/1.2%,净经营利润分别为8947.18万/-2.23亿/8408.41万元,净经营资产分别为47.01亿/50.24亿/72.57亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.89/0.86/1.15,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为21.63亿/22.03亿/38.56亿元,营收分别为24.29亿/25.65亿/33.48亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为31.99%、近3年经营性现金流均值/流动负债仅为5.32%)
- 建议关注公司债务状况(有息资产负债率已达34.7%、有息负债总额/近3年经营性现金流均值已达33.58%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达2654.64%)
分析师工具显示:证券研究员普遍预期2026年业绩在2.82亿元,每股收益均值在1.0元。
该公司被2位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是国投瑞银基金的施成,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为62.72亿元,已累计从业7年217天,擅长挖掘成长股。
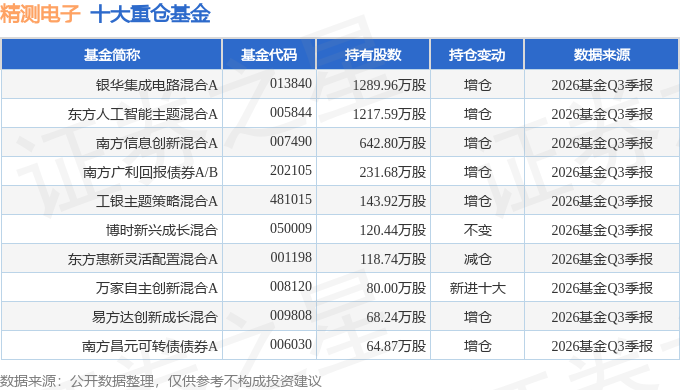
持有精测电子最多的基金为银华集成电路混合A,目前规模为85.29亿元,最新净值1.8976(10月30日),较上一交易日下跌6.77%,近一年上涨25.78%。该基金现任基金经理为方建。
最近有知名机构关注了公司以下问题:问:公司 2026年第三季度整体情况介绍。答:2026 年第三季度,公司实现营业收入 104,028.22 万元,较上年同比增长 16.93%;实现归属上市公司股东的净利润499.43 万元,较上年同比减少 93.10%;若剔除报告期内公司股权激励确认股份支付费用的影响,报告期内公司实现归属上市公司股东的净利润 11,572.09 万元,较上年同比增加 59.78%。2026年 1-9 月公司实现营业收入 285,215.87 万元,较上年同比增长25.61%;实现归属上市公司股东的净利润 8,002.92 万元,较上年同比减少 20.04%;若剔除公司股权激励确认股份支付费用的影响,2026 年 1-9 月公司实现归属上市公司股东的净利润19,075.58 万元,较上年同比增加 90.59%。Q2公司在手订单情况如何?截至《2026 年第三季度报告》披露日,公司取得在手订单金额总计约 54.50 亿元,其中半导体领域在手订单约 36.57 亿元、显示领域在手订单约 11.81 亿元、新能源领域在手订单约6.12 亿元,公司半导体业务已成为公司经营业绩的重要支撑。Q32026年三季度公司在半导体领域情况介绍。2026 年三季度,公司半导体领域订单、营收均主要来源于前道量检测领域,前道量检测领域订单、营收占半导体领域整体九成以上,后道检测等领域处于市场导入深化阶段,占公司半导体领域营收和订单的比例较低。截至本报告披露日,公司半导体领域在手订单约 36.57 亿元,相较于去年同期增长 105.34%;公司半导体领域订单实现快速增长,但受现有生产场地空间、产线承载能力约束,产能供给阶段性趋紧,导致部分订单交付周期有所延长;受交付节奏影响,当期收入确认增速暂未与订单增速同步。随着四季度新建厂房逐步建成并投产,产能瓶颈有望得到有效缓解,后续订单交付及收入确认节奏将逐步改善,支撑半导体业务收入稳步释放。报告期内,公司半导体领域实现营业收入31,025.64 万元,较上年同期增长 16.15%,归母净利润-1,464.07万元;若剔除报告期内公司股权激励确认股份支付费用的影响,归母净利润约为 1,222.30 万元(公司控股子公司上海精积微主要聚焦明暗场晶圆缺陷检测方向,报告期内进一步加大相关研发投入力度,致使当期经营亏损同比有所扩大;同时公司对其持股比例较去年同期有所提升,综合影响下,公司归母净利润较上年同期减少约 4,100 万元)。Q42026年三季度公司在显示和新能源领域情况介绍。报告期内,全球显示市场延续结构性特征,整体呈现“底部震荡、结构性分化”的格局传统消费终端需求修复力度有限,大尺寸 LCD 价格季末企稳,IT 面板需求疲软,中小尺寸手机 OLED面临量价压力;车载显示、高端中尺寸 OLED 等赛道保持较快增长。报告期内,公司显示板块实现营业收入 54,472.38 万元,较上年同期减少 3.55%;归母净利润-693.51 万元;若剔除报告期内公司股权激励确认股份支付费用的影响,归母净利润约为7,442.17 万元(报告期内,公司继续保持在显示领域的高研发投入,公司显示检测领域研发投入 12,370.37 万元,较上年同期增长 66.78%)。报告期内,公司在新能源领域持续优化产品结构、深化生产精益管控,实现营业收入 17,745.41 万元,较上年同期增长 441.58%,归母净利润 2,955.97 万元;若剔除报告期内公司股权激励确认股份支付费用的影响,归母净利润约为3,066.44 万元。Q5公司在明场光学缺陷检测设备进展情况。公司明场光学缺陷检测设备产品已完成 28nm 制程产线的验收和 14nm 制程产线的重复交付,伴随着公司 14nm 制程订单的再一次交付,产品迭代优化,设备整机成熟度持续提升,供应链核心零部件实现进一步完善与稳定,上述进展进一步巩固了公司在明场光学缺陷检测设备领域的竞争优势,有利于带动国内该类装备的技术迭代与产业发展。Q6公司 HBM相关前道量检测设备类型和业务介绍。在 HBM 先进封装前道量检测领域,公司现有膜厚系列产品、OCD 设备、电子束设备、明场光学缺陷检测设备等核心产品已全部导入先进封装产线。公司先进封装业务主要跟随客户的开发节奏同步推进,现阶段,公司面向 2.5D 和 3D 先进封装的设备主要有 TSV 刻蚀后高深宽比结构测量、HBM 硅片形貌测量、混合键合表面粗糙度测量、TSV填铜后CMP集成式铜凹陷量测等设备,多款设备已完成客户交付,实现落地应用。Q7公司在 TGV领域的进展和布局介绍。公司围绕玻璃基板及面板级先进封装已形成专项产品布局,相关设备已累计交付多台。其中 TGV 相关方案已覆盖孔径、位置度、上下表面孔径、腰孔、真圆度、锥度及孔内结构等关键量检测项目,目前已具备相关关键参数亚微米至微米级量测能力,并已与多家客户完成样品打样及检测验证。公司正结合不同客户的材料、孔型及工艺需求,持续推进设备优化和产品定型。后续,公司将结合下游客户工艺成熟度和产线建设节奏,持续推进 TGV 相关设备的工艺验证、产品定型及量产适配,重点提升大尺寸面板、高精度量测、多层结构检测及量产效率等能力,积极把握玻璃基板及面板级先进封装国产化发展机遇。接待过程中,公司与投资者进行了充分的交流与沟通,并严格按照公司《信息披露管理制度》等规定,保证信息披露的真实、准确、完整、及时、公平。
本文数据来源于精测电子2026年三季报,仅供参考不构成投资建议。
精彩评论