据证券之星公开数据整理,近期华民股份(300345)发布2026年三季报。截至本报告期末,公司营业总收入3.92亿元,同比下降45.29%,归母净利润-1.77亿元,同比下降72.37%。按单季度数据看,第三季度营业总收入9788.95万元,同比下降62.39%,第三季度归母净利润-5223.8万元,同比下降139.29%。本报告期华民股份三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达72.76%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率-22.68%,同比减662.99%,净利率-57.99%,同比减250.52%,销售费用、管理费用、财务费用总计1.2亿元,三费占营收比30.54%,同比增72.76%,每股净资产0.53元,同比减41.26%,每股经营性现金流-0.17元,同比增0.52%,每股收益-0.3元,同比减72.15%
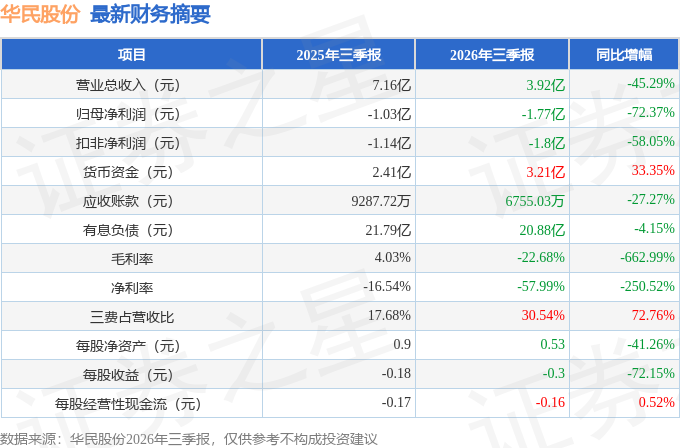
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-18.64%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为-5.09%,中位投资回报极差,其中最惨年份2018年的ROIC为-37.83%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报14份,亏损年份6次,如无借壳上市等因素,价投一般不看这类公司。
- 融资分红:公司上市14年以来,累计融资总额11.31亿元,累计分红总额7290.45万元,分红融资比为0.06。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/--/--,净经营利润分别为-2.39亿/-3.43亿/-1.87亿元,净经营资产分别为8.38亿/22.04亿/19.16亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.07/-0.22/-0.29,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-8178.88万/-2.24亿/-2.92亿元,营收分别为11.75亿/10.32亿/10.03亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为33.74%、近3年经营性现金流均值/流动负债仅为-22.07%)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
最近有知名机构关注了公司以下问题:问:周总您好,请教一下硅刻蚀材料的行业空间大概有多大?目前行业的竞争格局如何,会不会有更多的参与者?未来尺寸变大的趋势下对公司来说,公司如何受益?答:尊敬的投资者,您好!感谢您的提问,据 QYResearch调研数据,2025 年全球半导体设备用硅部件市场规模约达 20.5亿美元,行业预判 2032年市场规模将攀升至 36.0亿美元,2026至 2032 年期间市场复合增长率约为 8.3%。中国市场受 I 芯片扩产及供应链本土化驱动,增速有望高于全球均值。半导体业务硅基耗材赛道拥有较高的市场壁垒,大尺寸产品制备需要长期工艺沉淀,叠加半导体级产品的严苛指标约束,新进入者难以在短周期内完成完整工艺闭环并形成有效供给能力。同时,晶圆厂耗材认证流程链条长、标准严苛,产品导入后出于工艺稳定性考量,客户更换供应商的意愿较低。后续公司将持续发挥工艺与产能模式优势,凭借高品质大尺寸产品的市场竞争优势,稳步推进大客户导入工作,充分把握半导体设备关键材料自主化与国产替代的市场机遇。谢谢您的关注!2、问公司与华川半导体签署了战略合作,能否给我们介绍一下这个战略合作的具体情况?尊敬的投资者,您好!感谢您的提问,公司与华川半导体达成战略合作,双方将在半导体硅部件的技术研发、产品配套、国内外市场渠道拓展等方面展开深度合作,同时还将根据项目后续合作推进情况,进一步探讨更深层次的股权合作形式。华川半导体是中韩合资的半导体核心耗材制造商,其韩方股东 SeongHyun Technology Co., LTD深耕半导体蚀刻工艺硅零部件领域多年,常年为三星、SK海力士等行业巨头提供核心配套。公司将借力其产业资源,加快国内外头部半导体客户导入,为新增产能消化提供渠道支撑。谢谢您的关注!3、问公司为什么从光伏硅片转型半导体硅材料?公司有哪些技术壁垒,别人多久能追上,目前产能规划和客户进展如何?尊敬的投资者,您好!感谢您的提问,公司依托与光伏晶硅同源的晶体生长技术体系,凭借长期的 Know-how 工艺积累,战略性切入半导体硅材料这一高附加值赛道,公司已掌握无磁场条件下低氧、低缺陷单晶量产技术路线,在拉晶速度、设备改造、热场适配、掺杂工艺、运行成本等方面形成了差异化优势,具备最大直径 450mm 的大尺寸半导体专用硅棒产品的研发、拉制能力,有效提升公司经营能力和综合竞争力。目前公司相关产品已得到下游客户的认可,在手订单充足,现正加快推进相关产能扩张以满足客户需求,预计将于年内实现15 台产能落地,后续将结合订单及客户验证的进展,分批次逐步释放储备产能。未来,公司将积极推进国内外客户的送样验证与导入,并通过产业合作等方式拓展客户渠道,加快验证与导入节奏。谢谢您的关注!4、问公司半导体业务的产能规划是怎样的?尊敬的投资者,您好。感谢您的提问,依托光伏晶硅同源的晶体生长技术积淀,公司已经具备 450mm级大尺寸单晶硅棒稳定拉制能力,同时公司正积极推进相关炉台的改造工作,预计将于年内实现 15 台产能落地,后续将结合订单及客户验证的进展,分批次逐步释放储备产能。关于具体经营信息,公司将严格按照相关规则,在达到披露标准后及时公告,请关注公司后续公告,谢谢您的关注!5、问周总您好,业内多选择跟随成熟路线,公司难能可贵敢于突破固有思路、主动求变,半导体高纯硅业务高速增长,同步布局 450mm 硅棒和太空硅基材料。请问半导体硅业务客户与产能扩产进展?和华川半导体除现有合作外,后续计划在哪些方面深化协同,股权合作意向有无开展评估?450mm 硅棒是否同步进行太空光伏切片试制?和空天动能联合研发的地面试验、在轨搭载对接有无新动态?谢谢。尊敬的投资者,您好!感谢您的提问,目前公司半导体业务相关产品已得到下游客户的认可,在手订单充足,现正加快推进相关产能扩张以满足客户需求,预计将于年内实现 15台产能落地,后续将结合订单及客户验证的进展,分批次逐步释放储备产能。公司与华川半导体达成战略合作,双方将在半导体硅部件的技术研发、产品配套、国内外市场渠道拓展等方面展开深度合作,同时还将根据项目后续合作推进情况,进一步探讨更深层次的股权合作形式。目前,双方暂未就股权合作事宜达成相关协议,后续进展请关注公司公告。公司 450mm大尺寸单晶硅棒主要用于聚焦环、等离子分流盘、硅环、喷淋头等半导体设备用硅部件生产,与太空光伏领域应用场景不同。当前,公司太空光伏业务处于前期送样验证阶段,与空天动能的合作在积极推进中。谢谢您的关注!6、问请问公司半导体业务客户拓展推进到哪一步了?尊敬的投资者,您好!感谢您的提问,公司大尺寸半导体专用单晶硅棒产品凭借高纯度、低氧、低碳、平整度优异、电阻率分布均匀等核心特性,已经得到下游客户的高度认可。2026年上半年,半导体业务实现营业收入 291.01 万元,毛利率62.14%。公司目前在手订单充足,现正推进相关产能扩张以满足客户需求,后续公司将积极推进国内外客户的送样验证与导入,并通过产业合作方式积极拓展客户渠道,加快验证与导入节奏。谢谢您的关注!
本文数据来源于华民股份2026年三季报,仅供参考不构成投资建议。
精彩评论